
18.10.2026 à 16:00
Le pivot géopolitique de l’accélération de Xi se trouve au Guangxi
Pourquoi le Parti mise-t-il des milliards sur cette région oubliée de Chine ?
L’article Le pivot géopolitique de l’accélération de Xi se trouve au Guangxi est apparu en premier sur Le Grand Continent.
Texte intégral (5866 mots)
Connaissez-vous trois provinces chinoises ? Pour comprendre la Chine de Xi, il faut sortir de Pékin et de Shanghai. Notre nouvelle série part à la rencontre des espaces où se construit une autre figure du futur. Pour recevoir cette série qui nous a déjà amené du Sichuan au Zhejiang, abonnez-vous au Grand Continent. Dans votre boîte mail à partir de 8 euros par mois
La région autonome Zhuang du Guangxi est un territoire situé aux confins de la Chine. Cette marginalité est directement exprimée dans les idéogrammes utilisés pour écrire le nom de la région, le Guangxi (广西) désignant littéralement « l’expansion vers l’Ouest ». Elle est bordée au nord-ouest par les plateaux du Yunnan et du Guizhou, et au sud par sa frontière avec le Vietnam et le golfe du Tonkin, lui offrant ainsi un débouché sur la mer de Chine méridionale. Cette baie naturellement semi-fermée constitue historiquement un havre prisé des navigateurs, notamment pendant les périodes de mousson qui frappent chaque année. Région montagneuse dont les nombreuses rivières ont formé les paysages karstiques spectaculaires de la ville Guilin, elle est l’une des plus visitées en Chine. Le Guangxi est l’une des cinq régions autonomes, avec la Mongolie-Intérieure, le Ningxia, le Tibet et le Xinjiang. Elle abrite notamment 14 millions de Zhuang, la minorité ethnique la plus nombreuse parmi les 56 officiellement reconnus par la République populaire.
La région dispose de nombreux gisements de minerais et constitue à ce titre l’une des principales bases de production de métaux non ferreux du pays 1. Elle est particulièrement connue pour ses réserves abondantes de manganèse et d’étain, les plus abondantes de Chine 2. Forte de ce capital naturel, le Guangxi est un pôle de production de produits métallurgiques et dérivés, dont une part importante se trouve à Liuzhou, la capitale économique historique. La fusion et la pression des métaux ferreux et non ferreux constituaient ainsi le principal secteur économique en termes de revenus en 2022 (26 % 3). Depuis les années 2000, la ville est devenue un hub de production automobile (9 % 4), notamment autour de la coentreprise fondée par l’Américain General Motors avec le groupe d’État SAIC Motor Corp., Ltd. Le climat subtropical de la région favorise l’épanouissement d’une végétation dense et de nombreuses espèces de fruits tropicaux et subtropicaux. Ainsi, 80 % des espèces et variétés de ces fruits qui se trouvent sur l’ensemble du territoire chinois, sont présentes au Guangxi 5. Il s’agit de l’une des principales provinces pour la production agricole, notamment de canne à sucre 6. La région autonome possède également un fort potentiel dans la production d’électricité décarbonée. C’est particulièrement le cas pour l’hydroélectricité, le Guangxi accueillant depuis 2009 le barrage de Longtan (龙滩大坝), l’un des plus grands au monde.
Malgré ses dotations naturelles et sa situation géographique favorable aux échanges, la région est restée jusqu’au début des années 2000 relativement à la marge du développement national. La position géostratégique du Guangxi pendant la guerre froide a fait de celle-ci, à l’instar du Yunnan, une question de sécurité nationale, limitant considérablement le commerce avec les pays voisins. Le Guangxi a servi de base arrière à l’armée chinoise lors de son soutien au Vietnam pendant les guerres contre la France et les États-Unis, mais aussi lors de son offensive contre son voisin du Sud en 1979, en réponse à l’occupation du Cambodge par ce dernier. En raison des tensions persistantes entre la Chine et le Vietnam, la prédominance des questions de sécurité a continué à entraver le commerce après le lancement de la politique de « réforme et d’ouverture » (改革开放). C’est l’une des raisons pour lesquelles la ville portuaire de Beihai, bien que figurant parmi les 14 villes portuaires ouvertes aux investissements étrangers en 1984, n’a pas connu le développement économique de villes comme Tianjin, Shanghai ou Guangzhou 7.
Ce n’est que dans les années 1990, avec la fin de la guerre froide et la normalisation des relations avec les pays d’Asie du Sud-Est que le Guangxi a connu un début d’essor économique, notamment grâce aux échanges commerciaux avec ses voisins. Ceux-ci sont portés par l’Accord de libre-échange entre la Chine et l’ASEAN (ACFTA, ASEAN–China Free Trade Area) signé en 2004 et dont la mise en œuvre est pleinement achevée en 2010. À partir de 2005, la région autonome renforce également sa connectivité avec la péninsule Sud-Est asiatique en devenant membre officiel du cadre de coopération de la sous-région du Grand Mékong 8, un programme de développement transnational lancé par la Banque asiatique de développement (BAD). Celui-ci a pour objectif, via le financement d’infrastructures le long de corridors économiques 9, de reconstituer les anciennes routes commerciales, tombées en désuétude pendant la Guerre froide.
Devenir l’interface des échanges entre la Chine et l’Asie du Sud-Est : la fabrique d’un corridor multimodal
C’est dans ce nouveau contexte que les autorités du Guangxi déploient une stratégie de développement visant à faire de la région autonome la principale interface d’échange entre la Chine et l’Asie du Sud-Est. Elles font ainsi la promotion depuis 2006 d’une zone de coopération économique autour du golfe du Tonkin, incluant la mer de Chine méridionale, le Vietnam, la Malaisie, Singapour et l’Indonésie 10. Celle-ci a été renforcée en 2010 par le corridor économique entre Nanning et Singapour, une excroissance de ceux promus par la BAD. À travers ces initiatives, les autorités provinciales explorent diverses formes de coopération commerciale et maritime avec les pays de l’ASEAN, telles que la coopération portuaire, le tourisme maritime et l’exploitation conjointe des ressources énergétiques 11.
Les autorités locales ont obtenu dès le départ le soutien du gouvernement central 12, dont l’action s’inscrit alors dans le cadre de la politique nationale de développement de l’Ouest chinois (西部大开发), une priorité sous les mandats de Jiang Zemin (1993-2002) puis de Hu Jintao (2002-2012) afin de réduire les écarts de richesse entre provinces côtières et intérieures. Le Guangxi se voit octroyer une plus grande autonomie dans la gestion de son commerce extérieur, ainsi que des fonds pour le financement des infrastructures. Ces fonds sont notamment issus du China-ASEAN Investment Cooperation Fund mis en place en 2010 pour soutenir les initiatives de connectivités dans la région 13. Cet adoubement par Pékin ne s’est pas seulement matérialisé par un soutien financier, la région autonome ayant également acquis un quasi-monopole sur l’organisation des grandes messes annuelles consacrées à la coopération entre la Chine et l’ASEAN. Il en va ainsi de la China-ASEAN Expo (中国-东盟博览会) initiée en 2004 et qui se réunit tous les ans à Nanning 14. Ce dispositif se décline par ailleurs en une multitude de forums spécialisés, comme le China-ASEAN Mining Cooperation Forum (中国—东盟矿业合作论坛).
En reprenant les initiatives préexistantes, tout en y accordant des moyens considérables, les Nouvelles routes de la soie (BRI) lancées par Xi Jinping en 2013 ont accéléré la mise en œuvre de l’agenda de connectivité régionale. Celui-ci a été renforcé par le nouveau corridor commercial international terre-mer (国际陆海贸易新通道) en 2015, un projet visant à relier la ville de Chongqing à Singapour par la terre à travers un réseau de voies ferrées, mais également par la mer, via un cadre de coopération entre les principaux ports de la mer de Chine méridionale. Cette stratégie nationale vise à faire de la région autonome un nœud commercial entre les provinces occidentales chinoises et les pays d’Asie du Sud-Est, rassemblée derrière le mot d’ordre « une zone, deux sites, un parc, un corridor » (一区两地一园一通道). Elle a pour objectif de réorienter les flux commerciaux et logistiques en proposant un itinéraire à même de réduire le temps de transport de près d’une semaine par rapport aux itinéraires conventionnels passant par les ports du Guangdong et du Fujian.
Cette stratégie nationale de développement conforte la position stratégique du Guangxi comme point névralgique d’un corridor multimodal articulant infrastructures maritimes, ferroviaires et fluviales. Pour augmenter les capacités de transit des marchandises par le littoral, des dizaines de milliards de dollars ont été investis dans la modernisation et l’extension des infrastructures portuaires 15. Fangchenggang (防城港), Qinzhou (钦州) et Beihai (北海) sont désormais reliés à plus de 200 ports dans plus de 100 pays et régions du monde et couvrent la quasi-totalité des ports maritimes des pays membres de l’ASEAN 16. Ils sont opérés par le Guangxi Beibu Gulf International Port Group Company Limited (广西北部湾国际港务集团有限公司), une entreprise d’État placée sous l’autorité du gouvernement de la région autonome. Le groupe investit également dans le développement d’infrastructures portuaires et de zones industrielles dans plusieurs pays d’Asie du Sud-Est, notamment à Kuantan en Malaisie et à Muara au Brunei 17. Pour bénéficier de transferts de compétences, mais également renforcer ses liaisons maritimes, le port central de Qinzhou bénéficie de la coopération de l’entreprise d’État COSCO Shipping ainsi que de l’entreprise d’État singapourienne PSA International. Pour le déploiement du premier terminal à conteneur automatisé combinant voie maritime et ferroviaire en Chine à Qinzhou 18, le groupe portuaire a également bénéficié de l’implication de Shanghai Zhenhua Heavy Industries (上海振华重工) 19, une des filiales de la China Communications Construction Company (中国交通建设), l’une des principales entreprises d’État impliquées dans la construction des infrastructures de la BRI.
Ces avancées technologiques permettent notamment d’assurer la connexion avec les deux lignes ferroviaires reliant la frontière sino-vietnamienne en complément des 10 autoroutes construites pour mener aux postes-frontières 20. Des dispositifs de zones économiques spéciales (ZES) 21 ont également été déployés le long de la frontière avec le Vietnam pour faciliter les échanges. On retrouve par exemple à Pingxiang (凭祥) et à Dongxing (东兴), les deux principaux points de passages, des zones frontalières de coopération économique (边境经济合作区) pour renforcer les échanges avec les pays voisins. Ces deux villes sont également devenues des points importants d’expérimentation du développement et de l’ouverture (重点开发开放试验区). Celle de Dongxing a ainsi mis en place de nombreuses innovations institutionnelles, comme la première plateforme de service monétaire avec l’ASEAN et le premier centre national d’échange entre le Renminbi (RMB) et le Dong, la monnaie vietnamienne. En 2014, elle a également déployé le premier centre d’assurance transnational et le premier port transfrontalier d’échange de céréales 22. L’enjeu ne se limite donc pas à la facilitation des échanges, mais comprend la construction d’un espace industriel transfrontalier où la logistique et les activités manufacturières sont intégrées dans une chaîne de production régionale unique 23. Le Guangxi cherche ainsi à se positionner comme un intermédiaire incontournable du débordement des chaînes d’approvisionnement (供应链的 ‘溢出’) 24 du sud de la Chine sur le nord du Vietnam, un mouvement qui s’est accéléré depuis le déclenchement de la guerre commerciale par la première administration Trump en 2018.
L’intégration régionale comme moteur de la transformation industrielle locale
Les autorités locales capitalisent sur le renforcement de la connectivité avec l’ASEAN pour développer la région autonome. Les nouvelles infrastructures doivent permettre d’attirer davantage d’investissements et de faire évoluer l’industrie locale vers des activités à plus haute valeur ajoutée. L’objectif est de faire du Guangxi la porte d’entrée des ressources naturelles en provenance d’Asie du Sud-Est, avant que celles-ci ne soient transformées et vendues en Chine ou réexportées dans la région. Cette stratégie se retrouve dans les chiffres du commerce extérieur de la région autonome, dont les importations, hors produits mécaniques et électroniques, sont largement dominées par les ressources naturelles. La grande majorité des exportations concerne quant à elle des biens manufacturés intermédiaires tels que l’électronique et l’électroménager, les pièces automobiles, les engins de chantier, les textiles et les batteries au lithium vers l’ASEAN 25.
Dans les secteurs traditionnels tels que l’agroalimentaire ou la métallurgie, l’ambition de la province est d’investir les activités de transformation et de réserver les activités énergivores et à plus faible valeur aux pays de la région. Le parc industriel Chine-Malaisie de Qinzhou (中马钦州产业园区), un projet emblématique de la coopération industrielle transfrontalière, illustre ce phénomène. Il doit permettre la transformation locale de produits stratégiques tels que le soja et l’huile de palme importés de Malaisie et d’Indonésie, avant leur redistribution sur le marché chinois sous forme de produits semi-finis ou finis. Dans le domaine du traitement des minerais, la province du Guangxi encourage et facilite également les investissements dans les infrastructures destinées à transformer les matières premières domestiques et importées avant d’exporter des produits semi-finis ou finis, à l’image des fonderies de fer et de manganèse qui se développent notamment dans le cadre de la coopération minière avec les pays de l’ASEAN 26.
Pour diversifier son économie, le Guangxi a investi massivement dans les infrastructures destinées à renforcer l’intégration numérique avec l’ASEAN 27. Dans le cadre du modèle « R&D à Pékin, Shanghai et Guangzhou + intégration au Guangxi + application au sein de l’ASEAN » (北上广研发+广西集成+东盟应用) 28, le Guangxi localise, teste et exporte les technologies chinoises, notamment au Laos, en Malaisie et en Indonésie, par l’intermédiaire du Centre Chine-ASEAN pour la coopération en matière d’application et d’innovation dans le domaine de l’intelligence artificielle (IA). Pour servir de porte d’entrée vers l’ASEAN dans le domaine numérique, le Guangxi a dû investir dans la formation des développeurs, l’entraînement des grands modèles linguistiques (LLM), la création de plateformes d’IA et des capacités de calcul. En reliant les capacités numériques locales à la demande de l’ASEAN, le Guangxi cherche à construire un marché régional pour les produits chinois d’IA 29.
À l’image des autres provinces chinoises, le Guangxi a aussi cherché ces dernières années à faire évoluer son industrie automobile vers la production de véhicules électriques (VE). Ainsi le cluster de Liuzhou (柳州), formé autour de la coentreprise GM-SAIC, s’est enrichi de la coopération avec l’entreprise Wuling pour produire des VE, dont des mini-voiturettes qui se sont vendues à plus de 1,2 million d’unités en Chine en 2024 30. Là encore, les autorités locales cherchent à faire de la coopération avec l’ASEAN le moteur du développement du secteur. La base de production de véhicules électriques à énergies nouvelles Chine-ASEAN de Guigang (贵港), visant la création d’une chaîne de valeur complète entre la région autonome et ses voisins, accueillait ainsi 40 entreprises opérationnelles du secteur en 2019 31.
Des limites persistantes
Malgré l’amélioration significative de ses infrastructures et le soutien dont elle bénéficie de la part du gouvernement central, la région peine à mettre en œuvre sa stratégie de transformation industrielle. De nombreux projets d’investissements d’infrastructures et d’entreprises se révèlent non viables économiquement. Comme dans d’autres provinces chinoises, les autorités locales ont par exemple été blâmées publiquement pour avoir mis en place des incitations excessives afin d’attirer des projets d’investissement. Nanning a ainsi injecté 2,4 milliards de RMB dans Hozon New Energy, la société mère des véhicules électriques Nezha 32. L’entreprise a accumulé 18,3 milliards de RMB de pertes entre 2021 et 2023, avant de cesser son activité en 2024 et que les créanciers demandent en 2025 le redressement judiciaire de l’entreprise.
Le Guangxi peine également à attirer des investisseurs étrangers, qui sont de moins en moins nombreux 33. En cause : notamment un environnement juridique et des ressources humaines locales moins attractives que dans les provinces côtières exportatrices, qui multiplient également les initiatives de coopération avec les pays de l’ASEAN. Pour pallier ces faiblesses structurelles, des accords de coopération ont été signés avec les gouvernements de Hong Kong et de Singapour, notamment dans les services juridiques et dans la formation des cadres locaux.
Situé aux confins de la Chine, le développement du Guangxi a été entravé jusqu’à la fin du XXe siècle par la guerre froide. Depuis le réchauffement des relations avec les pays de l’ASEAN, la région autonome cherche à capitaliser sur son industrie de transformation des ressources naturelles pour devenir un hub d’échange entre la région et les provinces occidentales de la Chine. Pour cela, elle construit, avec l’appui politique et financier du gouvernement central, un ensemble d’infrastructures et d’institutions de coopération à même de renforcer les échanges avec les pays voisins, au point d’acquérir une centralité institutionnelle sans équivalent parmi les provinces chinoises dans l’organisation de la diplomatie économique avec l’ASEAN.
Entre la fin du XXe siècle et aujourd’hui, le Guangxi a donc acquis une centralité institutionnelle sans équivalent parmi les provinces chinoises dans l’organisation de la diplomatie économique avec l’ASEAN. Cette réussite institutionnelle et infrastructurelle ne s’est toutefois pas encore traduite en un développement industriel à la hauteur des ambitions affichées et le Guangxi peine à transformer sa position géostratégique en avantage économique durable. Ce cas illustre ainsi les limites d’une stratégie de développement régional reposant avant tout sur le volontarisme infrastructurel et le soutien de l’échelon central : la construction de corridors et d’institutions de coopération ne suffit pas, à elle seule, à produire la montée en gamme industrielle recherchée par les autorités locales. L’aboutissement des ambitions de la province reste à ce jour suspendu à plusieurs inconnues : l’achèvement et la rentabilité du canal de Pinglu, la capacité du Guangxi à tenir son pari sur l’intelligence artificielle et les véhicules électriques face à des concurrents provinciaux mieux positionnés, et enfin la persistance de frictions géopolitiques, qui rappellent que l’intégration économique régionale ne dissout pas entièrement les tensions héritées.
L’article Le pivot géopolitique de l’accélération de Xi se trouve au Guangxi est apparu en premier sur Le Grand Continent.
16.10.2026 à 16:58
L’Europe doit réapprendre à planifier
De la Chine à Monnet, la crise de la voiture électrique montre pourquoi l’Europe doit réinventer au plus vite une politique industrielle démocratique
L’article L’Europe doit réapprendre à planifier est apparu en premier sur Le Grand Continent.
Texte intégral (8171 mots)
Testez le Grand Continent. Les idées et les analyses qu’on ne trouve nulle part. Mais que vous verrez bientôt partout. Dans votre boîte mail à partir de 8 euros par mois
L’industrie automobile européenne est confrontée à une concurrence acharnée. En quelques années, et malgré la mise en place de droits de douane sur les véhicules électriques chinois en octobre 2024, des marques jusqu’alors peu connues telles que Geely, Xpeng, BYD, Neo ou Chery ont conquis 7 % du marché de l’Union européenne et semblent en passe d’atteindre les 10 %. À l’échelle mondiale, leur ascension est encore plus spectaculaire : elles ont exporté 7,1 millions de voitures en 2025, dont 2,5 millions de véhicules électriques, et leurs ventes ont doublé en un an. Depuis la pandémie, la Chine s’est hissée sans encombre au rang de leader du marché de l’électrification des transports : elle détient en effet les deux tiers du marché mondial des véhicules électriques. L’Union est loin derrière, avec seulement 15 % de ce nouveau marché. Alors qu’en Chine, les véhicules électriques sont devenus un secteur d’exportation clef connaissant une croissance vertigineuse, stimulée par la perturbation de l’approvisionnement mondial en pétrole, en Europe, ils sont désormais associés à la crise sans précédent du secteur automobile.
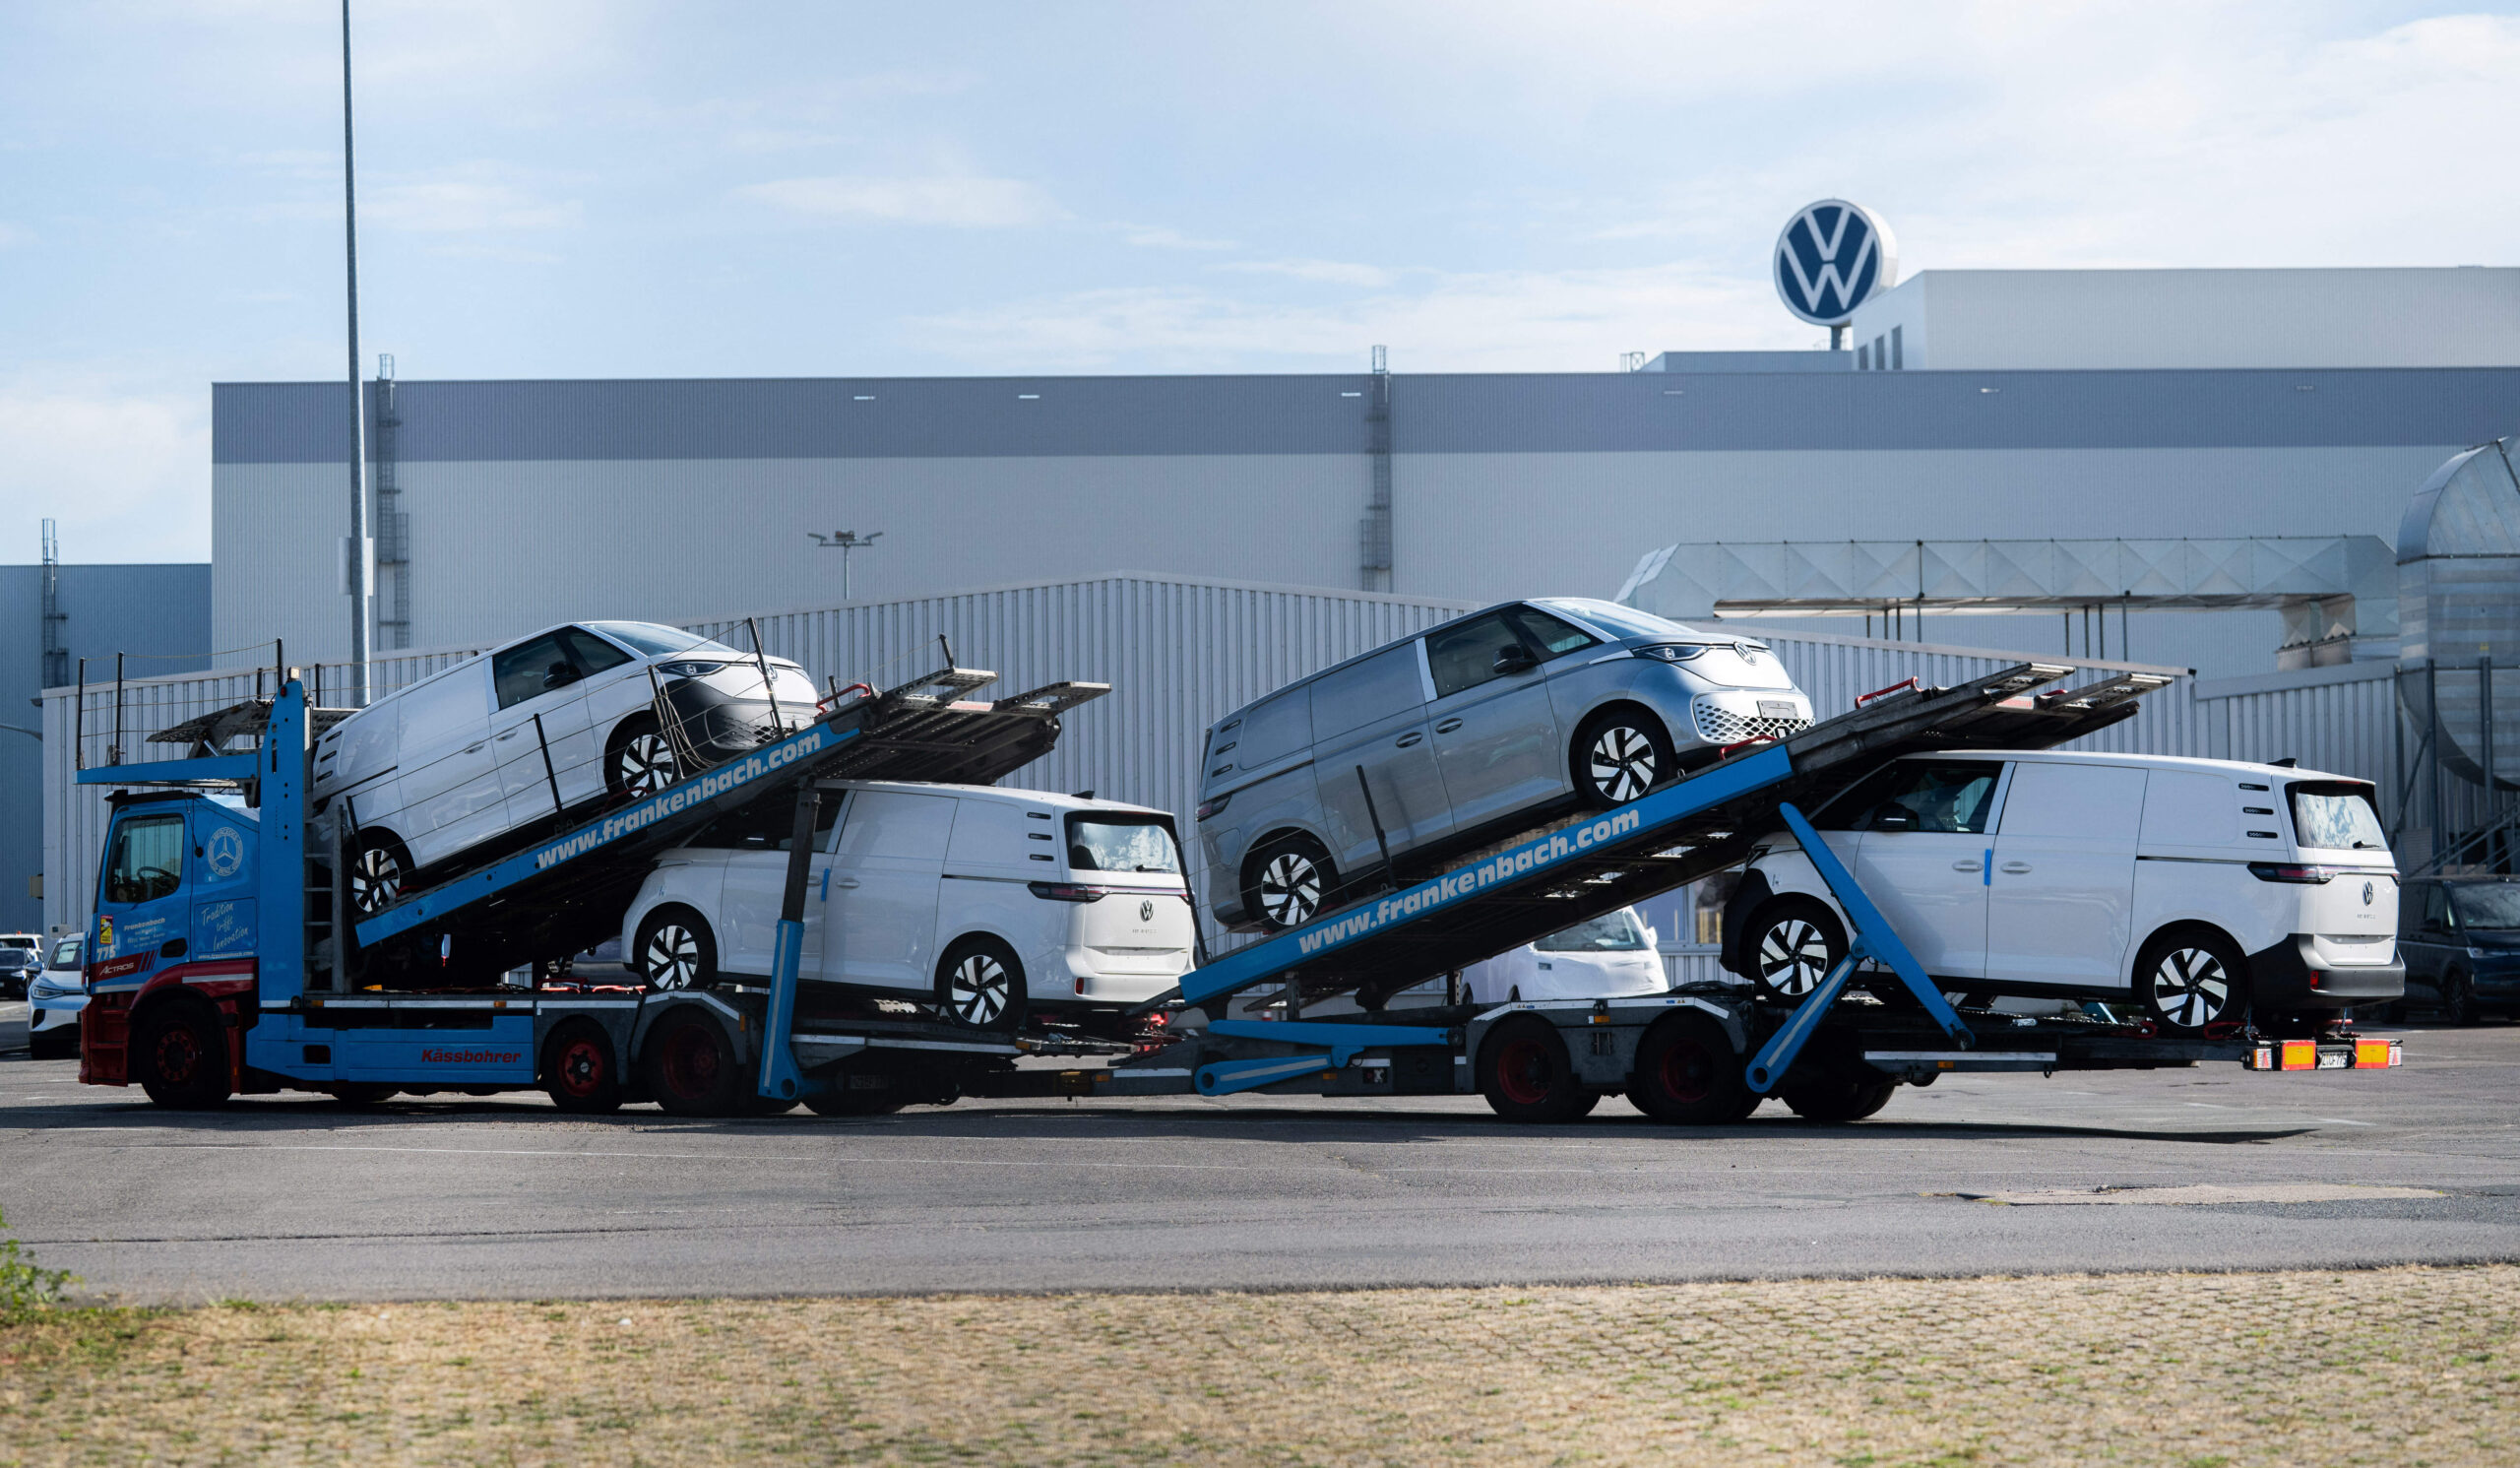
On parle beaucoup d’un « choc chinois 2.0 ». Dans l’automobile, il n’y a rien d’hypothétique. Et, contrairement au premier choc, qui avait principalement touché les segments manufacturiers à faible et moyenne technologie, celui-ci est plus douloureux. Il atteint le cœur même des avantages comparatifs que l’Europe pensait conserver : l’automobile, les pièces automobiles, les énergies renouvelables, l’électronique, tandis que les secteurs que l’Union considère comme ses goulets d’étranglement face à la Chine – pharmacie, moteurs d’avions long-courriers – pourraient à leur tour subir la disruption chinoise dans un avenir proche. Il s’agit précisément des secteurs où se concentre une grande partie de l’innovation européenne, qui génèrent les bénéfices réinvestis dans la recherche et les usines du futur, et qui versent les salaires qualifiés dont dépendent des régions industrielles entières. Perdre du terrain dans ces domaines revient à perdre la partie de l’économie qui finance et renforce les autres capacités.
Comment expliquer ce revirement historique ? Pendant plus d’un siècle, l’Europe a abrité certains des constructeurs automobiles les plus avancés au monde, les réseaux de fournisseurs les plus denses, les plus grandes institutions financières ainsi que le réseau le plus innovant d’institutions publiques génératrices de brevets. Pauvre en hydrocarbures et exposée au chantage énergétique russe, l’Europe avait en outre toutes les raisons de décarboner rapidement ses transports. Or, c’est précisément dans ce domaine que le continent a pris du retard sur la Chine, dont les constructeurs automobiles étaient encore invisibles il y a quinze ans.
Le « Great Greenlash »
La politique industrielle européenne a subi un « greenlash » : il ne s’agit pas d’un rejet en bloc de la décarbonation, comme dans les États-Unis de Trump, mais plutôt d’une tentative de ralentir ou d’édulcorer les engagements technologiques censés permettre cette transition. Les constructeurs automobiles européens et leur association professionnelle, l’ACEA, ont multiplié les pressions en faveur d’une plus grande « neutralité technologique », et de règles plus souples en matière de CO₂. Ils ont aussi appuyé pour conserver après 2035 les hybrides, les carburants synthétiques et les moteurs à combustion interne (MCI), arguant que la faiblesse des infrastructures de recharge, l’irrégularité de la demande des consommateurs et les coûts de production élevés rendent une transition brutale économiquement dangereuse.
Friedrich Merz a ainsi placé cet argument au cœur de la participation de l’Allemagne au débat européen : tout en insistant sur le fait que l’électrification reste la principale voie à suivre à long terme, il a fait valoir depuis son arrivée au pouvoir qu’il ne devrait pas y avoir d’« arrêt net » pour les MCI en 2035. L’électrification étant déjà une réalité chez les constructeurs chinois, cet horizon « de long terme » est surprenant. Ce « greenslash » apparaît comme un aveu d’échec de la transformation industrielle, mais aussi comme une réaction politiquement compréhensible visant à protéger l’emploi, les réseaux de fournisseurs et les capitaux irrécupérables.
Le risque de ce « greenlash » est toutefois double. Premièrement, il identifie à tort les causes de la crise, en l’attribuant aux ambitions européennes de décarbonation énoncées dans le Pacte vert et aux nombreuses initiatives qui en ont découlé, plutôt qu’à une politique industrielle verte trop timide. Deuxièmement, céder à l’argument de la « neutralité technologique » à un moment où le marché automobile hors des États-Unis est tout sauf neutre sur le plan technologique, pourrait certes préserver les actifs existants à court terme, mais aussi rendre le rattrapage technologique plus difficile à long terme.
Subventions chinoises ou esprit entrepreneurial chinois ?
Deux discours hantent aujourd’hui l’Europe. Le premier, défendu par la Commission et certains États membres, consiste à affirmer que les problèmes de l’Europe tiennent aux subventions chinoises massives et déloyales, ainsi qu’aux guerres des prix planifiées qui créent une surcapacité chez les champions industriels de Pékin. Ce discours n’est pas sans fondement mais, à lui seul, il ne permet pas de saisir les causes profondes du basculement.
Les calculs du Rhodium Group 34 montrent en effet que l’impact des subventions chinoises par véhicule reste modeste : 292 dollars pour BYD et 64 dollars pour Geely par rapport à Tesla. Selon Rhodium, l’avantage décisif réside dans l’intégration verticale mise en œuvre par des entreprises privées chinoises telles que BYD ou Geely. Initialement fabricant de batteries, BYD a changé la donne dans l’industrie automobile en plaçant la batterie au cœur de la plateforme technologique, ce qui lui confère un avantage de coût estimé à 2 369 dollars par véhicule.
Il y a ensuite un deuxième discours que l’on pourrait qualifier de « néo-schumpétérien » porté par de nombreux analystes du secteur, qui soulignent que la Chine a « gagné » la bataille des véhicules électriques, car les constructeurs automobiles évoluent dans une économie politique hypercapitaliste, libre des excès réglementaires européens, de ses prix élevés de l’énergie et d’une main-d’œuvre « surévaluée ». Pour ces raisons, ces entrepreneurs peuvent développer leurs entreprises à très grande échelle bien plus rapidement qu’en Europe. Selon eux, si l’État chinois joue un rôle, c’est uniquement pour freiner les choses ; et moins Pékin et les collectivités locales interviennent, mieux se porte l’entrepreneuriat chinois.
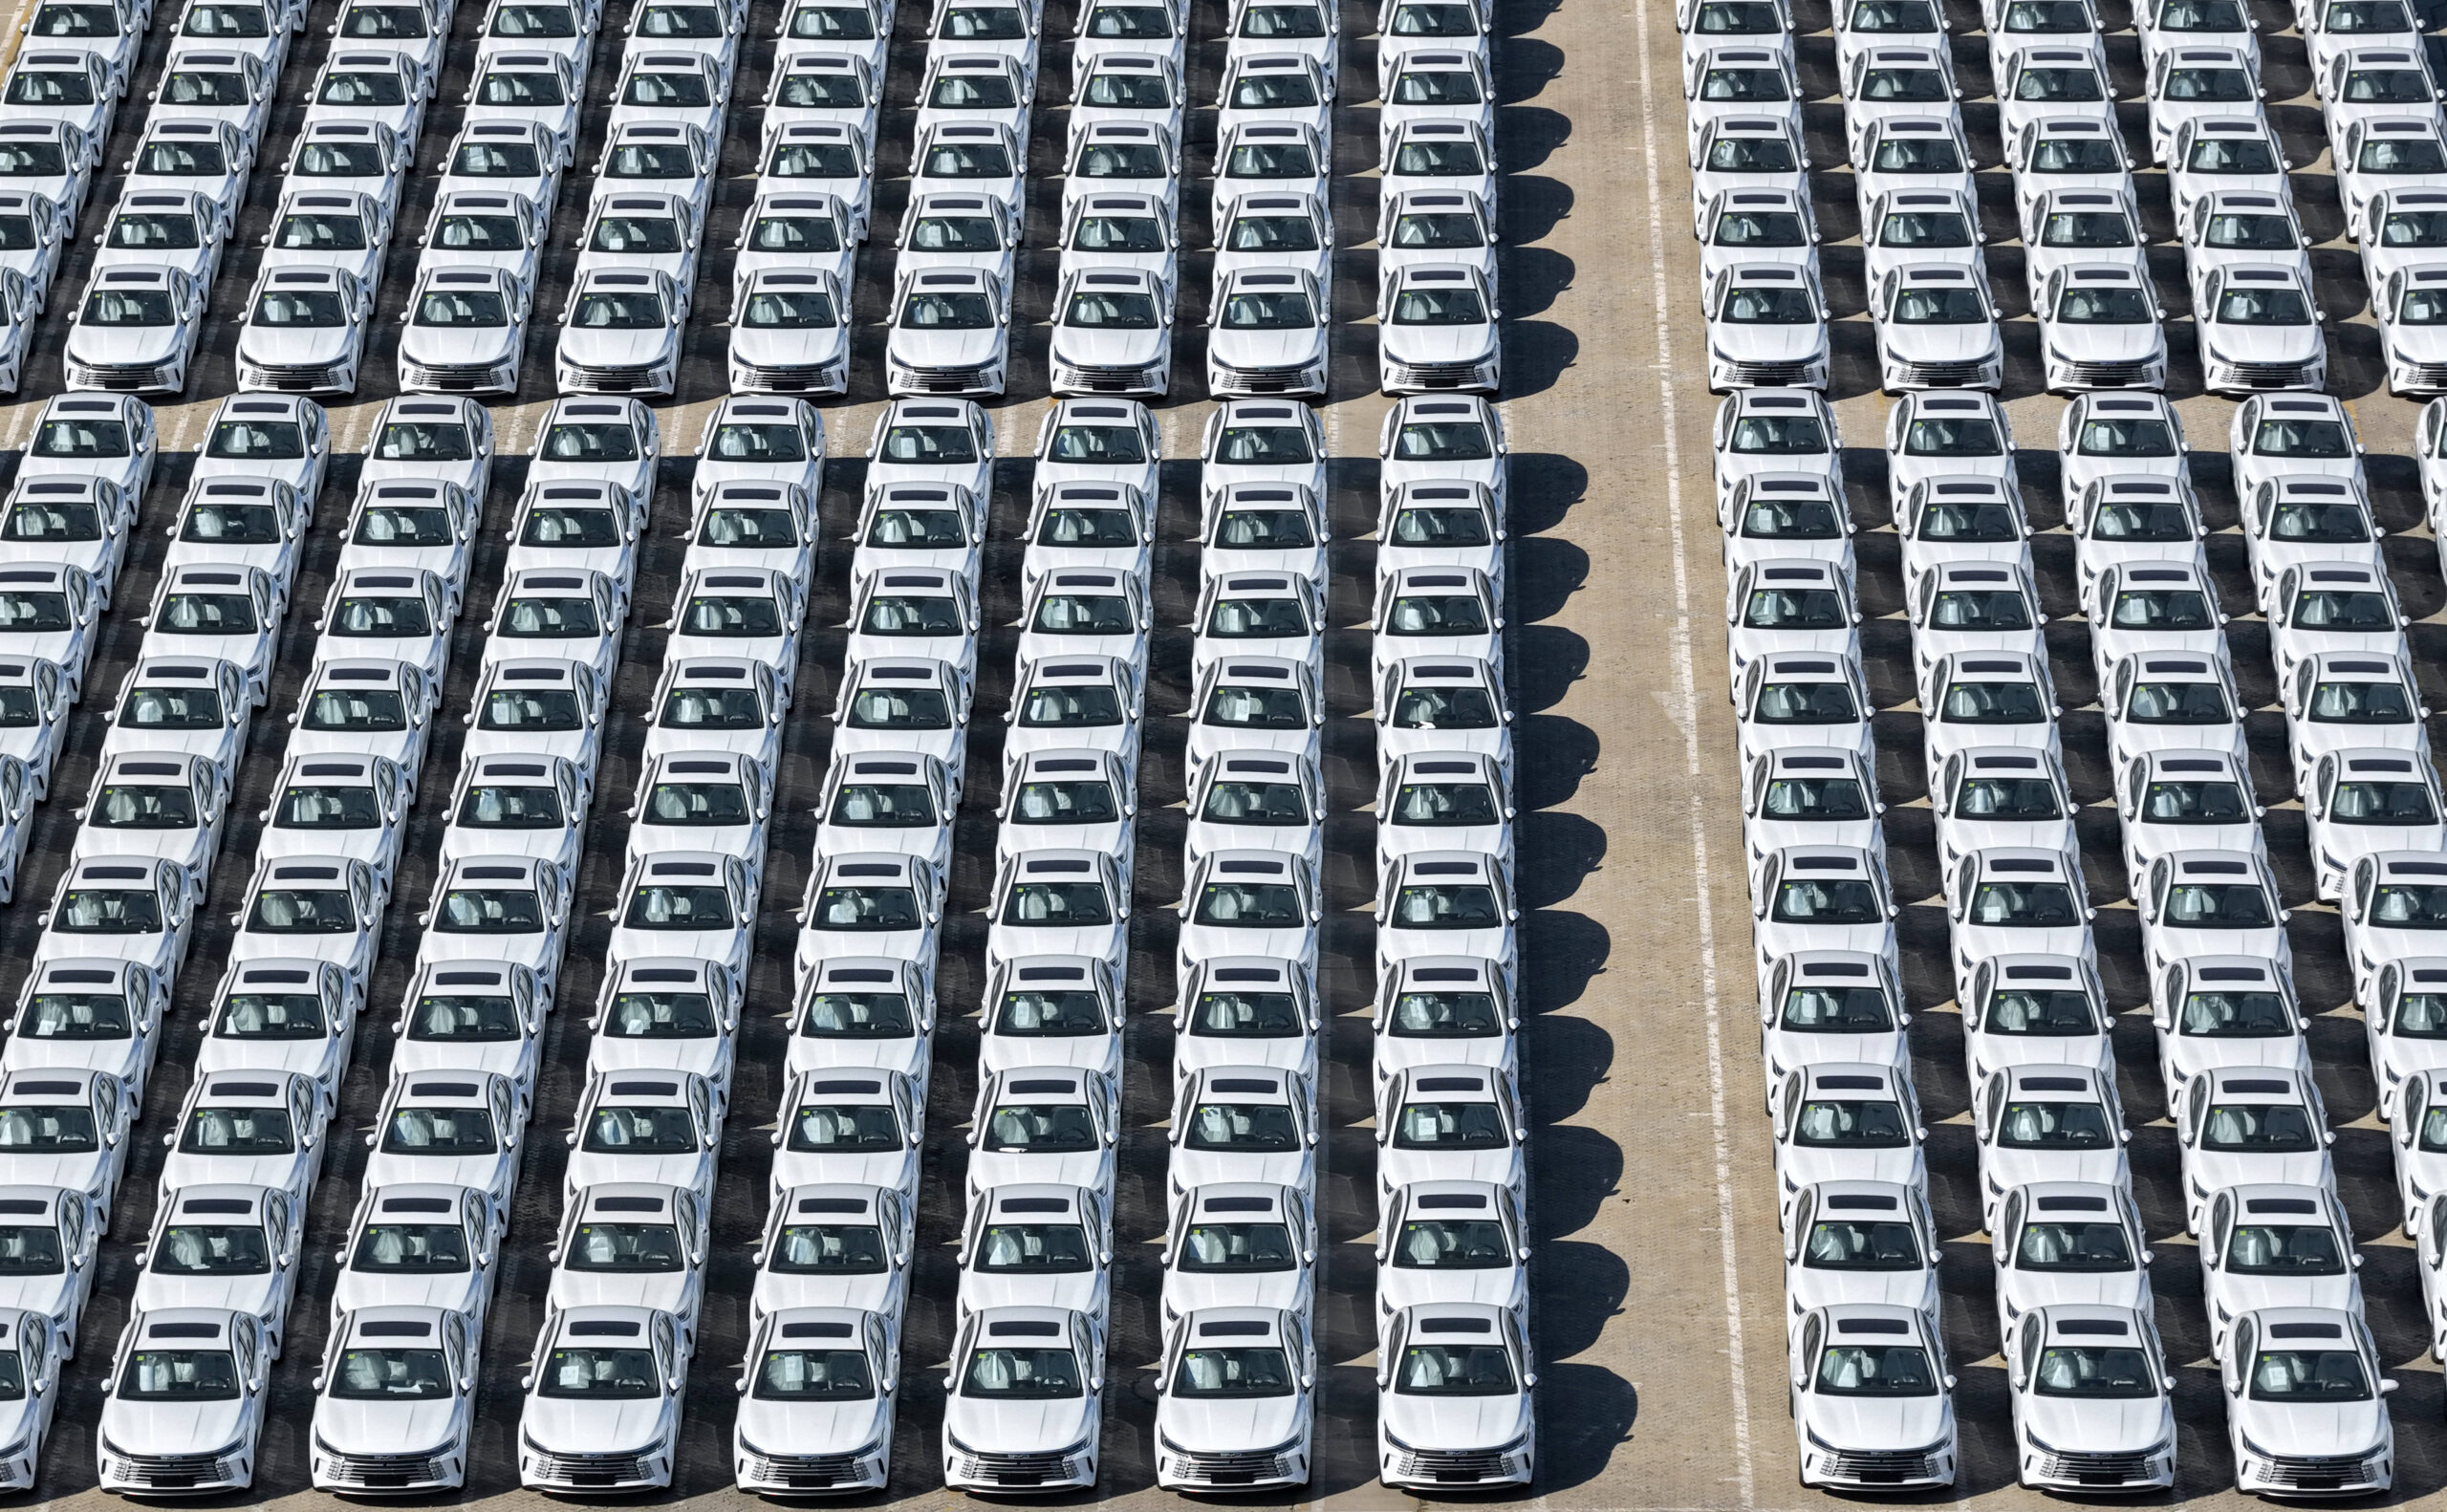
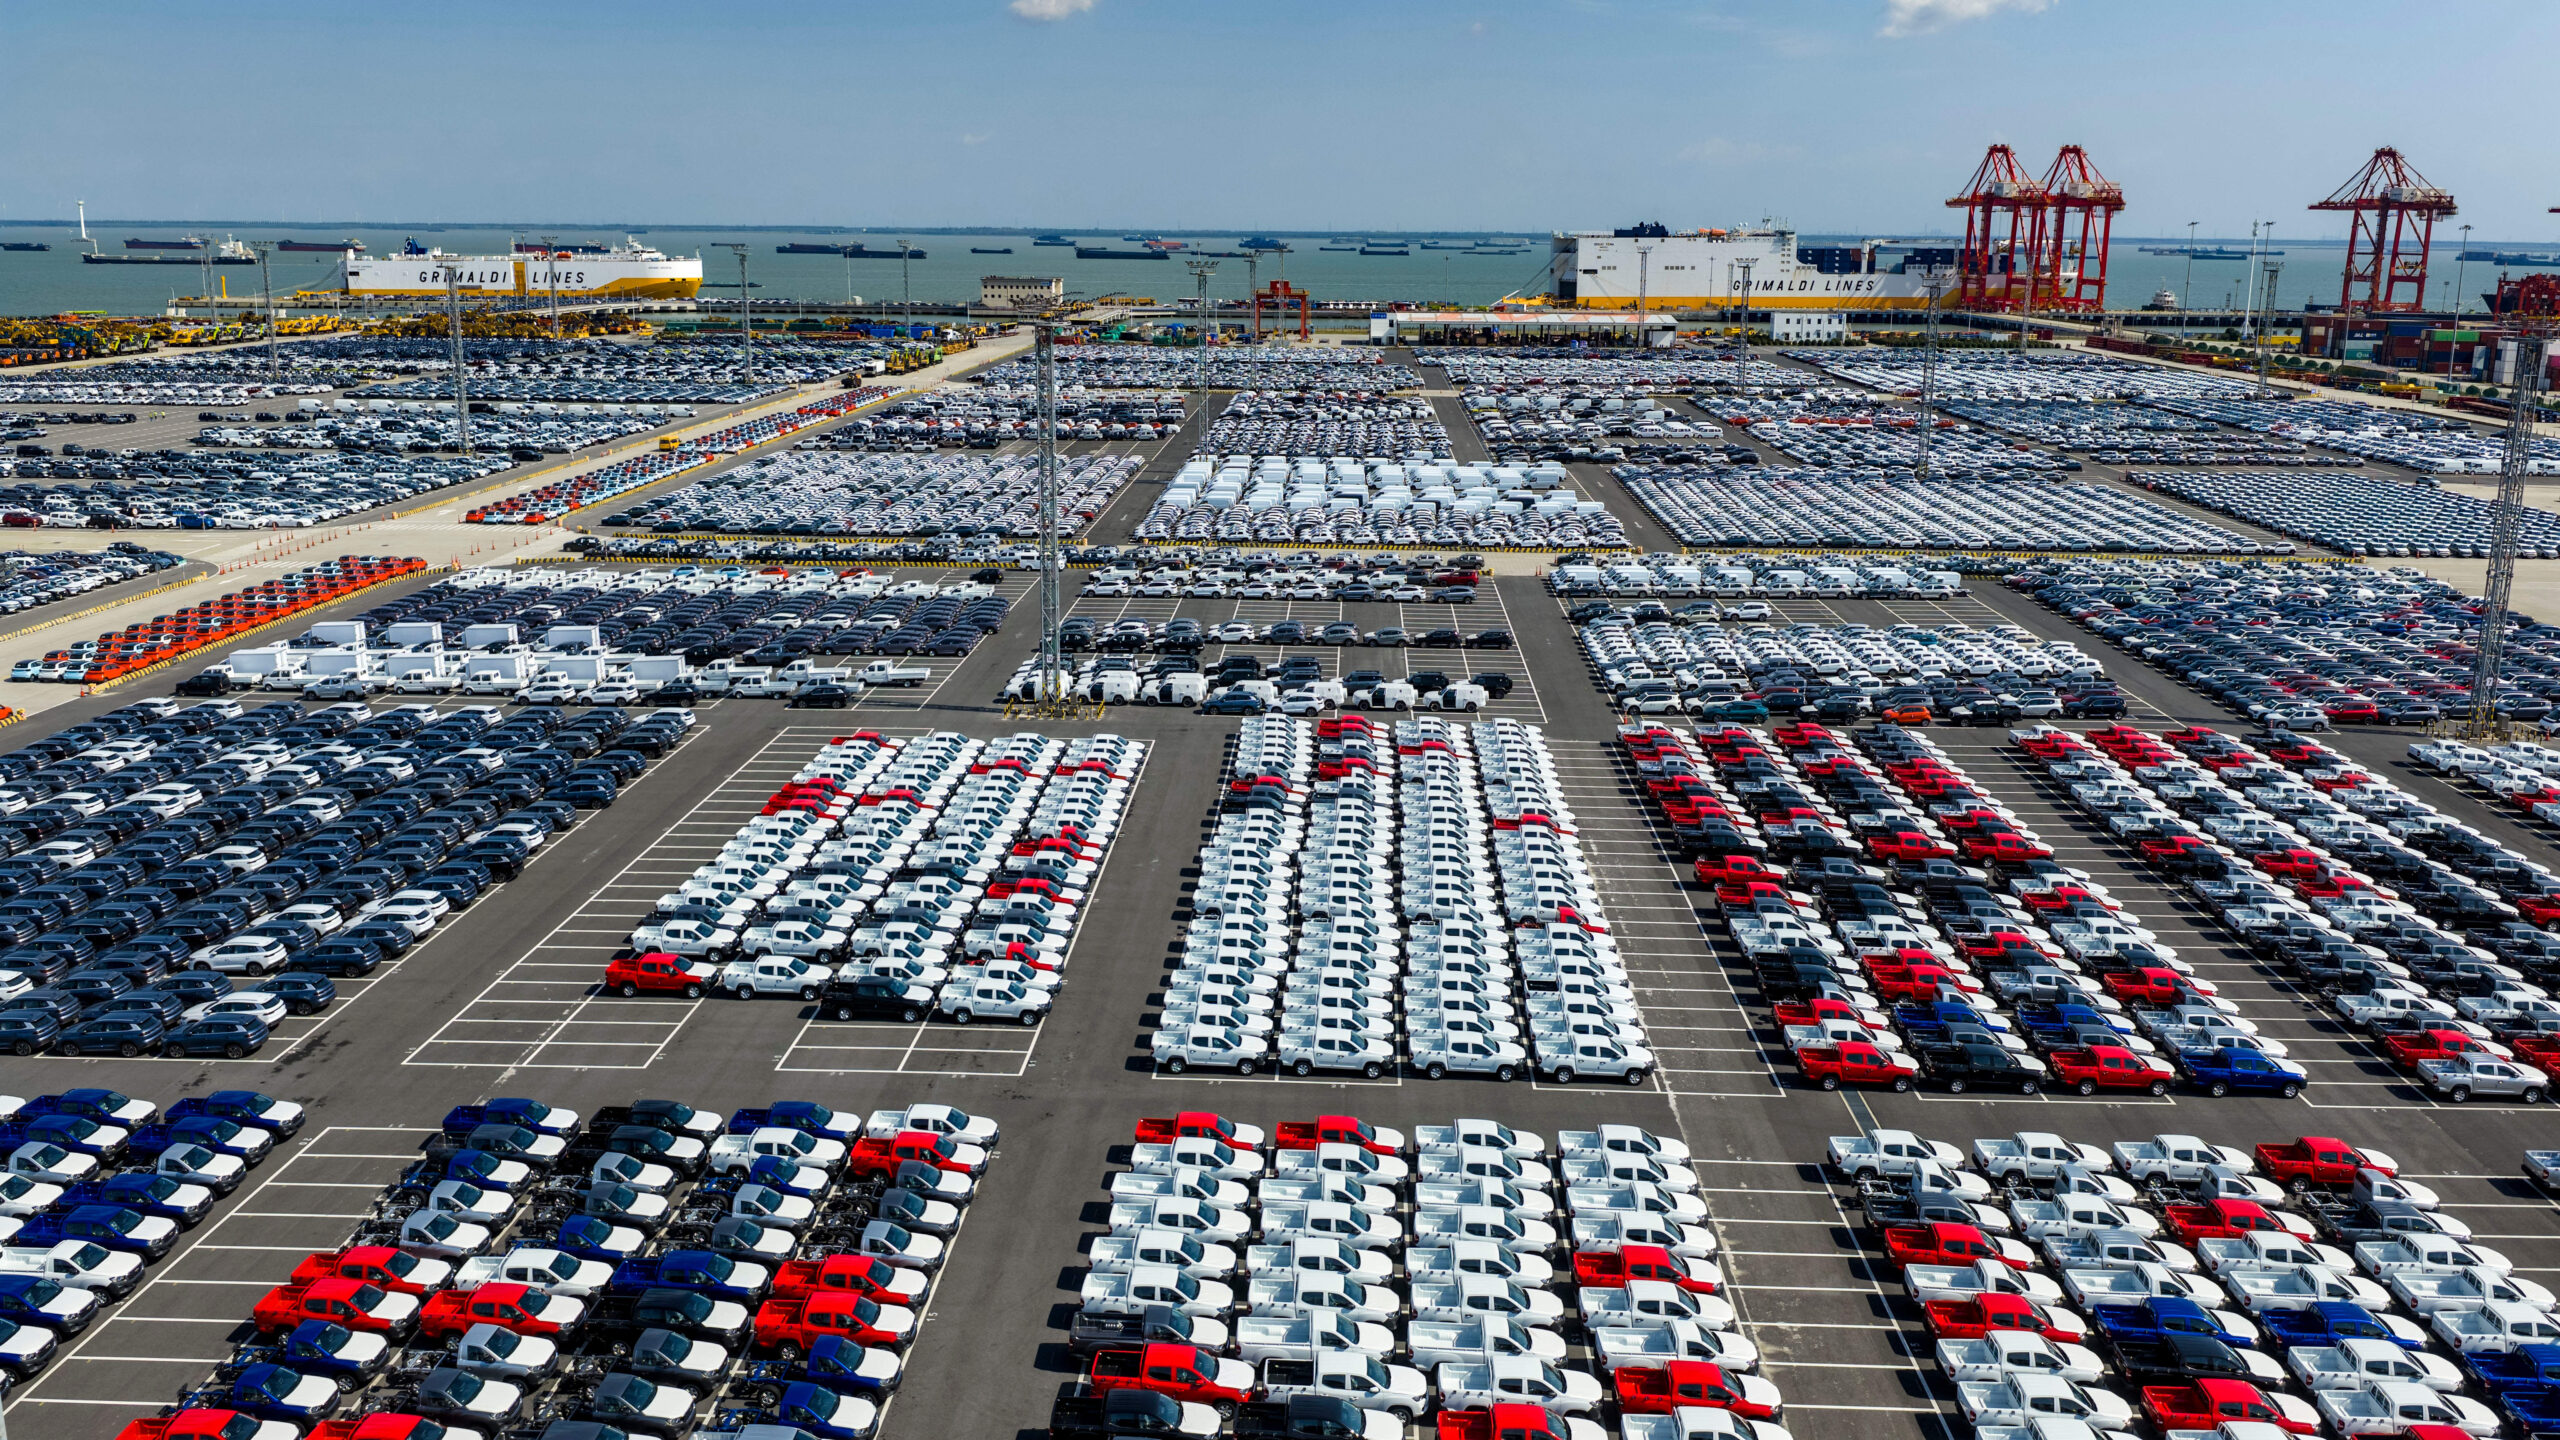
Cet argument présente de nombreux mérites. Les « leaders » des marchés chinois des véhicules électriques, des énergies renouvelables et de l’intelligence artificielle sont en grande majorité des entreprises privées. Warren Buffett a joué un rôle plus important que n’importe quelle entité publique chinoise dans le lancement de BYD. En outre, lorsque Pékin a effectivement parié sur les véhicules électriques, son soutien s’est concentré sur des entités publiques ou des coentreprises incluant des partenaires publics, tandis que le secteur a été développé par des entreprises privées qui ont, pour ainsi dire, défié les directives. En Chine, les entrepreneurs du secteur des nouvelles technologies avaient tout intérêt à prendre des risques, car l’Europe maîtrisait déjà l’ingénierie de pointe des MCI. Ils ne pouvaient donc s’imposer qu’en développant à très grande échelle une technologie que les Européens ne maîtrisaient pas sur l’ensemble de la chaîne de valeur. Dans cette logique, et c’est précisément la leçon de Wan Gang, l’avantage de la Chine pouvait résider uniquement dans sa capacité à miser sur des ruptures technologiques radicales.
Mais si l’esprit d’entreprise suffisait, pourquoi un géant chinois du thermique s’est-il converti à l’électrique quand ses homologues européens ne l’ont pas fait ?
Geely, le géant chinois du moteur thermique, a commencé par suivre la voie classique du constructeur automobile, gravissant la chaîne de valeur par le biais d’acquisitions multiples. Il a racheté Volvo en 2010, puis Lotus et une participation dans Daimler. L’entreprise est ainsi devenue un leader du marché des MCI, tout aussi installée dans ses routines et ses réseaux de concessionnaires que n’importe quelle marque allemande. C’était la « VW chinoise », comme me l’a confié un dirigeant chinois. Mais, encouragée par le gouvernement chinois qui avait fait des véhicules électriques une priorité et alourdie par les coûts d’investissement liés à l’expansion des MCI, Geely s’est convertie aux véhicules électriques bien plus vite que Volkswagen : elle est ainsi devenue le numéro deux chinois du véhicule électrique, derrière BYD.
Volkswagen est profondément implantée sur le marché chinois via une coentreprise qui, pendant plusieurs décennies, a vendu plus de voitures que n’importe quelle autre entreprise en Chine. Malgré cela, elle a eu beaucoup plus de mal à atteindre les objectifs de Geely. Et pour cause, dans les années 2010, l’État allemand et l’Union proposaient des incitations bien moins fortes pour l’électrification de la gamme. L’entreprise était aussi prisonnière de ses engagements envers le Mittelstand dépendant des MCI et étroitement lié au monde politique, et dont les sous-traitants (pistons, boîtes de vitesses, pompes d’injection…) étaient structurellement condamnés à être les perdants de la transition électrique, en raison de l’absence d’une véritable politique industrielle pour absorber ce coût d’ajustement, comme celle mise en place par la Chine pour ses propres secteurs.
Le soutien public en faveur des véhicules électriques en Europe a été tardif et hésitant, tant du côté de l’offre que de la demande. Volkswagen s’est donc lancée dans l’électrification avec bien moins d’enthousiasme que Geely, tandis que BMW, Stellantis, Renault et Daimler ont fait encore moins d’efforts. Geely et VW, deux géants du secteur des MCI partis du même point de départ et ayant obtenu des résultats opposés, montrent que les positions dominantes n’ont jamais été le facteur décisif. Seul le régime de politiques publiques dans lequel chacun évoluait l’a été.
En résumé, le discours sur le dumping chinois considère la coordination avancée entre l’État et le secteur privé (la planification) comme une distorsion à sanctionner, tandis que le discours néo-schumpétérien la considère comme secondaire, car elle ne fait que soutenir des dynamiques déjà présentes au sein des entreprises. Aucun de ces discours ne parvient à identifier la cause de la divergence entre l’Europe et la Chine : l’absence de planification de la chaîne de valeur des véhicules électriques et de sa coévolution avec la planification stratégique des entreprises. Cette synergie, semée de contradictions et d’échecs en Chine comme tout pari d’une telle envergure, explique mieux pourquoi l’Europe a laissé à la Chine le soin de construire le futur « électrostate ».
Coévolution : quand la stratégie d’entreprise et la politique d’État se transforment mutuellement
La coévolution entre la planification d’État et celle des entreprises se produit lorsque la première modifie les incitations auxquelles les secondes réagissent, tant du côté de l’offre que de la demande. Et elle intervient t quand, la manière dont ces dernières réagissent à ce plan, façonne de manière dynamique ce que le premier peut exiger d’elles à l’étape suivante 35. Un consultant allemand exerçant en Chine note que la planification chinoise est « un système bayésien de mise à jour cognitive qui réagit aux changements du marché pour mieux le piloter ». L’absence d’un système équivalent en Europe empêche de mener à bien des changements prométhéens tels que le passage de la propulsion à moteur thermique à la propulsion électrique.
Une transition technologique de cette ampleur ne saurait reposer uniquement sur la réglementation, les subventions ou l’audace de certaines entreprises. Elle exige une mobilisation d’ampleur pour coordonner l’ensemble des chaînes de valeur porteuses de la nouvelle technologie, tout en organisant le déclin méthodique de l’ancienne, en gérant les pertes et les gains au fur et à mesure. Sans cela, la réglementation, les prix du carbone et les critères ESG ne font que fixer des objectifs politiquement vulnérables, et les entreprises optimisent leurs trajectoires en restant prudentes, plutôt que de rompre avec leur trajectoire actuelle grâce à un soutien étatique crédible et durable.
Dans le cas spécifique des véhicules électriques, l’État doit intervenir de manière coordonnée dans cinq domaines pour réussir la transition et garantir la compétitivité industrielle : la sécurisation des minerais critiques, la production de batteries, l’électronique embarquée, la gestion de la demande via des subventions conditionnelles, et le déploiement des infrastructures de recharge. En Europe, où cette coordination a fait défaut, les géants de l’automobile ont cherché à se protéger contre le risque, en misant simultanément sur des voitures à MCI plus efficaces, en retardant les investissements, et finalement, en s’opposant à une électrification plus rapide. En Chine, où le système a d’abord été testé, puis déployé à grande échelle tout en gagnant en sophistication, un écosystème de véhicules électriques hyper-compétitif a vu le jour.
Des minerais critiques aux batteries
Les batteries représentent 30 à 40 % du coût total d’un véhicule électrique. Avant de se lancer dans une expansion massive, Pékin avait prévu d’asseoir sa domination dans le domaine des batteries. Pendant des décennies, la Chine a consacré d’importantes ressources à son autonomie stratégique en matière d’extraction des minéraux critiques, et surtout, de technologies de traitement, au point de devenir un passage obligé pour ces dernières. Tandis que l’exploitation minière des minéraux critiques était largement entre les mains du secteur privé, la fusion – qui ne générait pratiquement rien, voire aucun profit – devait être assurée par de grandes entreprises publiques. Ne disposant pas d’une chaîne d’approvisionnement en cobalt et en lithium transformés, ni soumise aux taxes à l’exportation chinoises ni aux risques liés au contrôle des exportations, l’industrie européenne des batteries pour véhicules électriques était d’emblée beaucoup moins compétitive, et se concentrait sur des solutions de recyclage de batteries plus complexes, à l’instar de Northvolt.
Dès 2015, le gouvernement central chinois a publié une « liste blanche » des fournisseurs de batteries éligibles aux subventions, excluant de fait les producteurs étrangers LG Chem, Samsung SDI et Panasonic. Dans le même temps, les subventions n’ont pas été accordées à tout va, mais directement liées aux progrès réalisés en matière de densité énergétique et d’efficacité de production. Sans surprise, BYD et CATL, qui s’étaient déjà montrées redoutablement efficaces et disposaient de bases industrielles, sont devenus des acteurs clef de cette révolution en améliorant rapidement la composition chimique de leurs batteries, leurs procédés de fabrication et leurs structures de coûts.
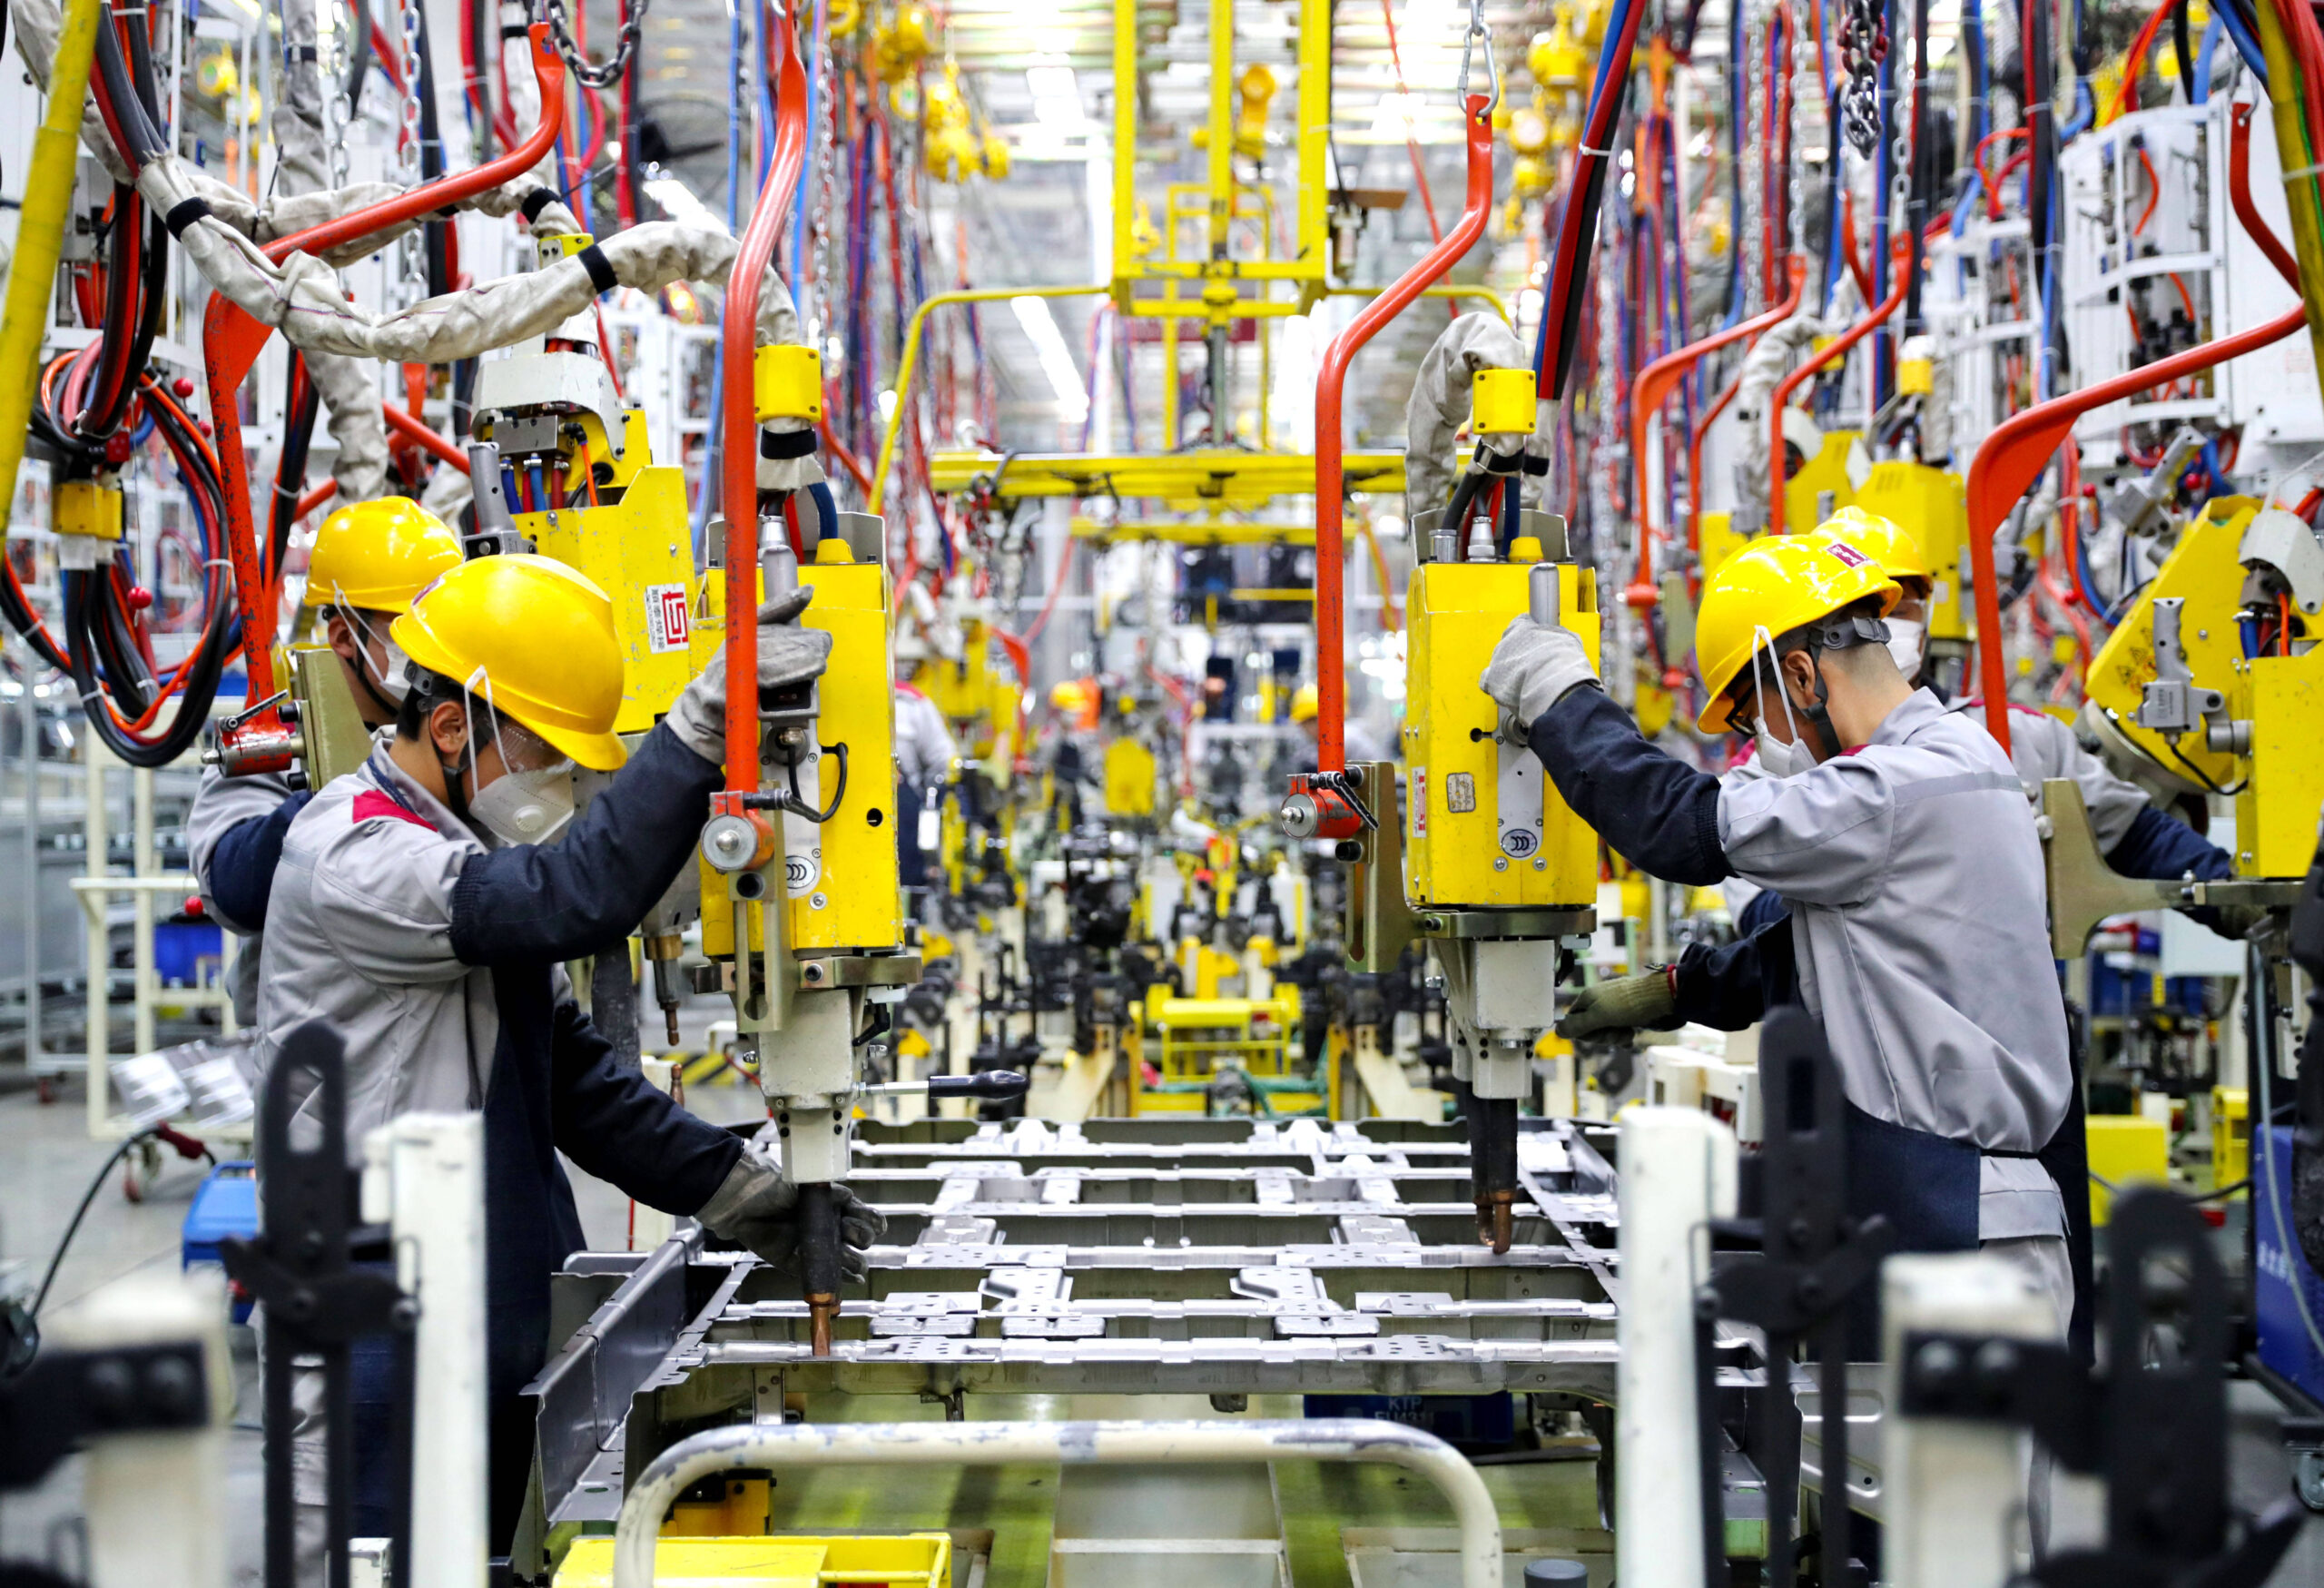
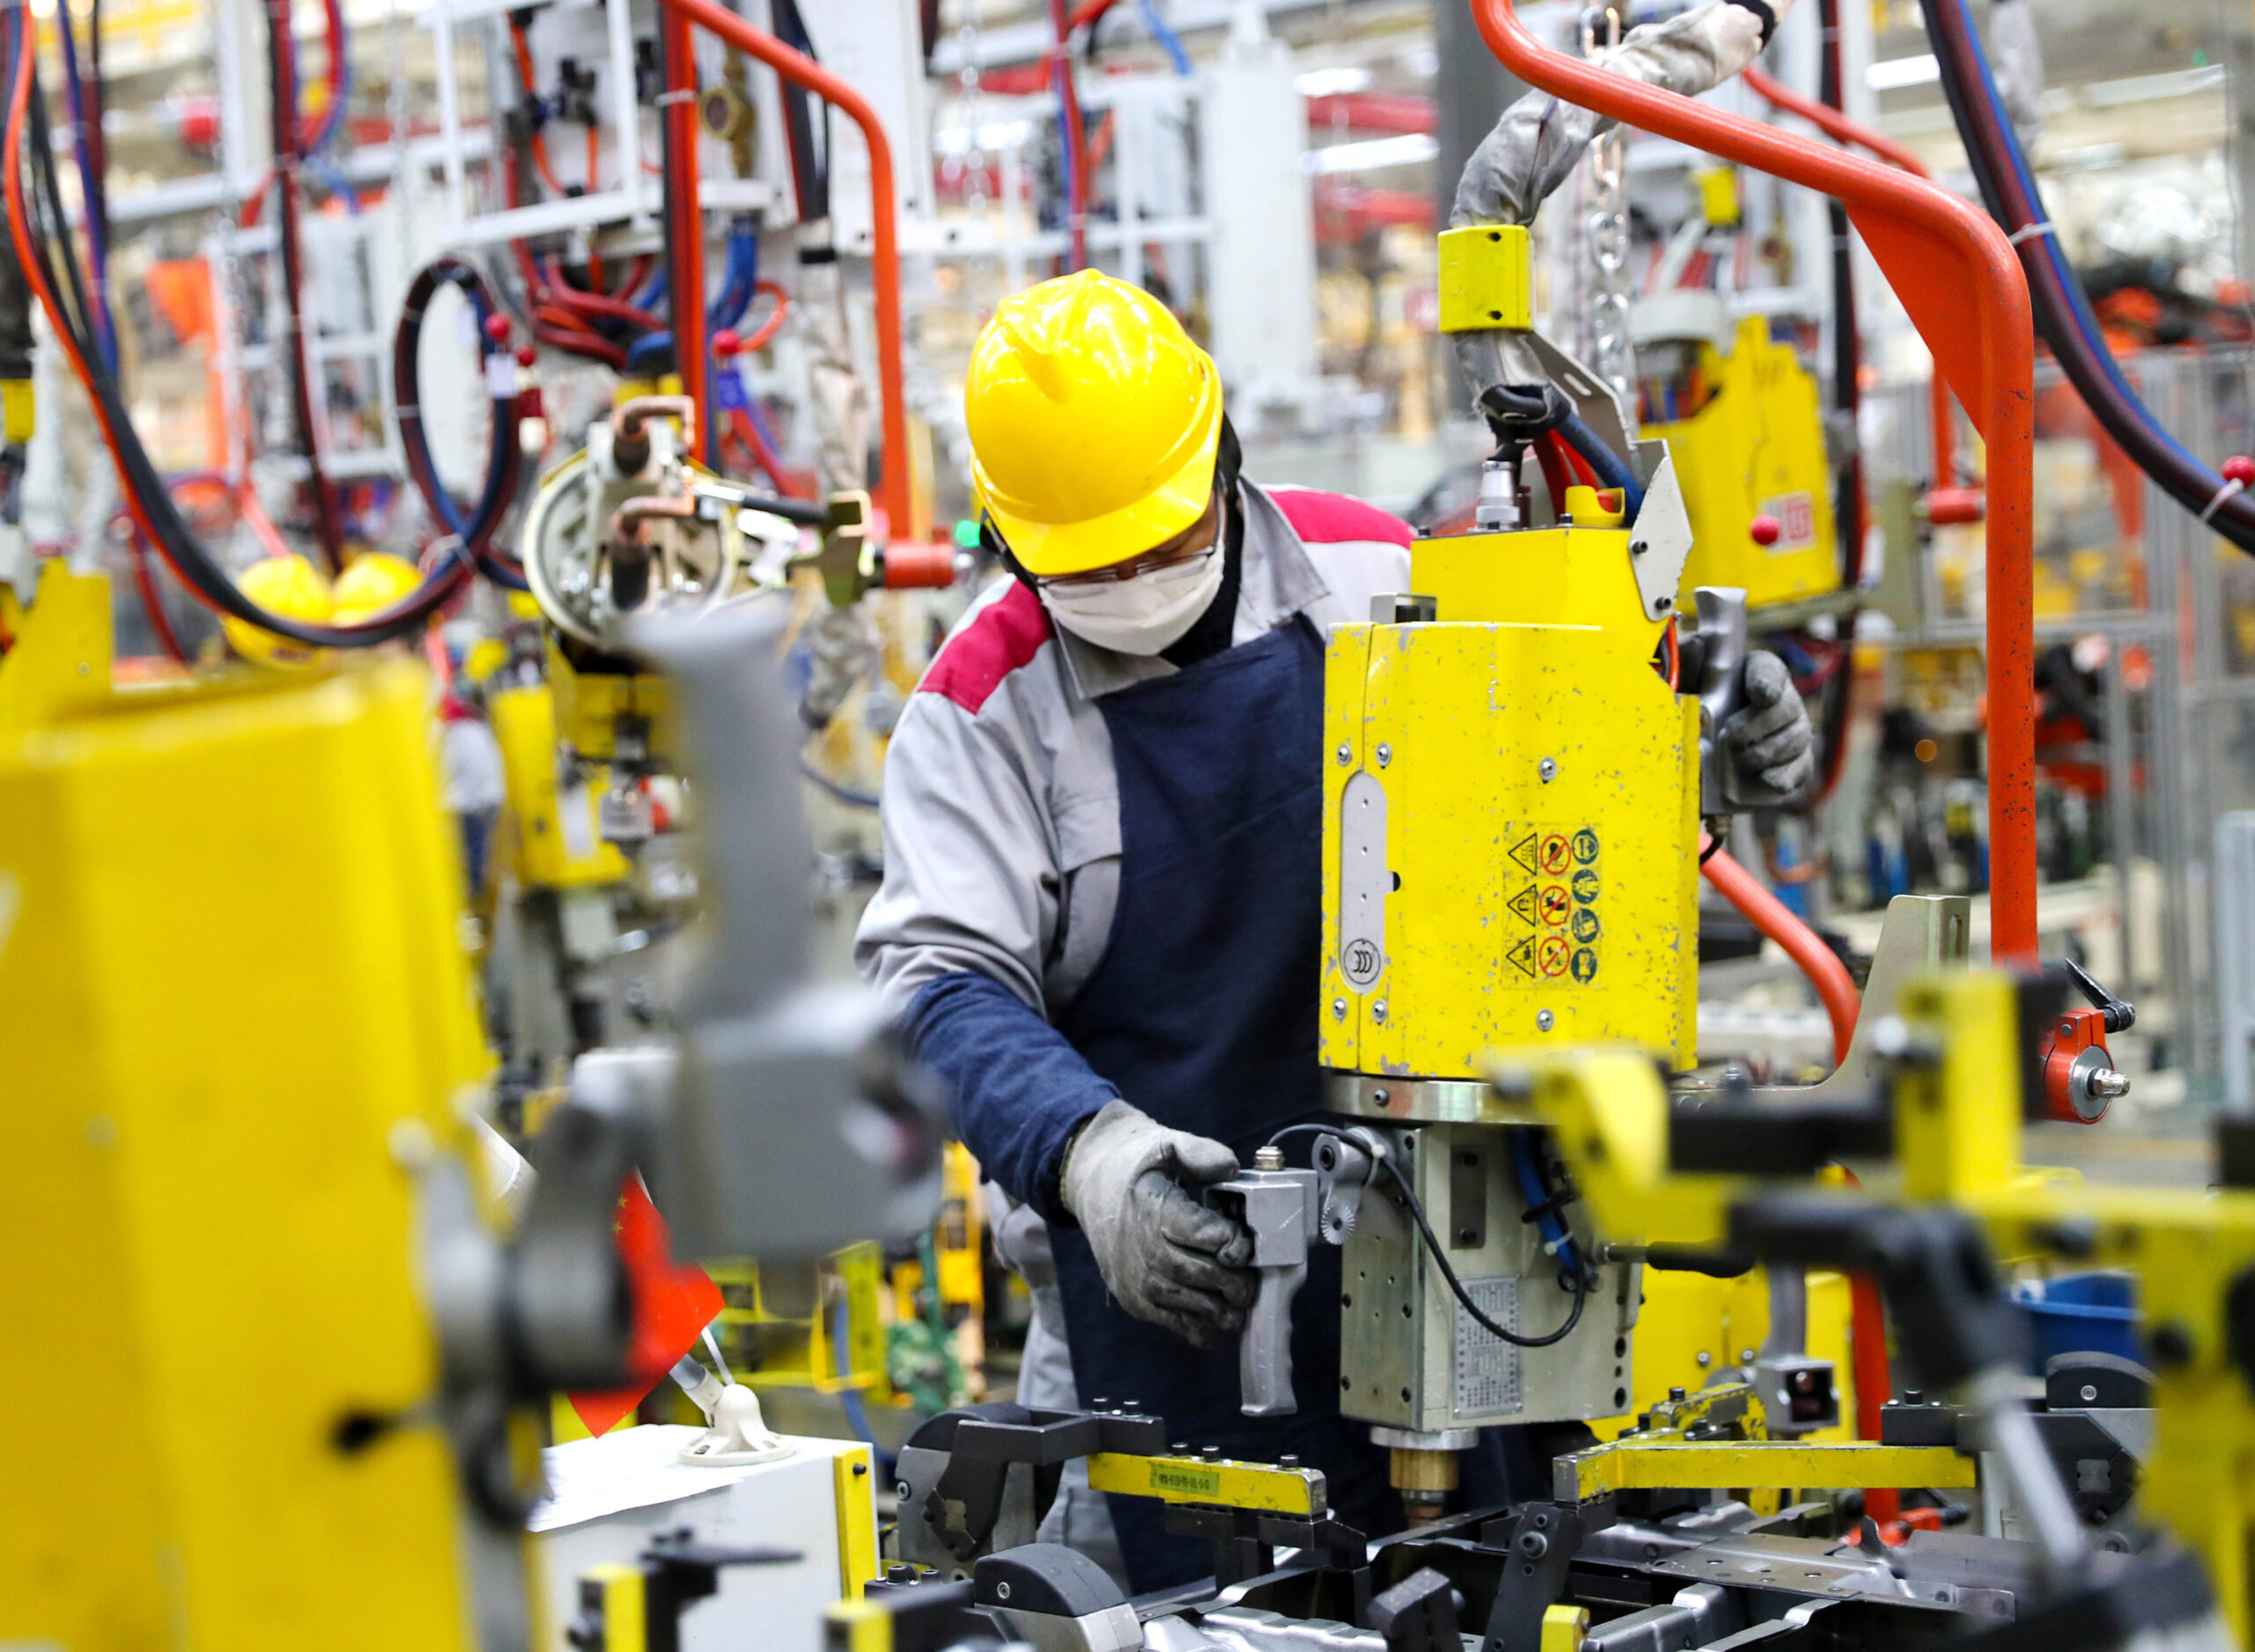
L’État a alors adopté une attitude néo-mercantiliste vis-à-vis des Coréens et des Japonais, protégeant ainsi ses « jeunes pousses » du secteur des batteries. L’intervention de l’État à ce stade de leur développement était déterminante puisqu’elle pouvait permettre ou empêcher leur expansion à grande échelle jusqu’à une domination mondiale. Les volumes de production considérables qui ont résulté de ces initiatives ont généré de puissants effets d’apprentissage, qui ont à leur tour permis d’améliorer la puissance, la sécurité et la fiabilité des batteries tout en réduisant les coûts et en renforçant les bénéfices destinés à de futurs investissements. Discrètement, un fonds chinois d’orientation industrielle a également pris une participation dans CATL avant son introduction en bourse, ce qui allait permettre à l’entreprise de lever les fonds nécessaires pour étendre sa base de production à la hauteur de la demande prévue dans le prochain plan quinquennal. Au début des années 2020, les entreprises chinoises ont de plus en plus établi des références en matière de coûts et d’échelle pour le secteur, tout en s’assurant des positions dominantes dans le traitement des cathodes, les matériaux d’anodes, la fabrication de composants et dans d’autres maillons de la chaîne de valeur. En revanche, le pari européen sur Northvolt pour obtenir une autonomie en matière de batteries a échoué, en raison à la fois des faibles capacités opérationnelles et d’une mauvaise gestion de la demande en véhicules électriques de l’Union – qui n’a pas su garantir des infrastructures de recharge adéquates – et par les États membres, avec leurs programmes de subventions désordonnés. Lorsque les retards de production et la hausse des taux d’intérêt ont affaibli son bilan, ni le gouvernement suédois ni le gouvernement allemand ne sont intervenus pour stabiliser l’entreprise, bien que Volkswagen en ait été le premier actionnaire (21 %). Les meilleurs espoirs de l’Europe en matière d’autonomie en batteries reposent sur le succès des start-ups françaises, qui sont néanmoins confrontées à des problèmes similaires à ceux de Northvolt lors de la montée en cadence industrielle 36. L’avenir, semble-t-il, appartient, au mieux, à des coentreprises entre fabricants de batteries européens et asiatiques 37 basées dans l’Union.
Électronique embarquée : fragmentation et vulnérabilité
Les véhicules électriques ne sont pas seulement des batteries sur roues, mais aussi des ordinateurs sur roues. La faiblesse structurelle des constructeurs automobiles allemands en matière d’électronique embarquée s’est révélée au grand jour lors de la pénurie de semi-conducteurs de 2020-2022. Dépendants de fournisseurs de premier rang tels que Bosch et Continental pour leurs puces et leurs unités de contrôle, et s’appuyant sur des architectures fragmentées spécifiques à chaque modèle, les constructeurs européens ne disposaient pas de l’intégration électronique interne qui leur aurait permis de repenser rapidement leurs systèmes lorsque la pénurie a frappé. Il en a résulté des arrêts de production prolongés chez Volkswagen, BMW et Daimler. Loin de constituer un signal d’alarme, cette crise n’a guère changé la donne et aucune pression n’a été exercée par l’Union ou les gouvernements des États membres pour stabiliser ce maillon clef de la chaîne de valeur des véhicules électriques.
L’Europe manquait également de géants du numérique capables d’investir dans les composants électroniques des véhicules électriques, comme l’a fait Amazon aux États-Unis avec la conduite autonome et les logiciels embarqués, ou comme l’ont fait Huawei, Alibaba et Tencent en Chine. L’allemand SAP, bien que dominant dans les logiciels d’entreprise, ne s’est jamais diversifié vers les infrastructures cloud ou les plateformes en temps réel exigées par les nouvelles fonctionnalités automobiles. Bosch n’a commencé que récemment à combler ce vide, notamment en prenant en 2023, aux côtés d’Infineon et de NXP, 10 % de l’ESMC, la future usine de puces de TSMC à Dresde, subventionnée à hauteur de 5 milliards d’euros par Berlin dans le cadre du règlement européen sur les puces. Trop peu, trop tard.
À ce moment-là, les entreprises chinoises spécialisées s’étaient déjà solidement implantées sur ce marché, détenues par les géants des plateformes numériques que l’Union n’avait pas su développer dans les années 2010, alors que la Chine menait une politique industrielle dotée de moyens considérables pour assurer son autonomie numérique vis-à-vis des États-Unis. Les constructeurs automobiles chinois, en partenariat avec les gouvernements provinciaux et municipaux, ont alors tiré parti de ces géants de l’économie numérique, des écosystèmes électroniques denses du delta de la rivière des Perles et des milliers de fournisseurs de composants autour de Shenzhen, créant ainsi des pôles d’activité pour l’électronique des véhicules électriques sans véritable concurrence à l’échelle mondiale. Il est impossible d’ignorer le rôle de la planification étatique au niveau provincial dans leur croissance : marchés publics, capital-risque des collectivités locales (les fameux « fonds d’orientation gouvernementaux »), incitations fiscales, écosystèmes de commercialisation des innovations techniques issues des universités, investissements massifs dans le développement de compétences sur mesure pour l’industrie de l’électronique des véhicules électriques. Tous ces éléments s’inscrivaient dans des programmes du gouvernement central tels que « Made in China 2025 », ainsi que dans des initiatives antérieures, ciblant explicitement les semi-conducteurs, l’électronique de puissance et les logiciels embarqués en tant que technologies stratégiques ayant des retombées sur le secteur automobile. Certes, le prix à payer pour la concurrence au niveau provincial pour la concrétisation de tout cela, a été la duplication des efforts et la surcapacité. Les Européens peuvent pointer du doigt cette situation avec suffisance, mais ce qui compte, c’est le résultat final : alors que la Chine d’aujourd’hui abrite des entreprises de renommée mondiale dans ce domaine technologique, l’Europe, autrefois leader en la matière, est pratiquement absente.
Il est important de noter que la Chine a bâti cette industrie électronique compétitive sous contrôle local, en partie en réaction aux contrôles à l’exportation américains sur les puces et leur fabrication, une contrainte à laquelle l’Europe n’a jamais été confrontée. En termes de développement, la Chine a transformé les semi-conducteurs et l’électronique en atouts stratégiques à usage général grâce à une action étatique coordonnée, réduisant ainsi efficacement la part de marché de Nvidia dans le pays à près de 0.
Gérer la demande
L’incertitude et les perturbations liées à la demande constituent la menace la plus importante pour une nouvelle technologie tentant d’atteindre une échelle commerciale viable. Or, c’est précisément sur ce point que le contraste entre la Chine et l’Europe est le plus marqué. Les mesures européennes de relance axées sur la demande, comme l’« Umweltbonus » allemand ou la prime écologique française, ont subventionné sans distinction les véhicules hybrides rechargeables et les véhicules électriques, sans imposer d’exigences minimales en matière d’autonomie ou autres critères techniques. Les hybrides rechargeables ont ainsi représenté environ 40 % des véhicules subventionnés par l’Umweltbonus, alors même que leurs émissions réelles s’avéraient deux à quatre fois supérieures aux valeurs homologuées. En 2019, un tiers des véhicules électriques européens affichaient encore une autonomie réelle inférieure à 250 kilomètres ; les premières versions de la BMW i3 et de la VW e-Golf, équipées de batteries de moins de 30 kWh, visaient davantage à respecter les normes applicables aux flottes qu’à miser sur la compétitivité mondiale.
À l’inverse, la Chine a explicitement exclu du soutien public les véhicules ne respectant pas certains seuils de densité énergétique et d’autonomie, tout en réprimant activement la demande de véhicules à MCI en offrant des plaques d’immatriculation électriques gratuites et en imposant des quotas et des tirages au sort pour les véhicules thermiques. Il est essentiel de noter que les subventions ont été accordées aux constructeurs et non aux consommateurs. Les constructeurs ont donc été contraints à se lancer dans une course technologique, tout en restant sous étroite surveillance de l’État.
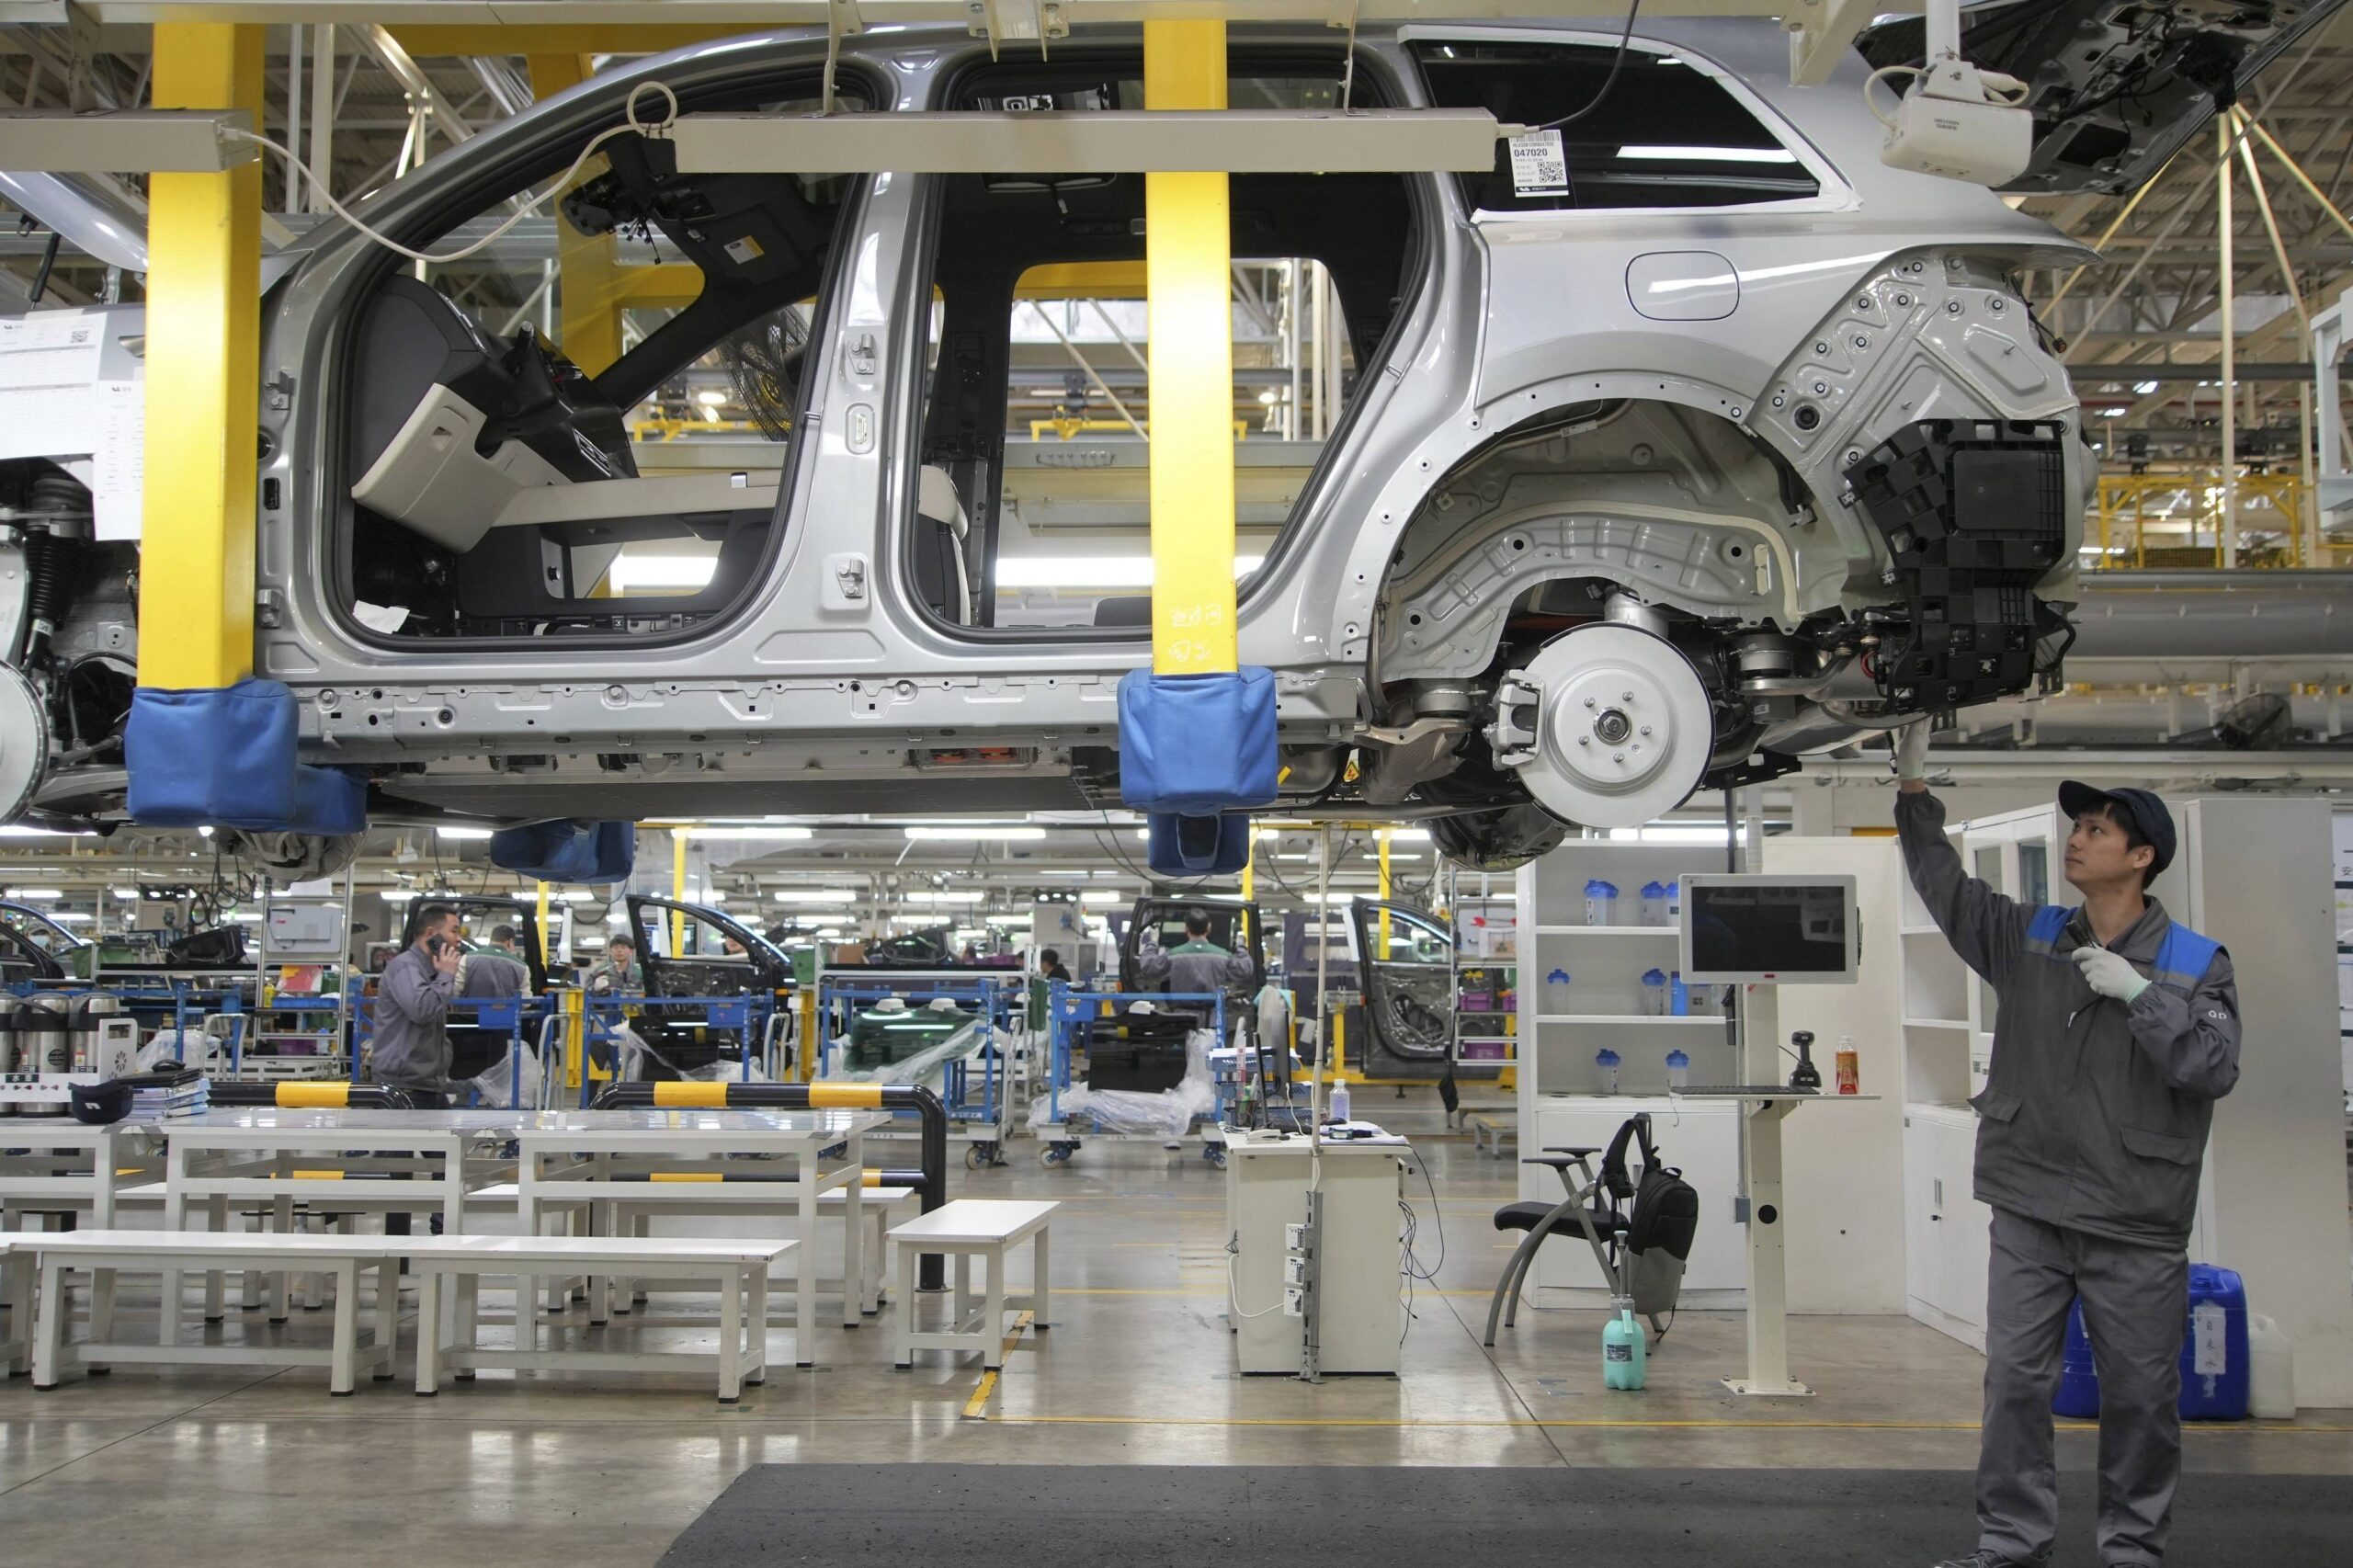
Le déploiement des infrastructures de recharge constitue un autre aspect essentiel de la gestion de la demande : sans réseaux de recharge denses, l’angoisse liée à l’autonomie suffirait à elle seule à dissuader les acheteurs tardifs, quelles que soient la qualité du véhicule ou l’importance des subventions. Les deux blocs ont identifié ce besoin très tôt. L’Union a adopté sa directive sur les carburants alternatifs en 2014, qui a ensuite été renforcée par une réglementation, mais la fragmentation des compétences entre États membres a produit des résultats très inégaux : les Pays-Bas et les pays scandinaves ont mis en place des réseaux denses, tandis que l’Allemagne, l’Europe du Sud et l’Europe de l’Est ont pris du retard. Même lorsque le programme NextGenerationEU a été voté, les exigences en matière de recharge se limitaient au réseau routier paneuropéen RTE-T, les États membres accordant une attention inégale au reste du territoire. Il en a résulté que, rapporté à la population, la Chine, pays dont le PIB par habitant est inférieur à celui de l’État membre le plus pauvre de l’Union, a déployé une infrastructure de recharge deux fois plus importante qu’en Europe au moment où l’industrie des véhicules électriques prenait de l’ampleur. Par conducteur titulaire d’un permis, l’écart se creuse encore davantage : 40 bornes de recharge pour 100 000 conducteurs dans les grandes villes chinoises contre 14 en moyenne dans l’Union, soit un rapport de près de trois pour un, ce qui explique en grande partie pourquoi l’adoption massive a été plus importante en Chine qu’en Europe. Jusqu’en 2024, seuls environ 60 % des corridors routiers prévus dans l’Union répondaient aux objectifs d’espacement fixés par la réglementation européenne.
Les droits de douane : une gestion des symptômes
Traiter le problème uniquement par le biais des droits de douane revient à s’attaquer à un symptôme tout en laissant intact le déficit de coordination entre les cinq maillons de la chaîne de valeur. L’Union européenne a déployé des instruments correctifs tels que la réglementation sur les matières premières critiques ou les projets d’intérêt européen commun relatifs aux batteries. Pourtant, l’échec de Northvolt suggère que ces instruments restent fragmentés, procycliques et difficiles à mobiliser lorsque les start-ups européennes se heurtent aux obstacles liés à leur expansion, ce qui explique précisément leur insuffisance structurelle.
La comparaison sino-allemande suggère une lecture politico-économique différente : l’Union a adopté une intervention réglementaire axée sur les émissions et portant sur l’offre dans le secteur automobile européen, sans offrir d’équivalent à la capacité de coordination des entités publiques et privées chinoises en matière de réorganisation de la chaîne de valeur autour de l’électrification. En l’absence de telles formes de coordination profondes entre l’État et le marché, le fait de privilégier la conformité réglementaire a donné naissance à des véhicules conçus pour atteindre un seuil minimal, mais rarement pour rivaliser à l’échelle mondiale. Pékin a quant à elle provoqué sa propre « destruction créatrice », en associant systématiquement la répression de la demande de véhicules thermiques à la mise en place méthodique d’une offre électrique compétitive sur cinq maillons de la chaîne de valeur.
Recourir aux droits de douane est également plus facile que de s’atteler à la tâche plus ardue – mais plus essentielle – consistant à réduire les coûts du capital et de l’énergie pour les producteurs basés dans l’Union. Les véhicules électriques sont fabriqués à partir de matériaux dont la transformation s’effectue à des prix de l’énergie plusieurs fois supérieurs à ceux pratiqués en Chine. La Suède a proposé aux producteurs d’acier vert, des tarifs d’électricité inférieurs à ceux de la Chine afin de devancer les producteurs chinois sur ce marché. Cette initiative n’a toutefois pas fait école, et ce, bien que la chaîne de valeur automobile soit extrêmement gourmande en énergie. De plus, les véhicules financiers publics existants en Europe coordonnent rarement leurs actions au-delà des frontières pour intégrer les « hyperscalers » potentiels à une même chaîne de valeur ; par ailleurs, ils rejettent la spécialisation sectorielle que les fonds d’orientation industrielle chinois ont déployée avec tant d’efficacité, pour des sous-secteurs ciblés, y compris ceux liés à la chaîne de valeur des véhicules électriques 38. Enfin, alors que la banque centrale chinoise a orchestré le déblocage de plus de quatre mille milliards d’euros de crédit vert à des taux avantageux, la BCE a résisté aux appels en faveur de mesures équivalentes, malgré les demandes d’abandon de la neutralité du marché formulées par certains de ses plus hauts responsables 39.
Le « miroir chinois » dans lequel l’Europe ne peut s’empêcher de se regarder
La Chine impose une réalité évidente : sans une coordination étatique crédible s’étendant aux minerais raffinés, aux batteries, à l’électronique, à la demande et aux infrastructures, et sans imposer de discipline aux industriels historiques au lieu de se contenter de protéger leur marge de manœuvre, le marché et les règles européens ne suffiront pas à changer les acteurs qui occupent les positions dominantes.
La grande asymétrie est politique : l’État chinois a la capacité d’imposer des pertes concentrées et immédiates aux technologies dominantes et aux bassins d’emploi associés, sans avoir à négocier ce choix avec les syndicats, les parlements nationaux ou les publics décisifs sur le plan électoral. C’est précisément ce qu’aucun gouvernement allemand ou français ne peut faire. La Chine pose ainsi un problème épineux à l’Europe : trouver un équivalent démocratiquement acceptable, sous peine de voir l’Europe perdre la course par défaut. Le rejet du Pacte vert européen apparaît ainsi comme une réaction politique prévisible, face à une réglementation ayant fixé une destination sans organiser les moyens collectifs.
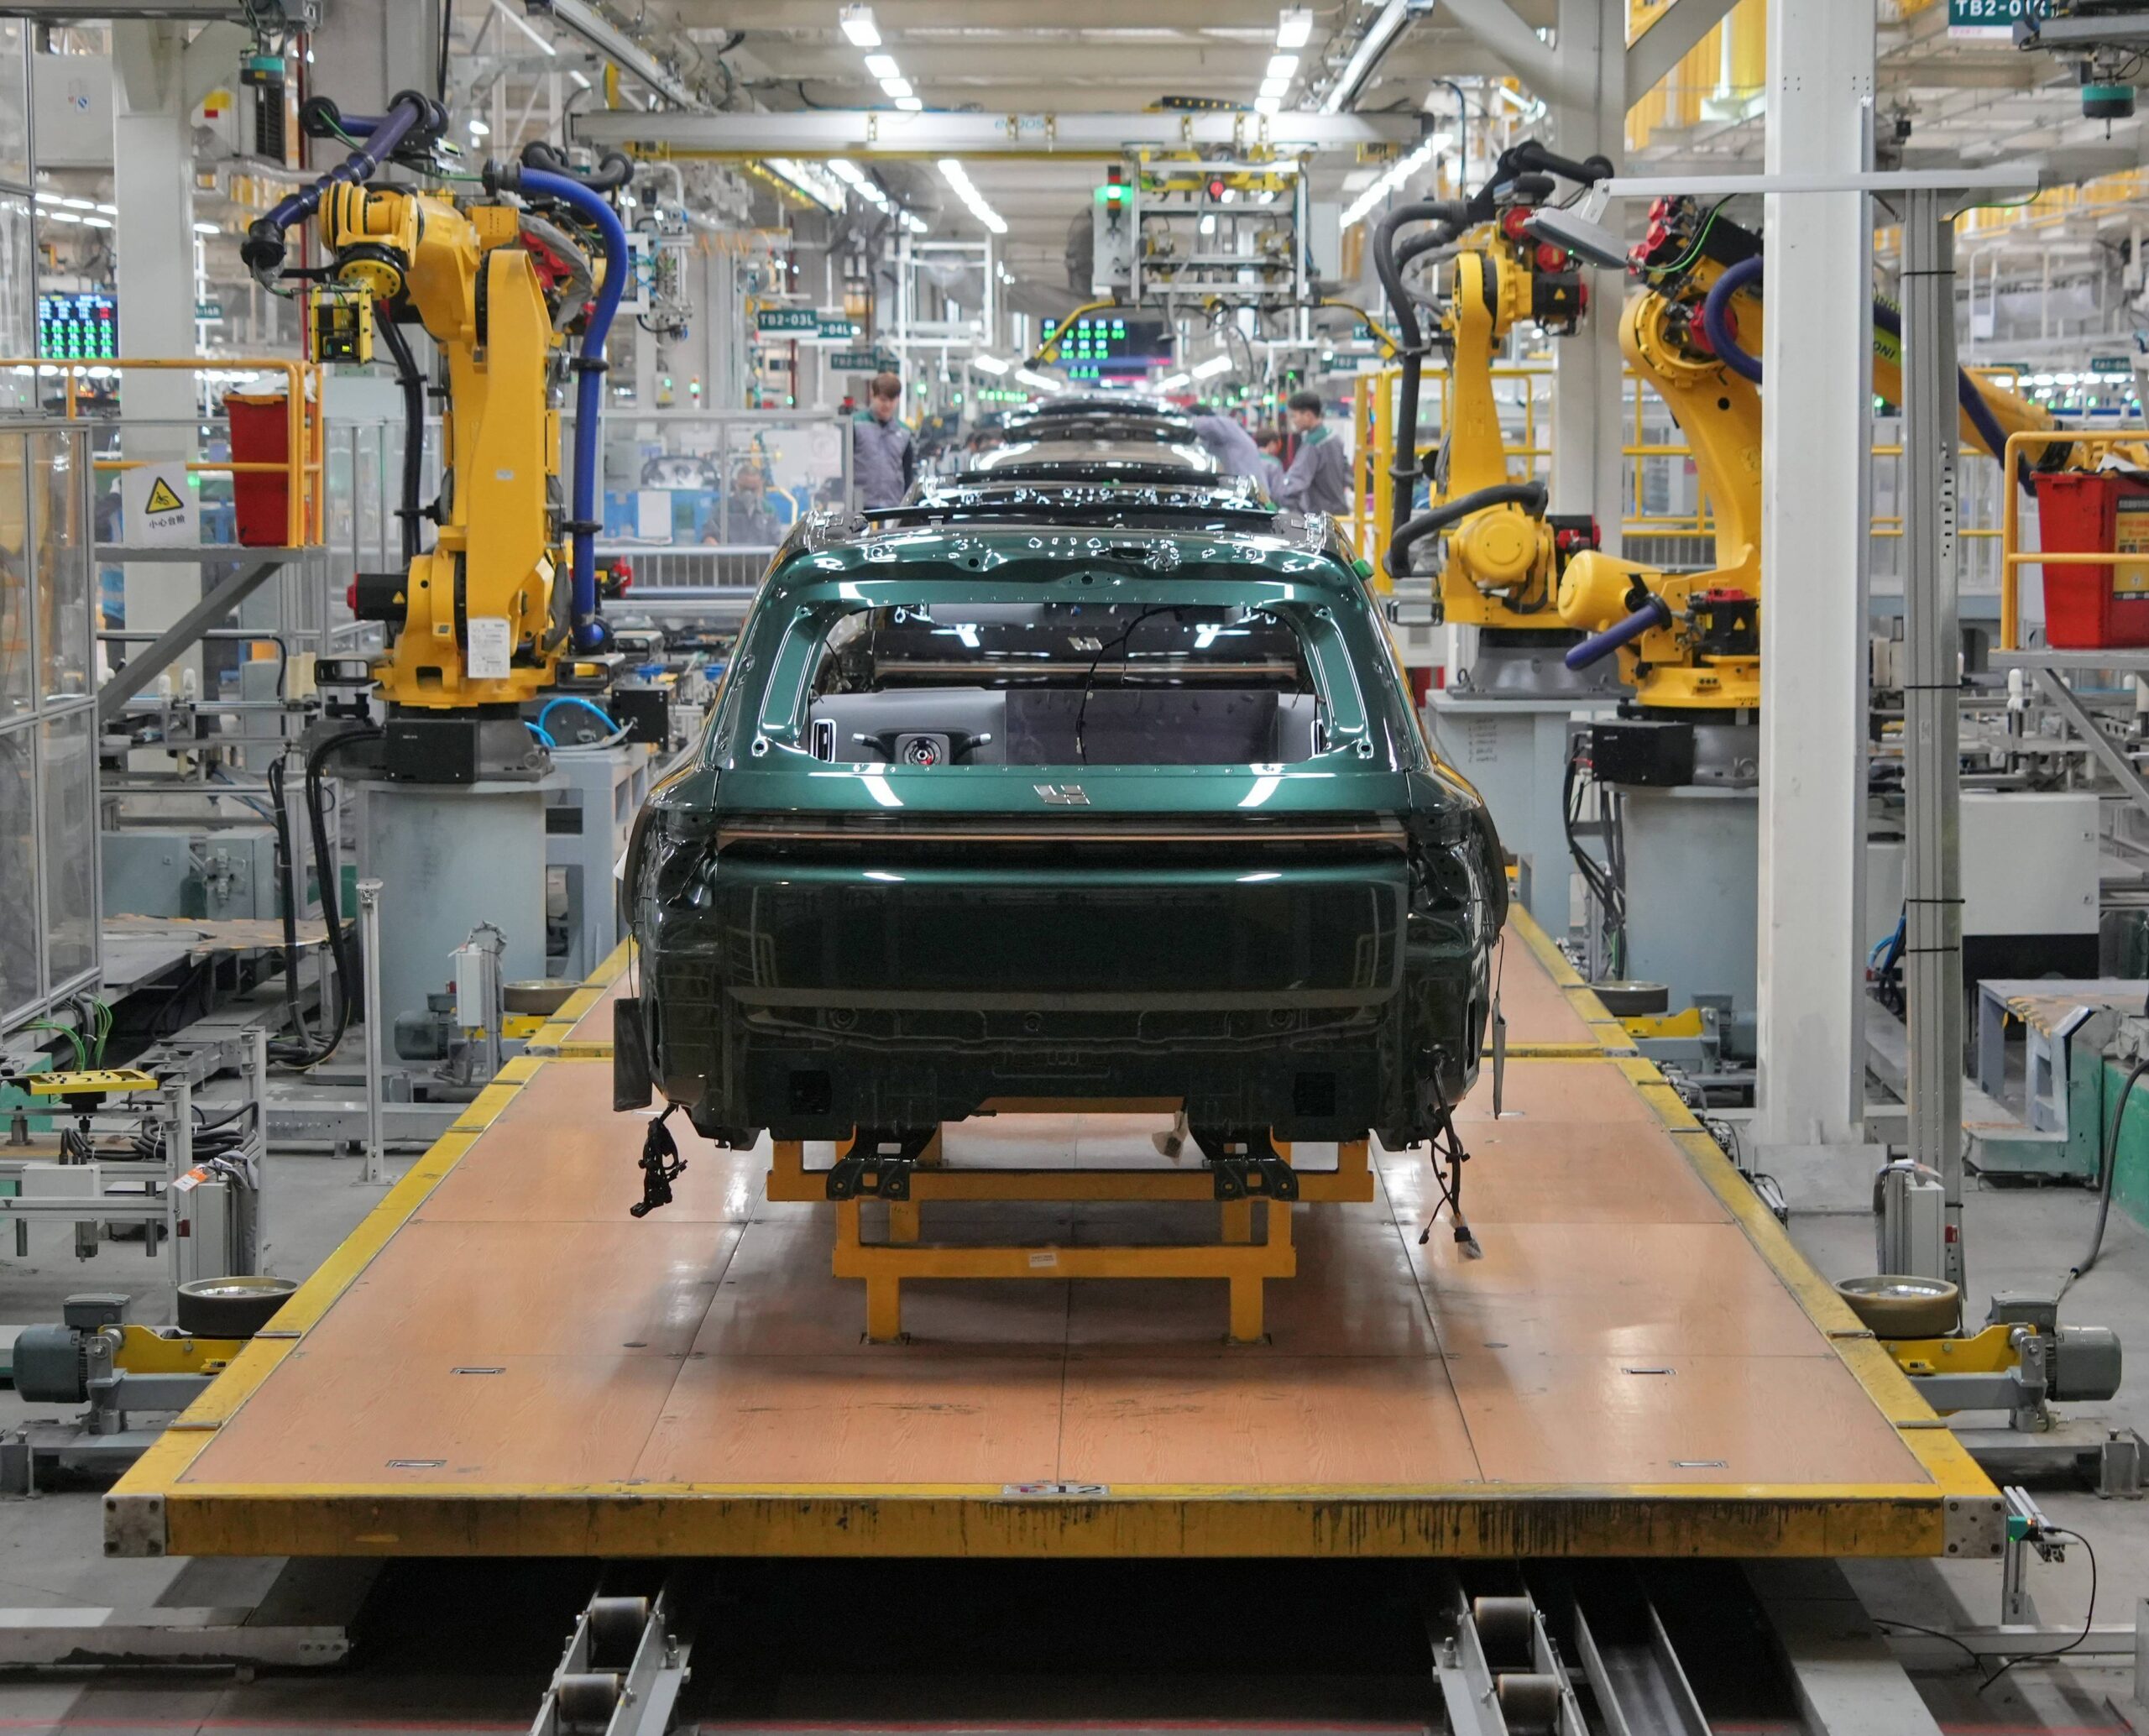
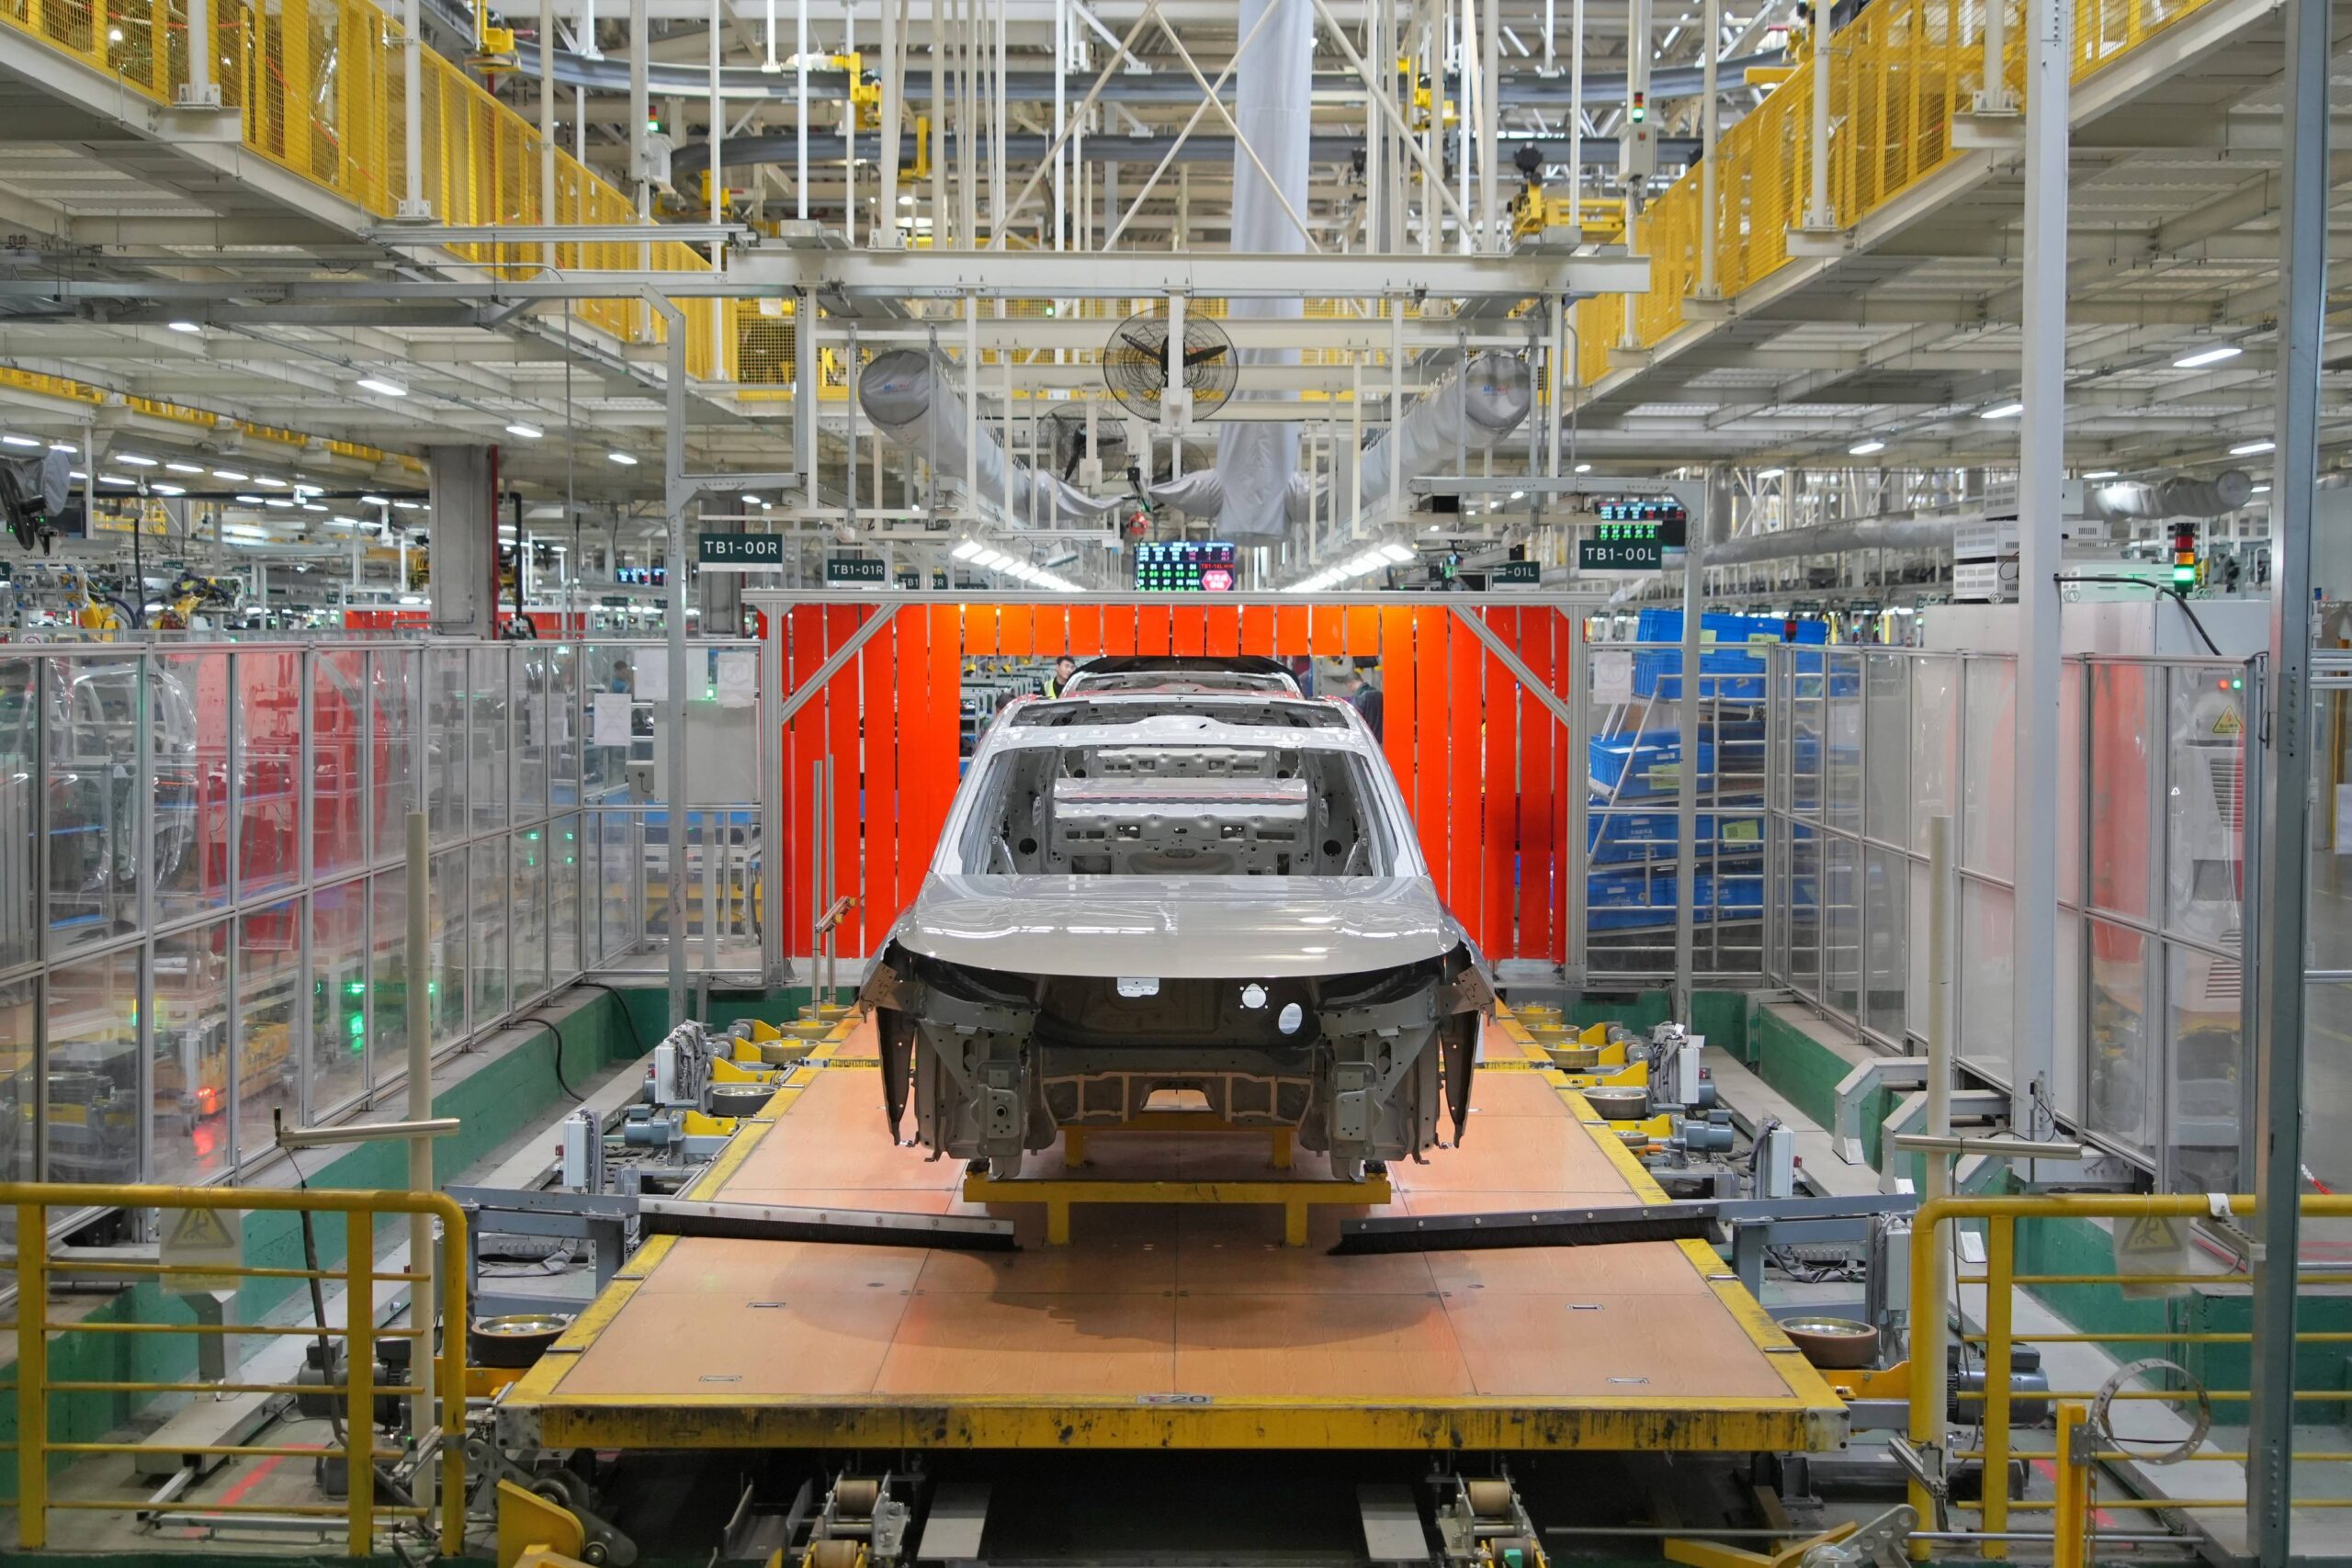
Ce que la Chine impose en fin de compte dépasse le champ d’action de la seule industrie automobile. Le capitalisme réglementé européen a longtemps suffi à discipliner un marché unique déjà mature, où la tâche consistait principalement à arbitrer entre des intérêts industriels établis. Or, ce même système réglementaire, autrefois efficace, s’avère mal équipé pour disputer le leadership technologique dans un secteur industriel naissant, face à un État chinois qui planifie l’ensemble de la chaîne de valeur avant même que le marché n’existe.
La leçon à tirer n’est pas qu’il faut reproduire le dirigisme chinois, mais trouver une version européenne du dirigisme en matière de planification de la chaîne de valeur, compatible avec les valeurs européennes et les contrepoids démocratiques. Ce n’est plus une option idéologique parmi d’autres à débattre. C’est devenu une condition de la survie industrielle.
Cette prise de conscience ravive une vieille intuition issue de la tradition dirigiste de Jean Monnet : pour maîtriser les grandes transitions technologiques, il faut disposer d’une expertise et d’institutions en matière de planification indicative, d’une coordination entre l’État, le capital et les universités afin de faire émerger de nouveaux champions nationaux, de tirer parti du rôle de l’État en tant qu’actionnaire et stratège, de fixer les conditions d’accès au marché pour les concurrents, mais aussi d’instaurer des règles et de favoriser la compétitivité des nouveaux secteurs encouragés afin d’éviter tout « assistanat aux entreprises ».
Que cela vise à favoriser l’émergence de nouvelles entreprises actives notamment dans le secteur automobile, comme l’a fait la Chine, à redynamiser des acteurs historiques forts d’un siècle d’existence, ou à mettre en place des coentreprises avec les Chinois dans le cadre d’une version judicieusement conçue de la loi sur l’accélérateur industriel, importe peu. Ce qui importe davantage, c’est que la chaîne de valeur soit solidement ancrée dans l’Union.
Cet héritage élaboré par certains fondateurs du projet européen a été trop rapidement relégué au rang de curiosité historique par quatre décennies de consensus néolibéral, une approche économique qui ne pouvait perdurer que tant que l’Europe dominait les technologies clefs du marché mondial des exportations industrielles, aujourd’hui bouleversé par les industriels chinois et l’État qui les soutient. Le contre-exemple chinois, jusqu’ici tenu à distance comme une aberration de politique économique, nous oblige à relire l’histoire économique récente à rebours.
L’article L’Europe doit réapprendre à planifier est apparu en premier sur Le Grand Continent.
12.10.2026 à 06:00
Trump et Xi Jinping ne sont pas en train de faire la paix
La réalité géoéconomique derrière les sourires de Washington
L’article Trump et Xi Jinping ne sont pas en train de faire la paix est apparu en premier sur Le Grand Continent.
Texte intégral (4410 mots)
Découvrez Le Grand Continent. Des idées et des analyses que l’on ne trouve nulle part. Mais que vous verrez bientôt partout. Dans votre boîte mail à partir de 8 euros par mois
Il fut un temps, pas si lointain, où chaque échange entre Washington et Pékin ressemblait à un pas de plus vers une déclaration de guerre. Du virus chinois aux tarifs et aux représailles, la guerre froide était en train de s’échauffer.
Puis, presque du jour au lendemain, tout a paru s’apaiser.
Lors de la visite de Xi Jinping à Washington, Donald Trump a tout fait pour que les sourires et les accolades prennent le dessus. Une certaine confusion régnait à Washington. Les deux superpuissances n’étaient-elles pas engagées dans une escalade conflictuelle, accélérée depuis le retour de Donald Trump à la Maison-Blanche ?
Le New York Times a titré : « Alors que Xi est en visite à Washington, Trump minimise les actions de la Chine à l’encontre des intérêts américains » 40. On serait presque tenté d’y voir le triomphe du « doux commerce », les intérêts marchands et économiques de deux systèmes de plus en plus intégrés s’est-il discrètement imposé pour pacifier les relations sino-américaines ?
Ce serait une erreur. Dans l’œil du cyclone le calme règne. En réalité, la cordialité entourant la toute récente visite de Xi Jinping à Washington traduit surtout un approfondissement du fossé transpacifique. Lorsque toutes les forces sont mobilisées pour gagner la bataille, même le simulacre de négociation devient une distraction trop coûteuse. En attendant, loin des projecteurs, le cyclone s’intensifie et agite les infrastructures discrètes de l’économie mondiale.
Repositionnements dans la bataille pour le numérique
À été-automne 2025, la rivalité sino-américaine atteint son point culminant : les droits de douane américains effectifs frôlent les 40 % et Donald Trump s’apprête à étendre considérablement les sanctions technologiques imposées aux filiales des firmes concernées. Pékin riposte en annonçant des mesures toutes aussi inédites : un élargissement substantiel de ses restrictions d’exportation assorti d’une portée extraterritoriale et de l’interdiction pure et simple d’exporter certaines matières stratégiques comme le gallium et le germanium. En plein boom de l’intelligence artificielle, la Silicon Valley se retrouve sous la menace d’un coup d’arrêt imminent. De son côté, la Chine doit continuer d’exporter massivement et souhaite donc se débarrasser des 40 % de droits de douane.
La trêve de Corée, négociée fin octobre 2025 à Busan, bénéficie donc aux deux parties. La Chine se félicite de la baisse des droits de douane effectifs à environ 30 % et rétropédale sur les restrictions d’exportation. Le léger élargissement et le prolongement jusqu’à janvier 2027 de cette trêve ont constitué l’un des seuls résultats tangibles de la toute récente visite de Xi à Washington.
En apparence, depuis Busan, la désescalade est en marche. Mais la bataille des puces fait toujours rage : la Chine a simplement retiré ses restrictions les plus drastiques en matière d’exportation de métaux et de composants stratégiques ; les États-Unis maintiennent leurs sanctions contre la Tech chinoise 41. Ni Pékin ni Washington ne se font d’illusions quant à la nature partielle et surtout temporaire de la trêve et, dans les coulisses, chacun profite du répit pour repositionner ses troupes et préparer de nouveaux assauts.
Dans les semaines précédant la rencontre de Busan, Donald Trump signait déjà à tour de bras des accords d’exploitation minière avec l’Australie, mais aussi avec le Japon, la Malaisie et la Thaïlande ; l’objectif étant de contourner le quasi-monopole chinois sur les terres rares et autres métaux critiques en sécurisant d’autres voies d’approvisionnement situées dans des pays entretenant des relations plus amicales avec Washington. Depuis, une dizaine d’accords miniers se sont ajoutés à cette liste, avec, entre autres, la République démocratique du Congo et le Maroc. En complément, Trump maintient le soutien financier accordé par l’administration Biden au secteur des métaux critiques, achète des parts dans des entreprises minières, promeut le stockage de minéraux stratégiques et met même en place un système de prix planchers en faveur de l’extraction domestique.
Ces pratiques de reshoring et de friendshoring minier s’insèrent dans une stratégie plus vaste de maintien du contrôle exercé par les Américains sur l’infrastructure numérique du marché mondial. En juillet 2025, Washington publiait ainsi son plan d’action pour l’intelligence artificielle. Cette stratégie, qui matérialise le resserrement de l’alliance entre la Maison-Blanche et la Silicon Valley, poursuit l’objectif d’« exercer une domination mondiale en contrôlant la production sociale de l’information et du savoir sous toutes ses formes, de la construction de récits aux technologies de pointe » 42. Les États-Unis prolongent cette démarche en tordant le bras de leurs alliés européens et asiatiques. La dépendance de ces derniers aux Big Tech est utilisée pour provoquer un alignement sur la position américaine à tous les niveaux (infrastructures énergétiques, chaînes d’approvisionnement, exportations de semi-conducteurs, achats de métaux, règlements sur les données). Telle est la raison d’être de la coalition Pax Silica, dévoilée par la Maison-Blanche en décembre 2025, et que l’Union européenne a rejointe en juin 2026.
Nouveau plan (quinquennal), même bataille
La Chine n’a pas chômé non plus. Pendant que Trump et Xi mettaient en scène la fin du conflit à Busan, la crème de la crème de la haute fonction publique pékinoise confectionnait le nouveau plan quinquennal – le 15e depuis la naissance de la République populaire – pour les années 2026-2030. Rappelons que c’est la planification qui a permis à la Chine, non seulement d’obtenir un quasi-monopole minier, mais aussi de passer de nain à géant technologique en moins de vingt ans. Le 15e plan prévoit d’enfoncer le clou à travers des « mesures exceptionnelles pour réaliser des avancées décisives dans les technologies clefs centrales », au cœur desquelles se trouve l’intelligence artificielle 43.
Cette accélération technologique conçue pour promouvoir l’autosuffisance de l’économie chinoise dans les technologies de pointe est aussi permise par une série de mesures prises auparavant. En effet, en 2025, la Chine a injecté la somme record de 213 milliards de dollars dans les pays des nouvelles routes de la soie, ce qui représente une hausse de 75 % par rapport à 2024, qui avait elle-même été une année record.
Si le secteur de l’énergie est la cible numéro un de ces financements – notamment pour alimenter l’autre pilier matériel de l’infrastructure numérique, les centres de données –, les activités minières figurent juste derrière. En complément, Pékin soutient les champions nationaux de l’intelligence artificielle en subventionnant substantiellement les coûts d’exploitation des centres de données, et surtout en mobilisant ses banques publiques pour octroyer des crédits bonifiés aux entreprises de la filière. La démarche semble produire des effets tangibles : Morgan Stanley estime que d’ici 2030, le marché chinois des semi-conducteurs triplera de volume et sera fourni à 86 % par des firmes domestiques 44 ; et les modèles d’intelligence artificielle open source chinois se diffusent à une vitesse record dans le monde 45.
Malgré ces avancées, la Tech chinoise se heurte à deux goulets d’étranglement majeurs. D’une part, en dépit des contournements, les sanctions technologiques américaines privent les géants du numérique chinois d’un accès massif aux semi-conducteurs de pointe. D’autre part, les États-Unis conservent une avance importante en matière de modèles notables d’intelligence artificielle. Selon le dernier Stanford AI Index, ils en comptent 59, contre 35 pour la Chine 46. L’issue de la bataille du numérique dépendra donc de la capacité de chacun à accélérer son développement de l’intelligence artificielle et à contourner le goulet d’étranglement mis en place par l’autre. Dans ce cadre, la position américaine reste avantageuse car il est plus facile de remplacer un fournisseur assurant une activité relativement moins complexe, comme l’extraction.
Contextualisées ainsi, les récentes alertes des géants américains de l’intelligence artificielle à propos du « risque existentiel » que cette technologie ferait peser sur l’humanité prennent tout leur sens. Étant dépourvue d’intentionnalité propre, l’IA agit dans le cadre d’un paramétrage prédéfini. Elle gagne en marge de manœuvre lorsque les paramètres de précaution sont abaissés pour débrider les performances, ce à quoi la course à l’IA conduit. La « menace existentielle » n’est pas tant technologique que géopolitique. Voilà le niveau de conflictualité atteint par l’affrontement sino-américain.
Le tournant numérique de l’antagonisme monétaire
L’intelligence artificielle ne constitue pas l’unique champ de bataille. L’antagonisme monétaire s’est également élargi à l’espace numérique. Loin sont les fabulations initiales autour du plan Miran – selon lequel la suprématie du dollar représenterait un fardeau pour les États-Unis. En réalité, le reste du monde a versé à l’économie américaine une subvention de près de 680 milliards de dollars rien qu’en 2025, grâce au privilège exorbitant du dollar 47. Consciente de cet avantage, la Maison-Blanche entend le verrouiller à travers une démarche particulièrement agressive reposant sur des stablecoins adossés au dollar. C’est tout le sens du Genius Act de juillet 2025.
Facilement utilisables dans le monde entier – car ils ne circulent pas dans le système interbancaire mais dans des blockchains –, ces stablecoins ont un potentiel considérable d’adoption par les entreprises (qui orientent les pratiques de paiement des consommateurs). En étant convertibles un pour un dans la monnaie américaine, ils renforcent la place du dollar dans les paiements internationaux et encouragent la dollarisation des autres pays. Avec une adoption massive, les États-Unis multiplieraient les avantages déjà tirés de la suprématie du dollar en termes de financement de l’État, des entreprises et des ménages et en termes de pouvoir extraterritorial. Certes, c’est une démarche à haut risque. Si la confiance accordée à la stabilité des jetons numériques s’effondre, le système de paiement pourrait se trouver désorganisé et, par effet de contagion, paralyser rapidement les marchés financiers, voire mettre à l’arrêt l’activité économique 48.
Face aux tentatives états-uniennes de renforcer leur emprise déjà exorbitante sur le système monétaire international, Xi Jinping s’est exprimé début 2026 avec une clarté sans précédent en faveur de l’internationalisation du renminbi 49. Pour y parvenir, l’infrastructure monétaire chinoise alternative au dollar tourne à plein. La valeur des transactions réalisées par le système de paiement CIPS est passée de 26 billions de yuans au dernier trimestre 2022 à 45 billions au dernier trimestre 2025. Même si l’écart entre CIPS et son équivalent dollarisé reste très significatif, il diminue. En parallèle, les capitaux étrangers affluent au point de hisser le marché de capitaux chinois à la deuxième place mondiale en termes de volume, juste derrière Wall Street 50. Le 15e Plan quinquennal enfonce le clou en accélérant l’établissement de Shanghai comme place financière internationale offrant des titres plus diversifiés.
La stratégie prévoit également de passer un cap avec le développement du renminbi numérique. La Chine est à la pointe avancée du développement de la monnaie numérique de banque centrale et se trouve de ce fait en position favorable pour fixer les standards en la matière 51. C’est ainsi qu’elle participe depuis 2021 au projet mBridge qui vise à connecter le renminbi numérique à ses pendants étrangers. La Thaïlande et les Émirats arabes unis participent au projet, et vingt-cinq autres pays, dont la France et l’Italie, l’observent. Du fait des gains d’efficacité qu’elle offre, une telle connexion directe est susceptible de donner lieu à une infrastructure monétaire qui remplacerait le système actuel de correspondance bancaire, centré autour du dollar. Les monnaies nationales des pays impliqués, et surtout le renminbi, seraient utilisées pour les transactions.
En somme, la bataille pour le contrôle de l’infrastructure monétaire mondiale s’étend pleinement à l’espace numérique où deux initiatives rivalisent. Pour le moment, la suprématie du dollar demeure largement intacte tandis que la démarche chinoise est, elle, encore fragile. Elle vient en outre de subir un revers politique : à la mi-septembre, l’Arabie saoudite a quitté le projet mBridge. Les autorités monétaires saoudiennes nient toute pression américaine. Néanmoins, comme le souligne le magazine Fortune, la Banque des règlements internationaux s’était déjà retirée du projet en 2024 à la suite d’une campagne de lobbying américaine 52.
La persistante externalisation des déséquilibres macroéconomiques
Après la parenthèse douanière, l’antagonisme sino-américain retrouve les terrains plus discrets mais surtout plus décisifs des infrastructures numérique, physique et monétaire du marché mondial, et s’y intensifie. Car les contraintes politico-économiques promouvant l’affrontement sont plus fortes que jamais, aux États-Unis en particulier.
En Chine, il existe une certaine stabilité : la stratégie d’externalisation des déséquilibres macroéconomiques internes par la conquête des marchés étrangers a été confirmée par le dernier plan. Aux États-Unis, au contraire, le rapport au marché mondial est devenu explosif. Pour en prendre la mesure il convient de garder à l’esprit que, du point de vue de Washington, la mondialisation devait jouer le rôle de stabilisateur politique 53. Née dans un contexte marqué par les conflits redistributifs intenses des années 1970, elle devait permettre aux ménages de suivre les normes de consommation alors même que les revenus réels stagnaient, grâce à l’importation de biens bon marché. Simultanément, les entreprises devaient pouvoir accéder à une multitude d’opportunités lucratives à travers tous les continents et ainsi rétablir leur rentabilité.
Aujourd’hui, cet outil de pacification sociale est en panne. En contexte de revenus quasi-stagnants, l’inflation est politiquement explosive. Si Trump a pu remporter la Maison-Blanche en 2024 grâce à l’incapacité de Biden à lutter contre la hausse des prix, il est désormais pris dans le même engrenage. Pire, la combinaison entre sa réforme fiscale accentuant les inégalités de revenu et les effets inflationnistes de sa politique commerciale (et de la guerre en Iran) que les entreprises répercutent sur les ménages, attise la crise de la vie chère. Cette configuration s’observe de façon flagrante : selon les dernières données disponibles, la part du travail dans la valeur ajoutée s’est effondrée à 52,8 % – du jamais vu depuis le début de l’enregistrement des statistiques en 1947. Mécaniquement, la part du capital a atteint de nouveaux sommets.
La crise particulièrement aiguë que traversent les États-Unis vient du fait que la promesse de pacification sociale de la mondialisation a en réalité été doublement rompue : outre le mécontentement des ménages, les entreprises estiment que la mondialisation est de plus en plus dysfonctionnelle. Certes, elle a permis aux bénéfices réalisés par les entreprises américaines à l’étranger de s’envoler, mais cette dynamique s’essouffle sous l’effet de l’essor technologique chinois. Jamais, en près de 50 ans, le ratio profits étrangers/profits domestiques n’était tombé aussi bas qu’aujourd’hui. Il tourne désormais autour de 46 %.
Pire encore, rien n’indique que la montée en gamme chinoise doive représenter un phénomène éphémère. Bien entendu, les entreprises américaines tirent toujours des bénéfices colossaux du marché mondial. Néanmoins, la tendance des dernières années est vécue comme un déclassement qui risque de s’amplifier dans les années à venir. La pression monte donc à Washington pour trouver les leviers susceptibles de freiner l’essor de la Chine.
Si Trump porte une responsabilité directe dans l’aggravation de la crise de la vie chère, et échoue pour l’instant à desserrer l’étau du coût du carburant, il est pleinement mobilisé, à travers une série d’initiatives infrastructurelles, pour rendre la mondialisation à nouveau fonctionnelle du point de vue des firmes américaines. À ce titre, il poursuit la même ligne de politique économique étrangère que ses prédécesseurs. À la différence de ces derniers, qui ont essayé d’anticiper et d’éviter les effets négatifs de l’essor de la Chine sur la rentabilité des firmes américaines, l’administration Trump subit une pression accrue, car l’effet négatif est désormais une réalité. Sur ce plan, Xi Jinping n’a aucune concession à offrir, car il doit lui-même assurer la reproduction d’un modèle économique extraverti. En tentant d’externaliser les déséquilibres macroéconomiques internes, chacune des deux superpuissances alimente inlassablement le cyclone.
L’article Trump et Xi Jinping ne sont pas en train de faire la paix est apparu en premier sur Le Grand Continent.