
09.10.2026 à 11:07
Pourquoi les élites russes ne se retournent-elles pas contre Poutine ?
Une enquête signée par l’une des analystes les plus subtiles de la Russie contemporaine
L’article Pourquoi les élites russes ne se retournent-elles pas contre Poutine ? est apparu en premier sur Le Grand Continent.
Texte intégral (2567 mots)
Découvrez Le Grand Continent. Des idées et des analyses que l’on ne trouve nulle part. Mais que vous verrez bientôt partout. Dans votre boîte mail à partir de 8 euros par mois
Le 21 février 2022, trois jours avant l’invasion à grande échelle de l’Ukraine, Vladimir Poutine avait convoqué une réunion élargie du Conseil de sécurité, retransmise à la télévision. Il s’agissait de décider s’il fallait reconnaître les deux « républiques » séparatistes de l’est de l’Ukraine, Donetsk et Louhansk. Plusieurs participants, estimant que la question était véritablement ouverte, ont appelé à la prudence. Sergueï Narychkine, le chef des services de renseignement extérieurs, a soutenu une proposition visant à accorder à l’Occident « une dernière chance » avant toute reconnaissance. Poutine l’a interrompu. Parlait-il de négociations ou de reconnaissance ? « — Je soutiendrais… — « Je soutiendrais » ou « je soutiens » ? — Je soutiens… — Alors, dites-le franchement : oui ou non ? » Visiblement ébranlé, Narychkine a finalement répondu « Oui » et, dans sa confusion, s’est prononcé en faveur du rattachement des républiques à la Russie plutôt que de leur indépendance. Poutine a laissé échapper un petit rire et l’a interrompu : « Veuillez vous asseoir. Merci. »
Le public russe comme occidental a regardé cette scène et s’est posé la question évidente : pourquoi personne, dans cette salle, n’a empêché la guerre ? La question pourrait toutefois être mal posée, car l’élite russe avait cessé d’être une élite bien avant le début de la guerre. Pour comprendre pourquoi, il faut distinguer deux types de capacités d’action dont disposent ceux qui détiennent le pouvoir, et qui définissent une véritable élite.
Comment l'élite russe a perdu ses deux pouvoirs
Le premier pouvoir est stratégique. Il s’agit de la capacité d’influencer l’orientation de l’État, de faire évoluer une décision avant qu’elle ne soit prise, ou de lui opposer un argument auquel le dirigeant est au moins tenu de répondre. Le second est tactique : la capacité à manœuvrer dans le cadre d’une ligne de conduite déjà tracée, à retarder, à édulcorer, à réinterpréter, à protéger les siens ou à obtenir une contrepartie. La classe dirigeante russe a perdu le premier bien avant 2022, et, comme l’a montré la réunion du Conseil de sécurité, la guerre lui a fait perdre le second.
Poutine a consacré ses deux premiers mandats à démanteler toutes les tribunes à partir desquelles une élite pouvait s’exprimer politiquement. L’exemple le plus flagrant est celui des gouverneurs régionaux. En 2004, sous prétexte de lutter contre le terrorisme et au mépris d’une décision de la Cour constitutionnelle, le Kremlin a supprimé l’élection des gouverneurs au suffrage direct. Le Conseil de la Fédération, dont les gouverneurs eux-mêmes avaient été écartés peu de temps auparavant et qui était désormais composé de membres désignés par le Kremlin, a approuvé ce changement sans la moindre objection. En l’espace de quelques années, les désaccords entre les régions et le pouvoir central ont disparu, car les gouverneurs nommés ont cessé d’être des hommes politiques pour devenir des administrateurs dont les attributions se limitaient à l’économie régionale.
Le monde des affaires a tiré la même leçon d’une série d’inspections menées par les services de sécurité et les autorités de régulation. L’ancien magnat des médias Vladimir Goussinski et l’oligarque Boris Berezovski ont tous deux quitté le pays au début des années 2000. L’affaire la plus retentissante a été la confiscation des biens et la condamnation à dix ans de prison de l’homme le plus riche de Russie, Mikhaïl Khodorkovski, propriétaire de la compagnie pétrolière Ioukos. Le message a été si bien reçu que, dans les années 2010, il n’était déjà plus nécessaire de le rappeler à qui que ce soit. La propriété restait soumise à la loyauté, et les conflits politiques avaient cédé la place à une rivalité bureaucratique pour attirer l’attention du dirigeant.
L’annexion de la Crimée en 2014 a constitué un véritable test à grande échelle. Des centaines de fonctionnaires ont réorganisé les budgets, créé un ministère chargé des affaires et saisi des biens ukrainiens sans la moindre friction interne. Cinq mois après l’annexion officielle, un vice-Premier ministre (considéré comme libéral) a proposé à un ambassadeur européen une sélection de vins de Crimée. Le diplomate a refusé ; au sein de l’administration, cette proposition a été perçue comme une plaisanterie sans importance.
En février 2022, les hauts responsables de l’économie russe savaient parfaitement pourquoi cette guerre n’avait aucun sens : des centaines de milliards de dollars de réserves placées dans les pays occidentaux, une forte dépendance technologique vis-à-vis des importations et une structure budgétaire fondée sur l’intégration aux marchés mondiaux. Sur ordre de Poutine, les banques et les plus grandes entreprises industrielles ont mené des tests de résistance afin d’évaluer la capacité de l’économie à faire face aux sanctions. Les résultats, selon lesquels une rupture avec l’Occident coûterait plus de 10 % du PIB, ont été transmis au président. Cependant, ces données n’ont jamais servi d’argument contre la guerre. L’espace dans lequel un tel débat aurait pu avoir lieu s’était en effet refermé des années auparavant.
Ce que l’élite a su préserver jusqu’en 2022, c’est une capacité d’adaptation hors du commun. Privée du droit d’exprimer une opinion politique, elle a compensé en développant un art de la préservation : savoir qui appeler, quel poste au sein d’un conseil d’administration offre une protection, quand se taire et quand payer. Ses membres sont restés dans le système soit par crainte pour eux-mêmes, leurs proches et leurs équipes, soit par manque d’alternative, soit en raison de l’emprise de l’État et des services de sécurité sur leur carrière. La loyauté relève ici d’une stratégie de survie rationnelle, et non d’une adhésion aux ambitions de Poutine ni d’un soutien à sa personne.
La guerre a bloqué toutes les issues
Du côté de l’État, à l’été 2022, lorsque les entreprises ont commencé à rechigner à donner la priorité aux réparations et aux pièces détachées destinées à une « opération spéciale » qu’elles considéraient comme l’affaire des autres, la Douma a adopté une loi autorisant le gouvernement à contraindre n’importe quelle entreprise, quel que soit son régime de propriété, à accepter des commandes militaires de l’État et à réaffecter ses employés sans leur consentement. Le texte a franchi les trois lectures et les deux chambres en moins d’une semaine, et Poutine l’a promulgué sept jours seulement après son dépôt. Les entreprises n’ont même pas eu le temps de s’y opposer. « Tout pour le front », s’est emporté en privé le directeur d’une entreprise publique : « Mes équipes de réparation sont envoyées au ministère de la Défense, et ensuite on me passe un savon parce que je n’atteins pas les objectifs commerciaux. »
En matière immobilière, le parquet a multiplié les actions en justice afin d’obtenir la restitution d’actifs à l’État, notamment des terrains à Barvikha, le village des datchas du Kremlin situé près de Moscou. La proximité avec les décideurs avait toujours fait office de talisman contre les prédateurs d’entreprises et les services de sécurité. Ce n’est plus le cas : « Que l’on penche d’un côté ou de l’autre, cela ne change plus rien », m’a confié un homme d’affaires classé parmi les vingt premières fortunes du classement Forbes. « Les documents de protection ne servent plus à rien. Avant, il suffisait de nommer un proche de Poutine au conseil d’administration pour être à l’abri. Aujourd’hui, même cela ne vous sauve plus. » Le message, résume-t-il, est clair : le « vieux capital » n’existe plus.
Du côté de l’Occident, la porte de sortie s’est refermée. Les sanctions individuelles n’ont pas monté les capitalistes contre le Kremlin ; elles les ont même rendus plus vulnérables dans leur propre pays et plus dépendants du pouvoir.
Le talent d’adaptation n’a pas disparu. La flotte fantôme, les niches laissées vacantes par les entreprises occidentales qui sont parties, le commerce florissant des intermédiaires — tout cela relève de l’initiative, mais d’une initiative qui s’inscrit dans la ligne imposée, sans jamais s’en écarter.
Pourquoi les sanctions se sont-elles révélées inefficaces pour influencer l'élite russe ?
Les sanctions n’ont pas placé les entreprises et l’élite russes devant le choix entre Moscou d’un côté, et Londres et le lac de Côme de l’autre. En substance, elles leur ont fermé ces deux destinations, c’est-à-dire l’Occident tout entier, et ne leur ont laissé que Moscou. Interdictions de visa, comptes bloqués, avoirs gelés, refus des banques, crainte des saisies : l’argent est rentré en Russie.
Aujourd’hui, 97 % des dépôts des Russes fortunés sont concentrés dans des banques soumises à des sanctions, et cet argent alimente de facto l’économie de guerre. En effet, au bilan d’une banque, les dépôts ont pour contrepartie des crédits ; or, l’octroi de crédits reproduit pour l’essentiel le modèle à deux vitesses de l’économie russe. D’un côté, les marchés publics, liés pour l’essentiel à la guerre, bénéficient de crédits ; de l’autre, tout le reste stagne. Les personnes sanctionnées n’ont donc aucune issue : leur seule stratégie consiste à s’accrocher à ce qu’elles possèdent, c’est-à-dire à redoubler de loyauté.
Sans ces sanctions individuelles, l’élite vivrait plus confortablement. Mais généralement, les sanctions ont surtout eu un autre effet : en désignant nommément les personnes, elles établissent leur complicité et leur ôtent l’alibi de n’être « que des hommes d’affaires » ou de simples exécutants qui « appuient sur des boutons ». Il est désormais possible d’identifier des personnes précises et les fonctions concrètes qu’elles exercent dans la chaîne de valeur militaire : achats, intermédiation financière, logistique, etc. Il n’en reste pas moins que ces sanctions punissent une position plutôt qu’un comportement.
Or, aucun de ces mécanismes ne précise comment les personnes visées devraient se comporter pour que les sanctions soient levées ou assouplies. En d’autres termes, lorsque vous êtes inscrit sur une liste et que votre vie quotidienne est restreinte parce que vous siégez au conseil d’administration d’une entreprise publique, aucune mesure susceptible d’améliorer votre situation ne vous est proposée. Vous pouvez vous démener, transférer de l’argent en Ukraine, être poursuivi pour cela en Russie et finir en prison — vous, vos proches, vos collègues —, les sanctions resteront en vigueur : aucun texte ne prévoit leur levée si l’on condamne la guerre et finance l’Ukraine. Des sanctions sans issue constituent une condamnation, et non une incitation. Pour devenir incitative, la politique de sanctions doit donc offrir une alternative.
Que peut faire l'Europe ?
Premièrement, il ne faut pas rester les bras croisés à attendre une scission au sein de l’élite. Une élite qui a perdu ses deux formes de pouvoir ne proposera pas d’alternative, car elle a structurellement oublié comment s’y prendre. Ceux qui étaient prêts à partir par principe l’ont déjà fait ; ceux qui sont restés ont accusé les dissidents de naïveté ou de déloyauté, renforçant ainsi leur propre attachement au pouvoir.
Deuxièmement, les sanctions individuelles ne constituent pas un moyen de pression sur Poutine, car les personnes visées n’en ont elles-mêmes aucun : « Pour mener un coup d’État, il faut être au palais. Nous n’y sommes pas », m’a confié l’un d’entre eux. Les sanctions ne font qu’accentuer leur dépendance vis-à-vis de Poutine. On peut les considérer comme une punition, mais pas comme un moyen de pression.
Troisièmement, et c’est là que l’Europe entre en jeu, la solution réaliste n’est pas une révolution de palais. Mais après près de cinq ans de guerre, une fatigue écrasante s’est installée dans la société russe, tant au sein de la population que parmi les élites. La loyauté devient de plus en plus difficile à maintenir. Le désir d’en sortir est irrésistible ; mais il n’y a pas d’issue. L’équilibre dont jouissent des systèmes aussi fermés, qui semblent si stables de l’intérieur, ne peut être rompu que de l’extérieur. Un dialogue, et non une négociation, engagé non pas avec le Kremlin, mais avec ceux qui font réellement tourner l’État, à savoir les responsables économiques et les hommes d’affaires, pourrait donner à la classe dirigeante russe l’élan nécessaire pour reconquérir l’autonomie perdue.
Ce soir-là, le 21 février 2022, Narychkine s’est vu demander de regagner sa place. Tous les participants à la réunion ont compris qu’on lui intimait de garder ses opinions pour lui et de ne pas prendre de risques. Près de cinq ans plus tard, rien, au sein du système, ne peut lui offrir l’occasion de se relever. C’est précisément pour cette raison que l’impulsion doit venir de l’extérieur.
L’article Pourquoi les élites russes ne se retournent-elles pas contre Poutine ? est apparu en premier sur Le Grand Continent.
05.10.2026 à 06:00
« La Chine est en train de tuer le commerce mondial ouvert »
Voici comment l’Europe doit réagir
L’article « La Chine est en train de tuer le commerce mondial ouvert » est apparu en premier sur Le Grand Continent.
Texte intégral (6789 mots)
Testez le Grand Continent. Les idées et les analyses qu’on ne trouve nulle part. Mais que vous verrez bientôt partout. Dans votre boîte mail à partir de 8 euros par mois
Le 11 décembre marquera l’anniversaire de l’adhésion de la Chine à l’Organisation mondiale du Commerce en 2001. Vous avez personnellement mené les négociations de l’accord bilatéral entre l’Union et la Chine en 2000. Vingt-cinq ans plus tard, votre point de vue sur ce moment historique a-t-il changé ?
Mon analyse a changé, mais pas mon choix initial.
L’erreur n’a pas été l’adhésion de la Chine. L’erreur a été que les États-Unis, l’Union européenne et le Japon n’ont pas renforcé les règles de l’OMC en matière de subventions et d’aides d’État avant l’adhésion de Pékin, par souci de préserver le soutien apporté aux grands champions nationaux tels que Boeing, Airbus ou Toyota.
Il convient de noter un fait peu connu : fin 1999, deux ans avant l’adhésion de la Chine, les membres de l’OMC ont laissé expirer la disposition la plus stricte de l’accord sur les subventions, à savoir la présomption de préjudice grave lorsque les subventions dépassent 5 % de la valeur de la production.
Si la Chine a payé au prix fort son entrée à l’OMC en plafonnant son tarif moyen à 10 %, moyenne bien inférieure à celle des autres pays émergents, l’affaiblissement de ces disciplines OMC n’a pas permis de contenir l’ampleur du soutien public chinois qui a fortement augmenté depuis 2010.
Mais au-delà de ces considérations historiques, nous avons aujourd’hui un problème beaucoup plus grave avec la Chine.
Un problème beaucoup plus grave ?
Le déficit commercial de l’Union avec la Chine a atteint 360 milliards d’euros en 2025, soit près d’un milliard d’euros par jour.
L’erreur n’a pas été l’adhésion de la Chine.
Pascal Lamy
Jens Eskelund, le président de la Chambre de commerce de l’Union européenne en Chine, décrit la relation économique actuelle comme « un porte-conteneurs géant de 400 mètres chargé de 24 000 conteneurs qui va vers l’Europe et revient presque vide » 71. Ce déséquilibre s’accentue, car les marchandises chinoises sont en partie détournées du marché américain : au premier semestre 2026, les exportations chinoises vers les États-Unis ont baissé de 23 % par rapport au premier semestre 2025, tandis que celles à destination de l’Union ont augmenté de 5 %.
Ce déséquilibre est spécifique à la Chine. En 2025, l’Union a en effet dégagé un excédent commercial global de 128 milliards d’euros sur les biens. Hors Chine, l’excédent européen avoisine les 490 milliards d’euros. L’Europe n’a donc pas un problème généralisé de compétitivité dans le commerce des biens. Elle a un grave problème chinois qu’elle n’a avec aucun de ses autres partenaires commerciaux.
La politique européenne vis-à-vis de la Chine n’est-elle pas en train de changer ?
Elle évolue rapidement et beaucoup, sinon la plupart, jugent la trajectoire actuelle insoutenable.
Mais notre manière d’aborder ce problème reste structurellement inadaptée.
Prenons un exemple tout récent : le 9 juillet, la Commission européenne a ouvert une enquête antidumping sur les importations de viande de canard de Pékin.
Le lendemain, la Chine a annoncé qu’elle interdisait temporairement toutes les exportations d’hélium, un gaz sans lequel il est impossible de fabriquer des semi-conducteurs.
Pékin a justifié cette mesure par les perturbations d’approvisionnement causées par la guerre en Iran, et c’est vraisemblable. Mais la différence d’approche est très révélatrice.
En quel sens ?
Nous avons d’un côté la protection commerciale européenne qui fonctionne produit par produit, selon des procédures juridiquement très encadrées et contrôlées par la Cour de Justice de l’Union européenne et avec un calendrier pouvant s’étendre sur plusieurs mois, tandis que les outils administratifs chinois, discrétionnaires, ont un impact sur tout un secteur en une seule journée.
Le déficit commercial de l’Union avec la Chine a atteint 360 milliards d’euros en 2025, soit près d’un milliard d’euros par jour.
Pascal Lamy
L’Union affronte donc, avec des outils conçus pour un type de conflit totalement différent, un concurrent qui planifie secteur par secteur et agit en quelques jours.
Les choses commencent pourtant à bouger en Allemagne…
Oui, et c’est nouveau. La fédération allemande de la construction mécanique (VDMA) demande désormais des droits compensateurs par groupes de produits et un renversement de la charge de la preuve. Le patron de Volkswagen, Oliver Blume, dont l’entreprise avait mené la charge contre les droits compensateurs européens en 2024, réclame à présent des droits de douane sur les véhicules hybrides importés de Chine.
Lors du conseil des ministres franco-allemand de juillet, le chancelier Merz a déclaré qu’il allait « de soi que nous devons traiter ce déséquilibre, parce qu’il se fait au détriment de notre industrie » et le président Macron a demandé que la Commission puisse agir par mesures d’urgence plutôt que par de longues enquêtes. Les deux gouvernements se sont engagés à suivre un plan commun concernant la Chine, et des discussions préparatoires sont déjà en cours en vue de la visite du commissaire européen au Commerce, Maroš Šefčovič, à Pékin ce mois-ci.
Que répond Pékin à ces critiques ?
Pékin répond, en gros, qu’il s’agit simplement d’un différentiel de compétitivité et que le débat sur les surcapacités n’a pas lieu d’être.
Ce n’est pas le cas ?
Oui et non. Il est vrai que la Chine possède des avantages comparatifs légitimes grâce à la taille de son marché, à une politique industrielle stratégiquement déterminée et menée avec autorité, et grâce à des coûts unitaires inférieurs. Mais ce constat est incomplet.
La vraie question est ailleurs. Ce géant économique s’est construit dans un rapport avec le reste du monde qui produit des déséquilibres macroéconomiques structurels.
En termes de part du PIB, l’excédent chinois n’est pas inédit : l’excédent courant de l’Allemagne a atteint plus de 7 % du PIB pendant la majeure partie des années 2010.
Seulement, la Chine est la deuxième économie mondiale, et un excédent commercial de 1 200 milliards de dollars, comme en 2025, n’a aucun précédent en valeur absolue.
Ce débat sur l’avantage comparatif a ainsi tendance à escamoter trois réalités difficilement contestables.
Lesquelles ?
D’abord les subventions, déjà mentionnées. L’ampleur du soutien apporté par le gouvernement chinois est sans précédent à ce niveau.
D’après la base de données MAGIC de l’OCDE, entre 2005 et 2024, les entreprises basées en Chine ont reçu, en moyenne, trois à huit fois plus de soutien de l’État par rapport à leur chiffre d’affaires que les entreprises des pays de l’OCDE. Toujours selon l’OCDE, le soutien public est à l’origine de 60 % de l’augmentation de la part de marché mondiale des entreprises chinoises depuis 2005 et le Fonds monétaire international estime que les dépenses budgétaires de la Chine au titre de sa politique industrielle s’élèvent à environ 4 % du PIB par an.
L’Europe n’a donc pas un problème généralisé de compétitivité dans le commerce des biens. Elle a un grave problème chinois.
Pascal Lamy
Le constructeur de voitures BYD illustre bien aujourd’hui des atouts compétitifs réels. Et pourtant, selon l’Institut Kiel, même lui a reçu des subventions directes totalisant 2,1 milliards d’euros en 2022, soit 3,5 % de son chiffre d’affaires 72. Derrière BYD, on trouve des fabricants publics ou soutenus par l’État qui bénéficient d’un soutien encore plus important par rapport à leur chiffre d’affaires et dont la survie ne dépend pas de leur rentabilité. En août 2025, près de 30 % des entreprises industrielles chinoises perdaient de l’argent, contre 20 % environ avant la pandémie.
De plus en plus de personnes analysent la structure de ces déséquilibres par la politique monétaire. Partagez-vous ce constat ?
Oui, en partie, et c’est la deuxième réalité. Les taux de change indiquent une sous-évaluation. L’excédent commercial de la Chine aurait dû faire monter le renminbi. Or, le taux de change effectif réel s’est déprécié d’environ 15 % depuis mars 2022.
Les estimations rigoureuses de la sous-évaluation du renminbi varient entre 16 et 30 % 73.
Ce mode opératoire n’est un secret pour personne : les banques chinoises se sont remises à accumuler des actifs étrangers pour contenir le cours de la monnaie. Et je partage l’avis de Gita Gopinath, Pierre-Olivier Gourinchas et Hélène Rey, il ne fait aucun doute que le yuan chinois est sous-évalué 74.
Qu’elle résulte d’un choix délibéré de sous-évaluer la monnaie ou de la maîtrise par les autorités monétaires chinoises des niveaux d’inflation intérieure, cette sous-évaluation procure un avantage comparatif significatif.
Quelle est la troisième réalité ?
La faiblesse de la consommation intérieure. Le rééquilibrage de la production manufacturière vers la demande intérieure promis depuis longtemps n’est toujours pas venu.
En mars 2007 déjà, Wen Jiabao avait formulé ses fameux « quatre non » : la croissance chinoise, disait-il, était « instable, déséquilibrée, non coordonnée et non durable » 75.
Depuis, rien n’a bougé. La consommation privée pesait 39,8 % du PIB en 2005, elle en pesait toujours 40,0 % en 2024.
À titre de comparaison, toujours en 2024, elle représentait 53 % du PIB dans l’Union et 68 % aux États-Unis. Le 15e plan quinquennal aborde à nouveau cette question, mais s’engage en même temps à libérer les « forces productives de nouvelle qualité », c’est-à-dire à renforcer le modèle fondé sur l’investissement et les exportations.
L’avertissement lancé par Xi Jinping en 2021 contre le fait « d’éviter de tomber dans le piège de ‘l’assistanat’ qui entretient les paresseux » 76 illustre peut-être mieux la situation de la Chine que d’autres documents officiels.
Pensez-vous que c’est la conséquence d’une politique et d’une stratégie ?
Oui, mais pas seulement. L’éclatement de la bulle immobilière a fait fondre le patrimoine des ménages à un point tel que les familles chinoises en souffrent encore. Les ventes de voitures sur le marché intérieur ont reculé dix mois d’affilée jusqu’en juillet, pendant que les exportations automobiles bondissaient de près de 90 %. Et avec une dette globale supérieure à 300 % du PIB, Pékin semble chercher d’abord à se désendetter.
Comment expliquez-vous la politique du Parti ?
Miser sur la consommation suppose d’augmenter les impôts pour financer un État-providence capable de réduire l’épargne de précaution ou bien de s’endetter, et le Parti refuse ces deux options. Or, les exportations nettes sont la seule source de croissance qui n’alourdit pas la dette.
C’est là que l’argument de Pékin échoue sur le terrain même de Ricardo.
Ricardo est-il vraiment une lecture de chevet de Xi Jinping ? Au fond, par la doctrine du maximalisme industriel 77, le Parti semble plutôt être en train de casser le commerce mondial…
Oui, la Chine est en train de tuer le système d’ouverture des échanges commerciaux mondiaux.
L’Union affronte, avec des outils conçus pour un type de conflit totalement différent, un concurrent qui planifie secteur par secteur et agit en quelques jours.
Pascal Lamy
Dans ses Principes 78, Ricardo expliquait qu’un pays meilleur en tout voit cet avantage absorbé par le taux de change et les salaires, si bien que chacun finit par se spécialiser dans ce qu’il fait relativement le mieux.
La Chine a enrayé ce mécanisme. Le contrôle des capitaux et l’intervention de l’État maintiennent la monnaie sous-évaluée, et un taux d’épargne très élevé bride la consommation. Une croissance de la production qui aurait dû se traduire par des hausses de salaires et davantage d’importations a été orientée vers l’exportation.
Aucun des acteurs clefs du système commercial international n’avait anticipé ce scénario ?
Non. Bâti en 1947 et réformé en 1995, il reposait sur une logique ricardienne. Chaque pays devait se spécialiser, produire et échanger certains biens, et les distorsions se corrigeraient peu à peu, produit par produit, fournisseur par fournisseur.
Le modèle asiatique du « vol d’oies sauvages » 79 semblait le confirmer : le Japon s’est d’abord spécialisé dans le secteur textile, puis la Corée et Taïwan ont pris le relais avant de le transmettre leur expertise et savoir-faire au reste de l’Asie du Sud-Est. Les avantages comparatifs se déplacent, et les pays abandonnent certains secteurs à mesure qu’ils montent en gamme. Personne n’avait imaginé qu’un pays, par sa seule taille, ne laisserait plus rien aux autres.
Or, la Chine a continué à produire des textiles et des jouets, tout en développant sa production dans les secteurs de l’acier, de la chimie, des panneaux solaires, des batteries, des voitures, des machines-outils, des semi-conducteurs et des médicaments. La part du pays dans la valeur ajoutée manufacturière mondiale est passée de 8,5 % en 2004 à 28 % en 2024, tandis que celle de l’Union européenne est passée de 25 % à 17 %.
Concrètement, qu’est-ce que cela change pour une entreprise européenne ?
Qu’elle ne se bat pas à armes égales et dans des conditions équitables avec ses concurrents chinois, ni sur le marché chinois, ni ailleurs.
Un fabricant européen de machines-outils n’est plus seulement en concurrence avec un fabricant chinois du même secteur qui utilise le même équipement que lui.
En face, il y a un État doté d’un plan à long terme, une administration locale déterminée à maintenir une entreprise en activité pour protéger les emplois, un système bancaire public résolu à continuer de prêter pour soutenir cette entreprise, quelles que soient les conditions commerciales ou la conjoncture.
Chez Schumpeter, permettre la « destruction créatrice » envoie un signal utile en matière d’efficacité : la disparition d’une entreprise signale qu’elle a moins bien employé ses ressources que ses concurrents. Mais quand une entreprise survit d’abord grâce à son aptitude à décrocher de l’argent public, ce signal s’éteint, et l’argument économique en faveur de la concurrence libre et non faussée ne vaut plus.
Avez-vous un exemple ?
Le solaire est le plus frappant. En 2007, l’Europe produisait près de 30 % des cellules photovoltaïques mondiales. Aujourd’hui elle n’en produit plus qu’environ 1 %. Elle ne produit plus une seule plaquette de silicium, et il ne reste que quelques usines de polysilicium. Kevin Rudd a bien décrit le raisonnement de Pékin : ces subventions massives sont temporaires et prendront fin une fois les concurrents étrangers éliminés ; les prix pourront alors remonter au niveau qui convient aux producteurs chinois, puisqu’il n’y aura plus d’autres sources d’approvisionnement 80. Le retour à la normale peut prendre très longtemps, car il faut des années, parfois des décennies, pour reconstituer une chaîne d’approvisionnement, et les capitaux, entre-temps, partent se mettre à l’abri.
Pourquoi la défense commerciale traditionnelle ne suffit-elle pas ?
C’est une question intéressante. On pourrait se dire que le problème est simplement la vitesse d’exécution mais qu’on dispose d’un cadre suffisant face à cette situation extraordinaire. C’était d’ailleurs le premier réflexe de la Commission européenne : faire la même chose, mais plus vite.
Personne n’avait imaginé qu’un pays, par sa seule taille, ne laisserait plus rien aux autres.
Pascal Lamy
Elle a ouvert 33 enquêtes de défense commerciale en 2024, un record depuis 2006, puis 32 en 2025, alors que la moyenne historique tourne autour de 12 par an. En un an seulement, le nombre de mesures en vigueur est passé de 199 à 232.
Le vice de fond, c’est que le coût de traitement grimpe à mesure que le nombre de dossiers s’accroît. Un système qui nécessite de nouvelles analyses, de nouvelles enquêtes sur le préjudice et de nouvelles évaluations de causalité pour chaque produit sera toujours désavantagé face à une perturbation affectant l’ensemble d’une chaîne d’approvisionnement.
Ajoutons que les ajustements que produisent ces instruments, disons de l’ordre d’une dizaine de milliards en taillant large, sont hors de proportion avec l’énormité et la vitesse de croissance du déficit
Ces instruments partent aussi du principe que les entreprises cherchent à maximiser leurs profits. Ce postulat ne tient plus ?
Cette hypothèse ne s’applique en effet pas aux entreprises soutenues par l’État chinois, qui fonctionnent selon des objectifs et une stratégie utilitaires plutôt que selon les exigences des actionnaires. Elles peuvent absorber des droits de douane illimités pour protéger leur part de marché plutôt que leur rentabilité, et c’est ce qu’elles font aujourd’hui.
Que devrait faire la Commission dans ces conditions ?
Agir sur les volumes. Dans les faits, elle l’a déjà compris : les 16 procédures ouvertes contre la Chine en 2025 reposent toutes sur le constat de distorsions significatives dans l’économie chinoise, et ce constat vaut pour une multitude de produits.
Plus généralement, que devrait faire l’Europe ? Dans une note qui vient de paraître pour les Instituts Jacques Delors 81 vous parlez d’un plan A et d’un plan B : la négociation, ou bien la mise en place d’un nouveau cadre.
Les négociations sur le commerce et les investissements, qui ont débuté le 29 juin dernier, couvrent cinq domaines : le rééquilibrage des échanges commerciaux et des investissements, les contrôles à l’exportation, la propriété intellectuelle, la réforme de l’OMC et un mécanisme conjoint de surveillance des flux commerciaux. Le premier test a eu lieu en septembre avec les voitures hybrides : leur nombre est passé de 3 800 par mois en octobre 2024 à 50 000 à partir de juillet 2026, alors qu’elles ne sont soumises qu’à un droit de douane standard de 10 %. La Commission européenne a demandé à Pékin de limiter volontairement ses exportations.
L’Europe est, je crois, à un tournant dans sa relation avec la Chine : soit Pékin accepte de rééquilibrer les échanges, soit l’Union devra muscler considérablement sa défense commerciale pour protéger son industrie. Il faut donner une vraie chance à la négociation. Mais un plan A n’a de valeur que s’il est adossé à un plan B crédible, car la Chine semble déjà parier sur le fait que l’Europe finira par céder.
Avec un plan B déjà en préparation, que peut-on réellement attendre de ces négociations ?
Peu de choses. Le document exposant la position de Pékin n’offre, à ce jour, aucune concession sur le fond.
Ce que Pékin peut offrir, ce sont des achats. La Chine a manifesté son intérêt pour des équipements supplémentaires destinés à la production de semi-conducteurs, la seule exportation majeure de l’Europe susceptible d’apporter un peu d’amélioration, mais elle est limitée pour des raisons de sécurité. Le résultat probable sera une offre insuffisante et tardive, dont la mise en œuvre prendra un ou deux ans.
En 2007, l’Europe produisait près de 30 % des cellules photovoltaïques mondiales. Aujourd’hui elle n’en produit plus qu’environ 1 %.
Pascal Lamy
À mes yeux, trois conditions doivent être réunies : une limitation vérifiable des volumes exportés dans les secteurs où un préjudice a été prouvé ; l’inscription de la question du taux de change à l’ordre du jour du Fonds monétaire international et du G20 ; un engagement en matière de capacité de production dans les secteurs mis en avant par Pékin dans sa campagne spéciale de lutte contre l’« involution » 82.
Il reste à afficher le mécanisme qui apportera une solution en cas d’échec du plan A, et ce, dès maintenant.
Sur quel cadre d’équilibre institutionnel repose votre plan B ?
Sur un modèle qui existe déjà : le règlement sur l’acier, entré en vigueur le 1er juillet.
Il a été adopté en huit mois seulement, un record pour Bruxelles. Son objectif affiché est de répondre à la surcapacité mondiale : le volume d’importations exemptées de droits a été réduit d’environ 47 %, et un droit de 50 % frappe tout ce qui dépasse le contingent. C’est ce dont l’Europe a besoin dans tous les secteurs exposés à des chocs structurels comparables.
Comment cela fonctionnerait-il concrètement ?
Le mécanisme repose sur quelques principes. D’abord, sa justification : il s’attaque aux effets néfastes des déséquilibres structurels. Qu’est-ce qui le déclencherait ? Les enquêtes seraient ouvertes à partir de comportements observés à l’échelle de toute une chaîne d’approvisionnement, et non plus ligne tarifaire par ligne tarifaire. Ces comportements sont connus : une hausse continue des importations, des prix inférieurs aux coûts de production établis, des capacités qui dépassent la demande intérieure, un niveau de subventions publiques élevé, et des indices d’intervention pour maintenir la monnaie à un niveau bas. Une fois le volume des importations fixé, tout devient automatique : dès que le contingent est épuisé, le droit hors contingent s’applique, sans nouvelle décision.
Pourquoi un contingent tarifaire plutôt qu’un simple quota ?
La question, au fond, ce sont bien les quantités, mais on passe par un contingent tarifaire : un droit faible jusqu’à un certain volume, un droit élevé au-delà. La raison est juridique, pour rester dans les clous de l’OMC, position européenne constante. Une restriction quantitative pure est contraire à l’article XI du GATT, alors que l’article XXVIII permet de renégocier les droits consolidés, et donc d’instaurer des contingents tarifaires. Les volumes sont répartis pays par pays sur la base des flux historiques, comme lors de la mesudre de sauvegarde sur l’acier de 2018-2019. Cela préserve les parts de marché des fournisseurs qui ont joué le jeu et impose à Pékin un plafond connu à l’avance.
Vous proposez également de passer des « règles d’origine » aux « règles de propriété ». Qu’est-ce que cela impliquerait ?
On généraliserait l’approche dite « melt and pour » 83 : un produit fabriqué avec une matière première chinoise resterait chinois, même si l’usine est au Maroc ou en Hongrie. L’origine serait déterminée par la propriété et la composition, et non par l’étiquette d’origine finale, et les règles d’étiquetage seraient durcies. Cela rejoint les propositions informelles de cinq États membres : il s’agit d’empêcher que des entreprises détenues par des capitaux chinois, installées au Maroc ou en Hongrie et alimentées en matières premières chinoises, servent à contourner le dispositif.
Ces restrictions sont-elles appelées à durer ?
L’ancrage dans le système multilatéral est définitif ; les restrictions européennes ne le sont pas, y compris avec ce nouvel instrument structurel de rééquilibrage. Le règlement pourrait organiser la levée progressive des contingents selon deux voies : un accord négocié sur les capacités ou les volumes, qui servirait de base à l’attribution des contingents, ou un retour constaté à l’équilibre.
Vous insistez sur une dimension politique au moins aussi importante que l’économique : un fonds de solidarité face aux représailles.
Parce que ces représailles viendront si le plan B devait être activé, et qu’elles viseront précisément à paralyser les États membres capables de peser dans une majorité qualifiée.
Un plan A n’a de valeur que s’il est adossé à un plan B crédible, car la Chine semble déjà parier sur le fait que l’Europe finira par céder.
Pascal Lamy
Avant le débat de la Commission en mai, un média chinois a publié une liste de produits ciblés : cosmétiques, boissons alcoolisées, viande et produits de luxe. Il s’agit d’une liste d’exportations en provenance de France, d’Espagne et d’Italie. Ce fonds de solidarité serait intégré au même règlement et financé par les recettes issues des droits de douane sur les importations hors contingent afin d’indemniser les États membres et les secteurs vulnérables. Il se dit que la Commission prépare actuellement un tel mécanisme. En effet, si les coûts ne sont pas répartis à l’avance, la menace sous-jacente au plan A a peu de chances d’être prise au sérieux à Pékin.
Il faut être conscient de ce que cet outil ne peut pas faire : il ne permettra pas de remporter la bataille des points d’étranglement. Une interdiction des exportations d’hélium ou une restriction des licences pour les minerais critiques pourrait paralyser les chaînes de production européennes en quelques semaines, et même une modification des règles commerciales de l’Union n’y changerait rien à court terme. Cet outil est plus limité et plus réalisable : il est conçu pour donner aux négociateurs européens un levier supplémentaire en leur offrant une solution de repli dans le cadre des négociations actuellement en cours avec la Chine.
Cinq États membres invoquent la sécurité nationale pour justifier ces protections. Pourquoi refusez-vous cette voie ?
Parce que l’Union renierait ses propres principes en s’alignant sur une interprétation américaine qu’elle conteste et qui consiste à invoquer la sécurité nationale à tout bout de champ.
L’Union européenne a déposé une plainte contre les États-Unis lorsque Washington a invoqué la sécurité nationale pour justifier les droits de douane sur l’acier et l’aluminium en 2018. Elle a toujours soutenu à Genève que l’article XXI ne relève pas de la seule appréciation de chaque État, et elle a fait valoir à plusieurs reprises que cet article devait être examiné par le mécanisme de règlement des différends. Invoquer cette exception face à la surcapacité reviendrait à placer l’Europe du côté de l’interprétation contre laquelle elle se bat depuis près d’une décennie.
Quelle voie juridique privilégier alors ?
Le véritable objectif est de renégocier l’accord tarifaire de 1995, et le GATT le précise clairement : l’article XXVIII autorise l’augmentation des droits de douane consolidés si une compensation est versée aux principaux fournisseurs. La Commission y a eu recours pour l’acier en octobre 2025 et la compensation a pris la forme de contingents à chaque pays plutôt que d’un contentieux.
Et qu’en est-il de la monnaie ? Vous avez évoqué cet écart. Est-il vraiment possible d’en faire un problème de politique commerciale ?
Cela peut être traité exactement de la même manière, comme un comportement mesurable, et non comme un résultat. Gopinath, Gourinchas et Rey ont raison de dire que c’est une erreur de faire du taux de change du renminbi une condition de tout accord, car le taux de change reflète l’ensemble de la politique économique chinoise, fondée sur les réserves, et « lorsque l’on fait pression pour une réforme du taux de change, on crée un conflit » 84.
Cependant, une intervention visant à empêcher l’appréciation de la monnaie est une mesure quantifiable pouvant faire l’objet d’un rapport, notamment par l’intermédiaire des banques d’État. La Chine a d’ailleurs continué à acheter des devises étrangères en 2025. Cela peut donc servir de déclencheur au système, le taux de change réel constituant le critère de levée des mesures lors de la phase suivante.
Par où commencer ?
Le Conseil de l’Union européenne devrait d’abord exercer les pouvoirs qui lui sont conférés par l’article 219 du traité sur le fonctionnement de l’Union européenne — qui n’a jamais été utilisé — pour élaborer des orientations générales en matière de politique de change vis-à-vis de pays tiers. L’Europe doit ensuite informer le Fonds monétaire international et le G20 de cette position. L’Europe ne peut pas demander aux autres de débattre de la question monétaire si elle n’est pas prête à le faire elle-même.
Le dernier élément de votre proposition, et peut-être le plus marquant, est la condition de levée à définir à l’avance. Pourquoi est-ce si important ?
Un repère raisonnable serait le suivant : le retour de l’excédent industriel de la Chine à environ un dixième des importations de marchandises du reste du monde, soit le niveau qu’il atteignait avant l’effondrement du marché immobilier.
Les critères de sortie exigent des changements vérifiables dans les données, et non pas simplement une série de déclarations d’intention. Les publier à l’avance, c’est ce qu’un joueur respectueux des règles ferait lorsqu’il exerce un pouvoir qui lui est conféré par ces mêmes règles.
Il explique à ses partenaires ce qu’il fait, pourquoi et quand il s’arrêtera.
Le règlement sur l’acier prévoit une date de révision ; l’instrument proposé ici doit, lui, avoir un objectif chiffré.
Vingt-cinq ans après, quelles leçons peut-on tirer quant à l’avenir du système lui-même ?
L’Europe est actuellement le plus grand marché unique doté d’un fort pouvoir d’achat et qui reste ouvert aux produits chinois. Pékin a donc besoin de cet accès, et c’est pourquoi il répond par des menaces plutôt que par des propositions. L’Europe est également la plus grande économie encore attachée à un système commercial fondé sur des règles, c’est pourquoi d’autres pays comme le Japon, la Corée du Sud ou le Canada regardent de si près la manière dont elle gère cette crise et pourquoi l’approche est aussi importante que l’objectif.
Les architectes de l’accord de 1995 étaient convaincus que l’ajustement se ferait de lui-même : si un pays surproduisait, les prix, les salaires et la valeur de sa monnaie augmenteraient jusqu’à ce qu’il réduise sa production. Ce mécanisme ne fonctionne pas pour la première puissance manufacturière mondiale car les règles n’ont pas été écrites pour un membre capable de le neutraliser.
L’Europe doit utiliser les mesures existantes au sein du système avec prudence et transparence, et élaborer les réglementations manquantes avec ceux qui sont disposés à les accepter, plutôt que d’attendre que la situation évolue ou que d’autres formulent les nouvelles règles. Elle doit aussi améliorer sa compétitivité, à commencer par l’achèvement fissa de l’intégration de son marché intérieur là où subsistent des trous dans la raquette en finance, en énergie et en connectivité. Nous y travaillons avec Enrico Letta à la Fondation Jacques Delors Friends of Europe et notre campagne « One Europe, One Market for all ».
L’article « La Chine est en train de tuer le commerce mondial ouvert » est apparu en premier sur Le Grand Continent.
04.10.2026 à 14:00
Pour comprendre l’offensive industrielle du Parti il faut se rendre au Sichuan
De Chengdu aux héritages du « Troisième front », portrait à grande échelle d’un épicentre impérial
L’article Pour comprendre l’offensive industrielle du Parti il faut se rendre au Sichuan est apparu en premier sur Le Grand Continent.
Texte intégral (5866 mots)
Connaissez-vous trois provinces chinoises ? Pour comprendre la Chine de Xi, il faut sortir de Pékin et de Shanghai. Notre nouvelle série part à la rencontre des espaces où se construit une autre figure du futur. Pour recevoir cette série, abonnez-vous au Grand Continent
Chengdu se situe dans la province du Sichuan, l’un des poumons verts de la Chine. La ville est entourée d’une zone humide où l’on compte de 250 à 300 jours couverts par an et où l’on mange la nourriture la plus pimentée du pays. Le ciel est gris et bas toute l’année, il pleut des pluies tropicales l’été et il fait froid l’hiver, bien que les températures ne descendent que rarement en dessous de zéro. C’est la ville « paradis » où il fait bon vivre, en tout cas c’est ce qu’on dit d’elle ailleurs en Chine. Sichuan c’est également l’une des provinces les plus endettées en volumes 85, aux côtés de collectivités bien plus riches, plus industrialisées et plus proches des centres du pouvoir, comme le Zhejiang ou Tianjin. Le Sichuan n’est pas pour autant à la traîne : cinquième économie provinciale, c’est la première de la Chine « occidentale ». La province et ses habitants sont connus pour leurs jeux d’argent. On dit qu’ils ont inventé des tables de mahjong recouvertes d’un tissu absorbant les sons pour échapper aux oreilles attentives des policiers qui reconnaissaient les lieux de jeu interdits au bruit des pièces qui s’entrechoquent. Avant leur interdiction par les autorités, on jouait au mahjong dans les maisons de thé, à la fraîcheur de petites forêts de bambou, plante qui participe au folklore du lieu ainsi qu’au régime du panda, animal emblématique de la région.
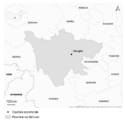
Si l’on devait la caractériser, le Sichuan serait l’opposé de Pékin : une province « informelle ». Cela se voit dans la chaleur étouffante de l’été, lorsque les Sichuanais boivent de la bière autour de fondues chinoises, le huoguo (dont la paternité est disputée avec la ville voisine de Chongqing), pour transpirer. C’est dans ce type d’établissement, avec un tablier en plastique autour du cou, que se nouent toutes sortes de contrats, légaux, illégaux, formels ou informels, parfois juteux. À la manière des récits d’aventure d’antan, on serait presque tenté d’expliquer que c’est ce « climat » particulier, combiné à la proximité d’universités de qualité, imbriqué dans un tissu économique dynamique et fort d’une tradition militaire liée à la présence de l’armée de l’air, qui fait aujourd’hui de Chengdu et de sa province l’un des hauts lieux des attaques cyber-offensives chinoises. Surprenant peut-être, mais corroboré par les faits. L’armée chinoise fait de plus en plus appel à des entreprises privées plutôt qu’à ses propres effectifs pour ses missions cyber. Et Chengdu est l’un des centres névralgiques de cette activité. Outre son vivier d’ingénieurs et son lien particulier avec l’armée, elle posséderait cette « touche », cette aisance dans les zones grises – bref, des caractéristiques plus ou moins objectivables qui font indéniablement d’elle un lieu propice au développement d’activités à la marge de la légalité. Toutefois, et comme pour tout sujet en Chine, le Sichuan est en concurrence avec d’autres provinces, principalement avec le Hubei, dans le secteur du cyber ainsi que dans d’autres domaines qui y sont intimement liés, comme l’intelligence artificielle. Cette concurrence oblige Chengdu à innover, mais aussi à être parfois peu regardante sur la sécurisation de cette activité, afin de continuer à remporter les contrats d’État qui la font vivre — l’épisode i-Soon en témoigne.
Chengdu et le renouveau du « Troisième front » dans le domaine aéronautique et cyber
À partir du milieu des années 2010, Xi Jinping a remis au goût du jour le « Troisième front » 86, un programme militaire majeur lancé par Mao Zedong. Le Sichuan avait intégré ce dispositif dès les années 1960. L’objectif affiché était de délocaliser les écosystèmes et les chaînes industrielles militaires des zones côtières vers des provinces enclavées et difficiles d’accès, comme le Sichuan, adossé au plateau tibétain et aux monts Hengduan, mais aussi le Ningxia, le Gansu ou le Hubei, afin de pouvoir mobiliser ce troisième « front » en cas de destruction des premier (les régions côtières) et deuxième (les villes intérieures jouxtant ces zones).
C’est à partir de cette période que la province a acquis une spécialisation militaire, d’abord dans le domaine de l’aérospatial, puis dans celui des capacités cyber. Cette orientation initiale s’explique par la présence d’une base de lancement satellitaire à Xichang, dans le sud de la province ; d’une base aérienne à Qionglai, à l’ouest de Chengdu ; et de la base de Fenghuangshan, au nord de la ville. L’actualité provinciale de 2026 témoigne d’une activité continue dans ce domaine : le Sichuan a accueilli la Journée nationale de l’espace 87, et Chengdu a organisé la quatrième édition de sa conférence sur l’industrie spatiale 88, en présence du gouverneur de la province. Des appareils militaires chinois inédits sont par ailleurs régulièrement aperçus survolant la ville, comme ce fut le cas en 2024 avec ce qui serait, selon les experts, un avion de sixième génération 89.
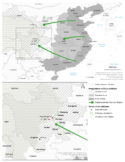
La doctrine du Troisième front a été abandonnée dans les années 1980, laissant derrière elle des usines désaffectées que la nature a peu à peu réinvesties 90. La réforme militaire de 2015 et la création de la Force de soutien stratégique, depuis lors démantelée en 2024, ont réactivé le Troisième front du Sichuan. Outre des zones escarpées et difficiles d’accès, la province dispose de plusieurs atouts revalorisés dans les nouvelles considérations géopolitiques de Pékin : un vivier continuellement renouvelé de jeunes recrues formées dans les universités locales, des entreprises proches des instances militaires et étatiques, ainsi qu’un sous-sol riche en matériaux critiques. Avec le temps, Chengdu s’est toutefois davantage tournée vers une industrie militaire tertiarisée, « de services », que de production, sans pour autant abandonner ce dernier objectif.
Le développement de forces cyber privées sichuanaises au service de l’État
Une activité plus secrète a été révélée par la fuite, sur GitHub en 2024, des données de l’entreprise sichuanaise i-Soon (Anxun Information Technology Co. ; 安洵信息技术有限公司). Cette société, aujourd’hui inactive, aurait mené des opérations cyber pour le compte du gouvernement chinois ou de branches provinciales de certains ministères, dont le ministère de la Sécurité d’État 91. Selon les documents fuités, l’entreprise aurait piraté, pour le compte de commanditaires d’État, des cibles telles que des ministères, des opérateurs de télécommunications ou des universités de pays tiers. En France, Sciences Po figure sur cette liste. Mais les pays les plus touchés, d’après les informations disponibles, seraient des pays voisins de la Chine.
Cet épisode n’est pas anecdotique. Il témoigne de l’expansion de l’industrie cyber chinoise. Selon le média technologique 36Kr, celle de Chengdu affiche, depuis 2018, une croissance annuelle supérieure à 20 % 92. Le secteur s’y structure autour de trois types d’acteurs : les leaders nationaux (奇安信 Qi An Xin, 启明星辰 Venustech, 华为 Huawei), les entreprises de rang national dotées d’entités provinciales (中国网安 China Cybersecurity, 亚信安全 Asiainfo Security) et les entreprises de rang provincial (科来 Colasoft, 迈普通信 Maipu Communication,), catégorie dans laquelle se range i-Soon 93. Plusieurs observateurs établissent un lien entre i-Soon, d’autres entreprises cyber sichuanaises (Chengdu 404 par exemple), et l’APT41 (Advanced Persistent Threat 41), un groupe de pirates informatiques criminels à l’origine, que Pékin mobilise depuis 2015 pour des opérations d’espionnage hors de Chine. Certains de ses membres suspectés, toujours recherchés par le FBI 94, seraient des employés de Chengdu 404.
L’essor de Chengdu dans l’écosystème de la défense s’inscrit dans une redistribution des cartes au plus haut sommet de l’État. Avec la réforme de l’Armée populaire de libération et la création, en 2015, de la Force de soutien stratégique, démantelée en 2024, l’armée se serait délestée des opérations d’espionnage industriel et de vol de propriété intellectuelle au profit du ministère de la Sécurité d’État 95. Toutefois, dans les faits, le ministère de la Sécurité publique (l’équivalent des forces de police) est également souvent cité comme donneur d’ordre – ce qui témoigne de la concurrence de ces deux ministères dans la sphère cyber. Ces deux instances auraient recours à la contractualisation avec des entreprises provinciales, du Sichuan et d’ailleurs. Le choix des cibles revient le plus souvent aux bureaux locaux des ministères de la Sécurité d’État et de la Sécurité publique. Les analystes, toutefois, n’en présentent jamais de preuves irréfutables. Le Département de la Justice américain semble néanmoins établir un lien clair entre les employés d’i-Soon et des opérations menées pour le compte du Ministère de la Sécurité publique et de la Sécurité d’État, puisque certains d’entre eux sont encore activement recherchés 96.
Le Sichuan, contributeur à la politique chinoise de fusion civilo-militaire dans le secteur de la cybersécurité
Chengdu ne cache pas son ambition de devenir le leader chinois de la cybersécurité : la ville entend contribuer ouvertement au projet de Xi Jinping de faire de la Chine une « Puissance cyber de premier plan » (网络强国) 97. Dès 2018, Chengdu incite les entreprises, les universités, l’État et la municipalité à former un « cluster » et à travailler horizontalement. Un document municipal propose ainsi un « Plan cybersécurité » 98 pour la ville, qui se donne pour ambition de devenir une « zone d’innovation pour l’intégration civilo-militaire » :
« Nous mettrons en place un institut de recherche et une base industrielle d’intégration civilo-militaire pour la cybersécurité, établirons des mécanismes de transfert bidirectionnel des résultats scientifiques et technologiques dans ce domaine entre les secteurs militaire et civil, formerons des talents polyvalents, encouragerons l’innovation collaborative dans les technologies militaires et civiles et le partage des ressources d’innovation scientifique et technologique, et formerons un modèle d’intégration et de développement approfondis des technologies, des talents et des industries militaires et civiles. »
Depuis l’arrivée au pouvoir de Xi Jinping, la politique de fusion civilo-militaire a pris une tournure bien plus ambitieuse que sous ses prédécesseurs. Il ne s’agit plus seulement de mettre en place des « pipelines » clairement identifiés entre les sphères civile et militaire, à l’image des sept universités financées par le ministère de l’Industrie et des Technologies de l’Information (MIIT) et baptisées « Sept fils de la défense nationale » (国防七子). Xi pousse la logique plus loin : il faudrait tisser des liens entre les secteurs civil et militaire dans tous les domaines, aussi bien dans la R&D privée que dans les universités civiles les plus reconnues. C’est ainsi que l’université du Sichuan (四川大学), établissement civil situé au cœur de Chengdu, a été choisie par le ministère de l’Éducation et l’Administration chinoise du cyberespace 99 pour y créer un centre de recherche et une école formant des talents en cybersécurité jusqu’au niveau du doctorat 100. La municipalité indique que l’université a déjà mis en place des conventions de stage et des laboratoires communs avec des entreprises du secteur, dont Chengdu 404, l’une des sociétés privées déjà associées à des activités cyber offensives pour le compte du gouvernement chinois.
L’université d’électronique de Chine (UESTC, 电子科技大学), également basée à Chengdu, est rattachée depuis 2016 à la SASTIND (Administration d’État pour la science, la technologie et l’industrie de défense nationale) et au ministère de l’Éducation 101. Elle forme elle aussi des talents en cybersécurité. Son École de sécurité du cyberespace, fondée en juillet 2015 102, s’appuie notamment sur le Laboratoire national de technologie anti-brouillage des communications, un domaine proprement militaire. L’UESTC ne semble toutefois pas entretenir de liens particuliers avec les entreprises soupçonnées de conduire des opérations offensives et semble institutionnellement plus proche des institutions militaires que du tissu entrepreneurial flou dans lequel évolue Chengdu 404.
Non seulement Chengdu forme les talents, mais la ville s’enorgueillit aussi de dénicher les « pépites » nationales, pour le secteur privé comme pour le secteur public, y compris militaire. Depuis 2018, la ville accueille ainsi la « Coupe de Tianfu » (天府杯), l’équivalent chinois des hackathons français ou du Pwn2Own américain. Des équipes universitaires et des laboratoires d’entreprises s’y affrontent pour percer les vulnérabilités de différentes cibles. Ces compétitions sont organisées en vase clos, les équipes chinoises ne participant plus, depuis cette date, aux compétitions internationales similaires, afin d’éviter toute fuite des cerveaux. Certains rapports estiment probable 103 que les vulnérabilités découvertes sur des produits « non chinois » soient ensuite transmises au ministère de la Sécurité publique et que les meilleurs hackers soient directement approchés par ses services. La compétition permet ainsi d’identifier à la fois les talents les plus prometteurs et des vulnérabilités encore inconnues, ancrant un peu plus le territoire sichuanais dans une logique de promotion des capacités offensives.
Le développement de la cyber imbriqué dans le maillage de la ville de Chengdu
À Chengdu, des lieux et des événements permettent d’observer les liens directs entre les sphères privée, publique, civile et militaire dans le cyberespace. Le « cluster » cyber s’organise autour de sites voués à la cybersécurité ou à la fusion civilo-militaire. En 2022, la ville obtient avec Chongqing la labellisation par le MIIT d’un parc industriel national de cybersécurité interrégional (成渝地区), distinguant quatre sites à Chengdu.
Gaoxin (高新园) constitue la base R&D de l’écosystème cyber du Sichuan, tournée vers le secteur militaire. On y trouve le premier parc industriel chinois entièrement dédié à la cybersécurité : le Parc national de l’industrie de la sécurité de l’information de l’Ouest (国家西部信息安全产业园). Il a été créé autour du laboratoire de cryptographie de l’entreprise publique d’électronique de défense CETC, l’Institut n°30 (中国电科第三十研究所), et de ses filiales commerciales.
Tianfu (四川天府新区) abrite les infrastructures scientifiques les plus avancées de la ville (supercalculateurs, laboratoires nationaux, incubateurs d’entreprises innovantes). Créée en 2014, cette zone soutient les forces scientifiques et technologiques stratégiques nationales dans tous les domaines ciblés par la Chine, dont la cybersécurité, et précède ainsi les politiques cyber chinoises. Elle attire des scientifiques et des ingénieurs de renom grâce à des financements spécifiques.
Shuangliu (双流园) abrite un pôle industriel aérospatial préexistant, en adéquation avec la vocation de Chengdu de servir le secteur cyber tout en maintenant une activité de production. Cette zone concentre la chaîne de production de l’innovation de la ville.
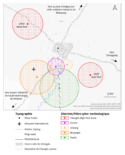
Jinjiang (锦江园), enfin, se spécialise dans les applications commerciales du cyber 104.
Les quatre pôles remplissent ainsi, en théorie, des fonctions différenciées, un secteur tout entier étant irrigué par les talents formés dans les universités de la ville.
Une double concurrence féroce : l’IA et Wuhan
En réalité, la plupart de ces sites préexistent aux politiques de développement cyber et ne visent pas uniquement à faire progresser la cybersécurité. L’intelligence artificielle et les biotechnologies sont également des sujets de préoccupation pour les décideurs publics chinois. La soutenabilité du secteur cyber peut être interrogée alors qu’il entre désormais en concurrence, pour les moyens humains et financiers, avec le développement à marche forcée de l’intelligence artificielle inscrit dans le Plan quinquennal 105. Ce changement de cap est documenté depuis 2024 par les analystes du géant national de la cybersécurité Qi An Xin 106, qui constatent une allocation nette du capital vers l’IA. Si les entreprises de cybersécurité ont continué d’être financées en 2024, c’est presque exclusivement parce qu’elles se sont recentrées sur des points de recoupement avec l’IA, comme la sécurité des données et la détection de deep fakes, plutôt que sur la cybersécurité « classique ». Un autre rapport sur les financements privés 107 en Chine souligne l’accentuation de cette tendance : le nombre d’entreprises de cybersécurité financées via la bourse a diminué de 60 à 20 entre 2024 et 2025. Après 2023, les données sur les financements publics de Chengdu et du Sichuan sont introuvables. Il est donc difficile de dire si la province suivra la trajectoire nationale. Tout pousse néanmoins à le croire : le Sichuan compte parmi les provinces les plus endettées en volume de Chine (la cinquième) et subit de plein fouet la crise du secteur de l’immobilier depuis l’effondrement d’Evergrande en 2021. Il est probable qu’elle cherchera à s’insérer dans les grands programmes nationaux de sciences et de technologie pour continuer à se financer — des programmes très largement tournés vers l’IA.
Le secteur cyber de Chengdu n’est pas seulement concurrencé par l’essor de l’IA. Il doit également compter avec une autre rivale : Wuhan, et l’ensemble de la province du Hubei. En 2016, Wuhan a reçu un mandat direct de l’Administration chinoise du cyberespace pour créer une base de formation des talents et d’innovation dans le domaine de la cybersécurité 108. Parmi les 200 entreprises qui y sont accueillies, figurent la moitié des 50 plus grandes entreprises chinoises du secteur 109. Par ailleurs, le Hubei devance aujourd’hui le Sichuan en matière de formation 110 aux métiers de la cybersécurité. Si le Sichuan demeure classé par la presse spécialisée 111 parmi les provinces leaders du secteur, le Hubei reste quant à lui dans la catégorie des « challengers » (挑战者梯队). Chengdu dispose toutefois d’atouts non négligeables pour opérer un virage « IA + sécurité » 112 qui lui permettrait de faire monter en puissance ses deux secteurs de manière parallèle, un pari plus difficile à tenir pour le Hubei qui n’a pas encore de cluster consolidé.
L’ambiguïté de Chengdu
Chengdu incarne un cas d’école de la fusion civilo-militaire version Xi Jinping : moins une politique pilotée depuis Pékin par un petit nombre d’institutions dédiées qu’un maillage diffus, où universités civiles, entreprises privées, parcs industriels et compétitions de hackers convergent vers les mêmes objectifs stratégiques, sans qu’aucun acteur isolé ne porte seul la responsabilité — ni la preuve irréfutable — du lien avec l’appareil de sécurité de l’État. C’est cette porosité, entretenue depuis le Troisième front maoïste jusqu’aux laboratoires de l’UESTC, en passant par les stages proposés par Chengdu 404, qui rend la ville difficile à cerner pour les chancelleries étrangères : elle n’est ni purement civile, ni ouvertement militaire, elle fonctionnant à la lisière des deux mondes.
Cette ambiguïté constitutive pourrait toutefois se heurter, dans les années à venir, à une contrainte plus prosaïque : l’argent. Le ralentissement du financement cyber au niveau national, la préférence des investisseurs pour l’IA, et l’endettement chronique du Sichuan dessinent un scénario dans lequel Chengdu devra réinventer son positionnement, en misant, comme elle semble déjà le faire, sur la convergence « IA et sécurité » plutôt que sur la cybersécurité seule.
Reste à savoir si cette stratégie suffira à maintenir son avantage concurrentiel en Chine. Ce que cette dynamique confirme, en tout cas, c’est que la cybersécurité offensive chinoise n’est plus seulement une affaire d’État centralisée : elle est devenue un marché, avec ses pôles de compétitivité, ses logiques d’investissement et ses arbitrages budgétaires — un marché que Pékin encadre, oriente et arme, sans toujours le contrôler entièrement.
L’article Pour comprendre l’offensive industrielle du Parti il faut se rendre au Sichuan est apparu en premier sur Le Grand Continent.
01.10.2026 à 20:07
Selon Mario Draghi l’Europe ne peut plus vivre sans croissance
La dernière leçon inédite de l’ancien président de la BCE
L’article Selon Mario Draghi l’Europe ne peut plus vivre sans croissance est apparu en premier sur Le Grand Continent.
Texte intégral (9873 mots)
Mario Draghi vient de prononcer à l’École polytechnique fédérale de Zurich la dixième conférence la Banque nationale suisse dédiée à la mémoire de l’économiste Karl Brunner.
L’ancien président de la BCE dresse un bilan particulièrement précis et dur. Le cadre monétaire européen a résisté à toutes les crises, mais il reposait sur une hypothèse qui n’est plus valable : on pensait que la croissance viendrait d’ailleurs.
Draghi part de ce qu’il appelle « la condition de Brunner ». « Une banque centrale ne peut préserver la stabilité de la monnaie que si les gouvernements maîtrisent leur dette », ce qui implique que l’écart entre le taux payé sur la dette et la croissance soit positif (« r moins g »). Quand le premier dépasse la seconde, la dette grossit d’elle-même. La tentation est alors de la faire financer par la Banque centrale. Dans les années 2010, la BCE a inversé seule cet écart : « C’est l’indépendance, correctement exercée, qui a protégé la construction. » Mais ce temps est révolu : « une banque centrale qui porte la croissance n’est pas un arrangement durable, et cet arrangement ne tient plus aujourd’hui ».
Selon Draghi, nous sommes entrés dans une nouvelle phase, où même la rigueur budgétaire ne suffit plus : « même un gouvernement aux finances saines ne peut pas entièrement maîtriser le coût de ses emprunts ». Le coût de l’argent se décide désormais à Washington et dans les centres de données de l’IA, en imposant un déséquilibre brutal pour l’Europe qui « importe la totalité de la hausse des taux, mais seulement une fraction de la croissance. » Un seul levier demeure entre ses mains : « Des deux forces qui déterminent la dette, le taux d’intérêt est de plus en plus fixé hors d’Europe. La croissance est celle sur laquelle l’Europe peut encore agir. »
C’est à partir de cette réflexion d’économie monétaire que l’ancien président de la BCE livre l’un de ses discours les plus centrés sur la croissance dont le mot ou le verbe revient plus de soixante fois.
Draghi rappelle que les entreprises européennes « croissent encore au rythme de leur économie d’origine ». Leur marché national les limite, et les réformes nationales n’y changeront rien, car elles « ne peuvent fournir l’échelle dont dépendent désormais la technologie… Seule l’intégration le peut. » Il faut donc achever le marché unique, un objectif poursuivi « depuis 1985 », réaliser l’union des marchés des capitaux et mutualiser l’effort sur les capacités de calcul pour l’IA, soit environ 100 milliards d’euros : « Cette somme est tout à fait à notre portée. »
La conclusion sonne comme un avertissement aux capitales. Le cadre de Maastricht ne tiendra que si les législateurs « assument pleinement la responsabilité de la croissance en tant qu’objectif de l’Union ». À cette condition seulement, « croissance et indépendance se renforcent alors mutuellement ».
La première décennie : la construction tient
Karl Brunner fut l’un des économistes dont les idées ont façonné ce qui allait devenir la constitution monétaire de l’Europe.
En 1968, il a introduit le terme « monétarisme » dans le vocabulaire courant de l’économie. Avec Milton Friedman et d’autres, il a contribué à rétablir l’idée que l’inflation est un phénomène monétaire et que la responsabilité du niveau des prix incombe à la banque centrale 113.
Mais Brunner était tout aussi clair sur les limites de cette responsabilité. La banque centrale ne pouvait assurer seule la stabilité des prix. Il lui fallait une autorité budgétaire dont les incitations soient compatibles avec les siennes 114.
Si un gouvernement accusait des déficits permanents suffisamment importants pour que sa dette ne cesse d’augmenter par rapport à la production, la pression en faveur de la monétisation de cette dette s’accentuerait. À terme, les deux régimes ne pourraient coexister, et c’est le régime monétaire qui serait le plus susceptible de céder 115.
On retrouve ces idées dans le traité de Maastricht. Celui-ci a conféré à la BCE l’indépendance et un objectif principal de stabilité des prix. Et il a instauré la séparation entre politique monétaire et politique budgétaire nécessaire pour rendre cette indépendance durable : l’interdiction du financement monétaire, la clause de non-renflouement et la procédure concernant les déficits excessifs 116.
Que cette séparation tienne en pratique dépend toutefois d’autre chose que des règles. Elle repose en définitive sur la relation entre le coût de l’emprunt et la croissance, ou, en abrégé, r moins g 117.
Si le taux d’intérêt qu’un gouvernement paie sur sa dette est supérieur au taux de croissance de l’économie, le ratio d’endettement augmente de lui-même, à moins que le gouvernement ne dégage un excédent primaire. Plus l’écart est grand, plus l’excédent nécessaire est important, et plus la tentation est forte de faire pression sur la banque centrale pour qu’elle monétise. Cette même relation était au cœur de l’analyse de Brunner lui-même 118.
Le cadre européen reposait sur deux hypothèses implicites quant à la manière dont r et g resteraient proches.
La première était que la croissance serait assurée par d’autres politiques.
La politique monétaire était considérée comme neutre à long terme, et la politique budgétaire pouvait au mieux lisser le cycle. La croissance devait venir de l’offre, en particulier de l’achèvement du marché unique, et l’union monétaire était censée renforcer ces gains 119.
Les valeurs de référence des règles budgétaires de l’Union supposaient que cette croissance serait relativement forte. Un déficit de 3 % du PIB ne stabilise la dette à 60 % du PIB que si la croissance nominale atteint 5 % par an. À l’époque, cela correspondait à une croissance réelle d’environ 3 % et à une inflation d’environ 2 % 120.
Mais alors que la politique budgétaire était encadrée par des règles explicites et des procédures d’exécution, la croissance était largement considérée comme acquise. Après 1992, faute de calendrier commun, les progrès du marché unique ont ralenti et celui-ci n’a jamais été achevé.
Les politiques structurelles nationales n’étaient coordonnées qu’au moyen de recommandations dépourvues de sanction.
La seconde hypothèse était qu’une banque centrale remplissant sa mission et des gouvernements respectant les règles feraient, ensemble, baisser les taux d’intérêt.
Une banque centrale crédible réduit la prime que les investisseurs exigent au titre du risque d’inflation. Des finances publiques saines réduisent la prime qu’ils exigent pour détenir de la dette publique. Ces deux primes diminuant, r se rapprocherait de g. Et des taux d’intérêt plus bas soutiendraient à leur tour l’investissement et la croissance, de sorte que le processus s’entretiendrait de lui-même.
C’est, dans les grandes lignes, ce qui s’est produit pendant la Grande Modération, en deux temps.
Dans les années 1990, les gouvernements des économies avancées ont réduit leurs déficits, tandis que les banques centrales ancraient les anticipations d’inflation. Les taux d’intérêt à long terme ont baissé de façon continue. Les primes de terme estimées ont reculé avec eux, et le plus nettement là où les banques centrales renforçaient leur cadre de politique monétaire 121.
Les pays qui se préparaient à l’euro en ont bénéficié doublement : de ce processus et de la convergence vers la monnaie unique. Les gouvernements déterminés à y adhérer ont dégagé des excédents primaires compris en moyenne entre 2 % et 3 % du PIB à la fin des années 1990 122.
La perspective de l’euro a éliminé le risque de dévaluation de leur dette. En 1999, les rendements à long terme en Italie et en Espagne avaient baissé de plus de 8 points de pourcentage depuis le début de la décennie, pour s’établir à environ 4 %, contre une baisse d’environ 3 points de pourcentage aux États-Unis 123.
Puis, au cours de la première décennie de l’euro, la croissance a suivi. La baisse des taux a stimulé l’activité surtout dans la périphérie, à mesure que les capitaux affluaient du cœur de la zone et que le crédit et l’investissement se développaient. De 1999 à 2007, la zone euro a crû d’un peu plus de 2 % par an en termes réels, un peu en deçà des 3 % sur lesquels reposaient les règles budgétaires 124.
Cette croissance a maintenu r à proximité de g : au cours de ces années, l’écart entre le taux d’intérêt moyen de la dette publique de la zone euro et la croissance nominale s’est établi en moyenne à 0,6 point de pourcentage 125. La banque centrale pouvait remplir son mandat au moyen du seul taux directeur, et son indépendance n’a pas été sérieusement mise à l’épreuve.
Mais la construction présentait des signes d’alerte.
La croissance provenait davantage du crédit et de la convergence que des réformes du marché unique sur lesquelles le cadre avait misé. Les excédents primaires de la fin des années 1990 traduisaient un effort exceptionnel pour se qualifier pour l’euro : ils étaient très supérieurs à la moyenne observée depuis 1960, qui était proche de zéro 126. Une fois ces excédents dissipés, la stabilité de la dette dépendrait de la capacité de la croissance à suivre le rythme des taux d’intérêt.
Pendant une décennie, la construction a donc tenu. Mais elle n’avait pas encore été éprouvée par une période au cours de laquelle r et g s’écarteraient l’un de l’autre.
Les années 2010 : la banque centrale agit pour protéger la construction
La crise financière, puis la crise des dettes souveraines qui l’a suivie, ont constitué cette épreuve.
La croissance qui reposait sur le crédit a disparu. Et les taux d’intérêt ont de nouveau divergé d’un pays à l’autre, les investisseurs se mettant à douter des finances publiques de plusieurs pays. L’écart entre r et g sur la dette de la zone euro s’est creusé pour atteindre 2,8 points de pourcentage sur la période 2008-2011 127.
La croissance s’effondrant et r s’éloignant de g, les autorités macroéconomiques ont dû intervenir et prendre en charge la croissance. Au cours de la première phase de la crise financière, les gouvernements l’ont fait. En 2009 et 2010, les politiques budgétaire et monétaire étaient toutes deux fortement expansionnistes 128.
Mais dès le début de la crise des dettes souveraines, les gouvernements s’en sont remis à la leçon des années 1990, selon laquelle l’assainissement budgétaire ferait baisser les taux d’intérêt. Certains sont allés plus loin, convaincus qu’il stimulerait aussi la croissance en rétablissant la confiance dans les finances publiques 129.
L’orientation budgétaire s’est donc fortement resserrée. Entre 2010 et 2013, le solde corrigé des variations conjoncturelles de la zone euro s’est resserré de 3,7 % du PIB 130. Pire, cela concernait aussi des pays qui ne subissaient pas la pression des marchés.
Or les conditions étaient désormais différentes. Dans les années 1990, le secteur privé s’était développé à mesure que les taux d’intérêt baissaient. En 2010, les banques et les entreprises se désendettaient et ne pouvaient combler le vide laissé par l’État, si bien que les multiplicateurs budgétaires étaient exceptionnellement élevés 131.
Il en a résulté que l’assainissement a pesé sur la croissance davantage que sur les taux d’intérêt. Du deuxième trimestre 2011 au premier trimestre 2013, la croissance a été nulle ou négative pendant huit trimestres consécutifs. La production de la zone euro se situait alors environ 3,5 % en deçà de son potentiel. Selon des simulations de la BCE, si la politique budgétaire avait contré le ralentissement, ce déficit de production aurait été environ deux fois moins important 132.
Cette même faiblesse de la demande s’est répercutée sur la politique monétaire, car son effet était désinflationniste pour l’ensemble de la zone euro. L’inflation sous-jacente est tombée à 0,6 % en janvier 2015, et les anticipations d’inflation à plus long terme ont reculé à environ 1,5 %. Rétablir la stabilité des prix exigeait que la politique monétaire devienne très expansionniste.
La faiblesse de la croissance est ainsi entrée dans le champ des préoccupations de la banque centrale. Aucune autre politique ne soutenant la demande, relancer l’économie était le canal par lequel la politique monétaire pouvait ramener l’inflation à sa cible. Cela a obligé la banque centrale à agir à une échelle, et avec des instruments auxquels elle n’avait jamais eu recours.
Les taux ont été abaissés à zéro, puis en dessous. Si les marchés pensent que zéro est un plancher, alors, une fois les taux à zéro, ils ne peuvent plus que monter, et cette anticipation se reflète dans l’ensemble de la courbe des taux. La suppression de ce plancher a donc eu un effet supérieur à ce que laissait supposer l’ampleur des baisses. À son apogée, la politique de taux négatifs aurait ajouté, selon les estimations, environ 0,3 point de pourcentage à la croissance annuelle du PIB et 0,2 point à l’inflation 133.
Pour agir sur les taux à plus long terme, la banque centrale a acheté des actifs, surtout des obligations d’État. Cela passait par un canal que Brunner, au cours de sa longue collaboration avec Allan Meltzer, avait contribué à développer : la politique monétaire agit par l’intermédiaire des prix relatifs de l’ensemble des actifs, et non par un taux d’intérêt unique 134.
Les actifs sont des substituts imparfaits les uns des autres. Lorsque la banque centrale achète des obligations à long terme, les investisseurs qui les vendent se reportent sur d’autres actifs : obligations d’autres États membres, obligations bancaires, dette d’entreprises. La prime baisse sur l’ensemble de ces actifs, et les conditions de financement s’assouplissent dans toute l’économie 135. Dans la zone euro, où le marché des obligations d’État est fragmenté selon des lignes nationales, cet effet est même plus fort.
Ces mesures ont atteint leurs objectifs. À leur apogée, elles ont abaissé les taux d’intérêt à long terme d’environ 140 à 150 points de base 136. D’après les estimations de la BCE, elles expliquent plus d’un quart de la croissance de la zone euro entre 2015 et 2019. Sans elles, environ deux millions et demi de personnes de moins auraient eu un emploi, et l’inflation serait devenue négative en 2016 137.
La crainte, à l’époque, était celle d’une dominance budgétaire. Elle était infondée, en principe comme en pratique.
Elle était infondée en principe, car les fondateurs du traité ont clairement tracé la ligne : la banque centrale ne peut pas prêter aux gouvernements, mais elle peut acheter et vendre leurs titres sur le marché pour conduire la politique monétaire. Ce qui distingue les deux, c’est la finalité 138.
L’inflation étant très inférieure à la cible et en baisse, les achats de titres étaient indispensables pour remplir le mandat. Il s’agissait d’un exercice de dominance monétaire. Si l’inflation est un phénomène monétaire, la responsabilité en incombe à la banque centrale, qu’elle soit trop élevée ou trop basse. La BCE a pleinement assumé cette responsabilité, comme l’avaient voulu les fondateurs.
La Cour de justice de l’Union européenne a adopté la même position. Elle a jugé que ces achats relevaient de la politique monétaire et, compte tenu des garanties dont ils étaient assortis, ne violaient pas l’interdiction du financement monétaire 139.
La crainte était également infondée en pratique. Les achats n’ont pas entraîné la banque centrale dans l’orbite de la politique budgétaire. Ils ont supprimé la condition dans laquelle la dominance budgétaire prend racine : un ratio d’endettement qui augmente de lui-même parce que r dépasse g, et, avec lui, la pression en faveur de la monétisation.
En abaissant le coût de l’emprunt et en soutenant la croissance, la politique monétaire a contribué à inverser l’écart entre r et g, qui s’est établi en moyenne à moins 1 point de pourcentage entre 2015 et 2019 140. Les déficits se réduisant à mesure que l’économie se redressait, cela a suffi à faire baisser le ratio d’endettement de la zone euro de 93 % du PIB en 2014 à 84 % en 2019.
Ces achats n’ont pas non plus lié les mains de la banque centrale lorsque l’inflation est revenue, comme certains le craignaient. En 2022, elle a relevé ses taux au rythme le plus rapide de son histoire, alors même qu’elle détenait un important portefeuille d’obligations et subissait des pertes sur celui-ci 141.
C’est l’indépendance, correctement exercée, qui a protégé la construction et maintenu la séparation entre politique monétaire et politique budgétaire.
Mais une banque centrale qui porte la croissance n’est pas un arrangement durable, et cet arrangement ne tient plus aujourd’hui.
Aujourd’hui : des taux mondiaux, une croissance locale
Deux forces sont aujourd’hui à l’œuvre, que la banque centrale ne peut pas, ou ne doit pas, compenser.
Premièrement, les taux d’intérêt à long terme de la zone euro augmentent, et de plus en plus pour des raisons qui échappent au contrôle de l’Europe.
Ces derniers mois, ils ont atteint leur plus haut niveau depuis une quinzaine d’années, en évoluant au même rythme que les rendements des bons du Trésor américain. Cela s’inscrit dans une évolution de plus long terme. Les rendements à long terme des économies avancées évoluent désormais de façon bien plus étroitement liée qu’à l’époque où l’euro a été conçu 142. Et l’an dernier, les facteurs mondiaux ont davantage façonné l’extrémité très longue de la courbe de la zone euro qu’au cours de toute autre année de la dernière décennie 143.
La construction n’avait pas prévu cela. Elle supposait que les gouvernements qui maintenaient leurs finances en ordre seraient récompensés par un coût d’emprunt plus faible.
La discipline budgétaire reste importante, mais elle ne peut pas protéger un gouvernement des variations des taux d’intérêt mondiaux. Désormais, même un gouvernement aux finances saines ne peut pas entièrement maîtriser le coût de ses emprunts.
Une partie de la hausse des rendements reflète l’inflation. Des chocs d’offre mondiaux ont de nouveau fait monter l’inflation, dernièrement par la hausse des prix de l’énergie provoquée par le conflit avec l’Iran et par la perte de capacités de raffinage en Russie et au Moyen-Orient.
Comme les rendements à long terme reflètent l’inflation attendue sur la durée de vie d’une obligation, une inflation plus élevée les fait monter directement.
La plus grande part reflète l’offre de dette, issue avant tout de la politique budgétaire, devenue procyclique dans presque toutes les grandes économies, et plus encore aux États-Unis. Cette année, les États-Unis afficheront un déficit proche de 6 % du PIB et, à politiques inchangées, leur dette dépassera d’ici 2030 son record de l’après-guerre 144.
L’emprunt privé puise dans le même réservoir de capitaux. Les plus grandes entreprises technologiques américaines devraient à elles seules investir près de 800 milliards de dollars cette année, principalement dans des centres de données pour l’IA, soit environ un sixième de l’investissement annuel total des entreprises américaines. L’investissement mondial dans les centres de données pourrait dépasser 3 000 milliards de dollars d’ici 2030 145. Une grande partie est financée par l’endettement : les émissions obligataires liées à l’IA pourraient atteindre environ 300 milliards de dollars cette année, soit à peu près un tiers des émissions nettes d’obligations d’entreprises américaines 146.
L’Europe contribue elle aussi à l’offre de dette, avec l’expansion budgétaire allemande et un déficit français supérieur à 5 % du PIB. Il est peu probable que cette tendance s’inverse. À politiques inchangées, le FMI évalue à environ 4,5 % du PIB d’ici 2040 les dépenses supplémentaires auxquelles les économies avancées d’Europe devront faire face au titre du vieillissement, de la défense et de la transition climatique. Cela représente une hausse environ trois fois plus rapide qu’au cours des deux décennies précédant la pandémie 147.
Ayant davantage de dette à long terme à détenir, les investisseurs exigent une prime plus élevée pour la détenir.
Dans les années 2010, les achats de la banque centrale ont comprimé la prime de terme, maintenant les rendements à long terme de la zone euro bien en deçà de ceux des États-Unis. Aujourd’hui, avec une inflation supérieure à la cible, elle ne peut plus le faire. Au contraire, en dénouant ses achats passés, elle accroît la prime de terme, de 20 points de base supplémentaires dans la zone euro d’ici la fin de la décennie 148.
Deuxièmement, la croissance de la zone euro est désormais inférieure au taux d’intérêt auquel elle est confrontée à l’échelle mondiale.
L’impulsion immédiate des déficits accrus et de l’investissement dans l’IA se fait surtout sentir aux États-Unis, qui ont aussi davantage à gagner d’une accélération de la croissance de la productivité si l’IA tient ses promesses. L’Europe importe la totalité de la hausse des taux, mais seulement une fraction de la croissance.
Cet écart n’apparaît pas encore dans la charge d’intérêts. La dette émise pendant la décennie de taux bas porte encore des coupons faibles, si bien que le taux moyen payé par les gouvernements, environ 2,25 %, reste nettement inférieur à une croissance nominale d’environ 3,5 % 149.
Mais chaque année, environ un sixième de cette dette est refinancé aux taux actuels, et le taux moyen augmente en conséquence. La Commission prévoit qu’au début de la prochaine décennie, le taux d’intérêt moyen de la dette de la zone euro dépassera le taux de croissance 150.
Si les tendances actuelles se poursuivent, la croissance n’augmentera pas suffisamment pour combler l’écart. Année après année, les réformes censées apporter la croissance sont restées inachevées.
Le marché unique des services est un objectif depuis 1985 ; pourtant, au cours des vingt dernières années, les obstacles aux échanges de services au sein de l’Europe n’ont pas diminué plus vite que ceux auxquels se heurtent les entreprises extérieures 151.
L’union des marchés des capitaux est à l’ordre du jour depuis plus de dix ans, et depuis 2014, les frictions auxquelles se heurte un épargnant qui investit en actions dans un autre pays de la zone euro ont diminué deux fois moins que celles liées à un investissement aux États-Unis 152.
Enfin, la croissance de la productivité dans la zone euro est restée loin derrière celle des États-Unis. Depuis 1999, la production horaire a progressé à un rythme environ deux fois moins rapide qu’aux États-Unis, et depuis 2019 les taux de croissance ont encore divergé : 0,3 % par an dans la zone euro contre 1,8 % aux États-Unis 153.
Le besoin de croissance, et ce que peut faire la politique monétaire
Le FMI a récemment exposé ce qui attend l’Europe si elle reste sur sa trajectoire actuelle.
Si les gouvernements financent leurs besoins de dépenses accrus sans nouvel assainissement ni réformes, le ratio d’endettement européen moyen atteint 130 % du PIB d’ici 2040. Pondéré par la taille des économies, il atteint 155 % 154.
Un certain assainissement budgétaire à moyen terme est inévitable. Mais s’il doit passer uniquement par des réductions de dépenses et des hausses d’impôts, il a peu de chances de produire le résultat nécessaire.
Au cours des trois dernières décennies, un épisode d’assainissement typique en Europe a représenté au total 3 à 4 % du PIB. En pondérant les pays par la taille de leur économie, ceux qui doivent s’ajuster devraient aujourd’hui améliorer leur solde primaire d’environ 6 à 7 % du PIB, soit près de deux fois plus 155. Et même l’effort le plus modeste n’a jamais été politiquement facile.
La capacité des gouvernements à mener cet assainissement dépend donc de la croissance. Des deux forces qui déterminent la dette, le taux d’intérêt est de plus en plus fixé hors d’Europe. La croissance est celle sur laquelle l’Europe peut encore agir.
Un demi-point de pourcentage de croissance supplémentaire par an, maintenu jusqu’en 2040, avec une partie des recettes supplémentaires épargnée, permettrait à l’Europe de parcourir environ un tiers du chemin vers une trajectoire d’endettement soutenable. L’effort restant serait alors proche de ce que l’Europe a déjà su accomplir 156.
Une croissance de cet ordre est à portée de main. Une adoption rapide de l’IA pourrait ajouter jusqu’à 0,4 point de pourcentage à la croissance de la productivité globale des facteurs au cours de la prochaine décennie 157, et les réformes nationales et celles du marché unique pourraient ensemble ajouter environ un demi-point de pourcentage supplémentaire par an 158.
Sans cette croissance, les ratios d’endettement continueront d’augmenter d’eux-mêmes, et la tentation sera de les financer par la banque centrale. L’histoire donne à penser que, placés devant le choix entre un resserrement budgétaire majeur et le financement monétaire, les gouvernements se sont plus souvent tournés vers la banque centrale qu’ils n’ont pris eux-mêmes les décisions difficiles.
Que peut donc faire la politique monétaire ? La première priorité est de maîtriser l’inflation
Dans une phase de détérioration de la dynamique de la dette, les marchés commenceront à mettre à l’épreuve l’engagement de la banque centrale. S’ils en viennent à douter que la stabilité des prix prime sur le financement des États, la prime d’inflation réapparaîtra, le coût de l’emprunt augmentera et les situations budgétaires se dégraderont.
Ce cycle peut s’auto-entretenir. Des finances publiques plus fragiles renforcent l’anticipation d’une monétisation future de la dette. Cette anticipation relève les anticipations d’inflation, qui font de nouveau monter le coût de l’emprunt, ce qui fragilise encore davantage les finances publiques. À la limite, la banque centrale ne pourrait plus relever ses taux sans alimenter les anticipations de monétisation 159.
La seconde priorité est d’éviter d’affaiblir la croissance plus que nécessaire. Face à des chocs inflationnistes, la politique monétaire ne peut pas aujourd’hui prendre en charge la croissance, mais elle peut veiller à ce que la trajectoire des taux directeurs ne soit pas plus élevée que ne l’exige la stabilisation de l’inflation à moyen terme. Cela est compatible avec la priorité donnée à la stabilité des prix.
L’enjeu est important, car la croissance est sensible à la trajectoire attendue des taux. Selon les estimations, la hausse des taux courts attendus depuis la fin de l’année dernière réduira la croissance de 1,1 à 1,3 point de pourcentage au total sur la période 2026-2028 160. Ces estimations sont antérieures à la nouvelle hausse des taux attendus intervenue depuis la mi-août.
Les effets d’un resserrement monétaire peuvent aussi durer plus longtemps que le resserrement lui-même. La croissance de la productivité est généralement considérée comme le domaine réservé des politiques structurelles et budgétaires, insensible à la politique monétaire. Pourtant, aux États-Unis comme dans la zone euro, environ la moitié de la croissance de la productivité depuis 1999 provient de l’approfondissement du capital, qui dépend du coût du capital. En pesant sur l’investissement et l’innovation, une politique restrictive peut abaisser la productivité et la production potentielle pendant un certain temps 161. Avec une croissance potentielle à peine supérieure à 1 % 162, l’Europe dispose d’une faible marge d’erreur.
Lorsque les chocs sont fréquents et complexes, trouver la bonne trajectoire des taux est en grande partie une question de communication : les marchés doivent comprendre comment la banque centrale réagira dans chaque scénario.
La raison en est que les marchés n’intègrent pas dans les prix une trajectoire unique des taux d’intérêt. Ils intègrent toutes les trajectoires qu’ils jugent possibles, pondérées par leur probabilité, et la trajectoire des taux observée aujourd’hui en reflète la moyenne.
Si les marchés savent comment la banque centrale réagira, l’essentiel de ce poids se concentre sur une seule trajectoire. Dans le cas contraire, ils doivent envisager d’autres réactions : par exemple, que face à des chocs d’offre, les banques centrales se contentent de relever leurs taux au rythme de l’inflation globale. Cette possibilité tire la moyenne vers le haut, et la trajectoire attendue des taux peut finir par être plus élevée que ne l’exige la stabilité des prix.
Il est important, surtout à un moment où les facteurs mondiaux jouent un rôle accru dans la hausse des rendements en Europe, de veiller à ce que la trajectoire attendue des taux directeurs reflète les intentions de la banque centrale, et non l’incertitude quant à sa manière de réagir.
L’importance accordée aujourd’hui à la communication montre clairement que la compétence la plus nécessaire est la capacité à expliquer.
Une voie vers le renouveau européen
Le principal moteur de la croissance à long terme, à savoir le développement et la diffusion des nouvelles technologies, échappe à l’influence de toute banque centrale. La croissance devrait devenir un objectif explicite partagé par tous les gouvernements.
La réponse habituelle de l’Europe, chaque pays agissant de son côté, ne suffira pas dans le monde auquel elle est désormais confrontée. Les réformes nationales restent importantes, mais elles ne peuvent fournir l’échelle dont dépendent désormais la technologie, et donc la croissance. Seule l’intégration le peut.
Des travaux récents montrent ce que coûte l’absence d’échelle 163. Entre 2008 et 2023, l’écart entre la valeur des entreprises cotées américaines et européennes est passé d’environ 3 000 milliards à 34 000 milliards de dollars. Cet écart n’est pas le fait de quelques entreprises vedettes ni de différences sectorielles. Il est le plus marqué parmi les jeunes entreprises et dans les secteurs où les rendements d’échelle sont les plus élevés.
Ces mêmes travaux en désignent la cause. Les entreprises européennes croissent encore au rythme de leur économie d’origine : une hausse de 1 % du PIB d’un pays est associée à une hausse de 0,8 % du chiffre d’affaires de ses entreprises, tandis que le chiffre d’affaires des entreprises américaines est sans rapport avec la taille de leur État d’origine.
Les réformes supranationales sont donc devenues le levier le plus important pour la croissance. Un plan détaillé de mise en œuvre de ces réformes a été présenté dans le rapport sur la compétitivité européenne, et une grande partie de celui-ci figure désormais dans la feuille de route commune de l’Union 164. La première chose à faire est de mettre en œuvre cette feuille de route.
Cela permettra aussi de financer les investissements dont l’Europe a besoin dans la technologie, les énergies propres et la défense, à un moment où les finances publiques sont contraintes.
Achever le marché unique et l’union des marchés des capitaux augmenterait le rendement du capital en Europe, qui, pour les grandes entreprises européennes, est inférieur d’environ un cinquième à celui observé aux États-Unis 165. Conjugué à une politique monétaire qui ne maintient pas les taux plus haut que nécessaire, cela permettrait au secteur privé de prendre en charge une plus grande part de l’investissement.
Une plus grande part de l’épargne abondante de l’Europe pourrait alors être investie sur place, et davantage d’épargne étrangère pourrait être attirée, à l’heure où les investisseurs cherchent à se diversifier hors des actifs américains. L’an dernier, les émissions internationales de dette en euros ont atteint leur plus haut niveau depuis l’introduction de la monnaie unique, et les entrées de capitaux étrangers en portefeuille ont été proches de leurs records historiques 166.
Une croissance plus rapide améliorerait à son tour l’équilibre entre croissance et taux d’intérêt, ce qui dégagerait des marges pour l’investissement public sans compromettre la soutenabilité de la dette. Et la marge de manœuvre budgétaire serait encore accrue si cet investissement était affecté au niveau, national ou européen, où il est le plus efficace.
L’IA en est aujourd’hui l’un des exemples les plus clairs. Un accès sécurisé aux capacités de calcul profite à tous les Européens, et pourtant ces capacités sont insuffisantes lorsque chaque pays agit seul. L’Union accueille moins de 5 % des capacités mondiales de calcul pour l’IA. Selon une étude récente, porter cette part à 15 % d’ici 2030, soit à peu près le poids de l’Union dans l’économie mondiale, nécessiterait environ 1 300 milliards d’euros d’investissements 167.
La part publique nécessaire pour réduire le risque de cet investissement, estimée à environ 100 milliards d’euros, se prête tout particulièrement à un financement par le budget européen. Même la totalité de ce montant ne représenterait qu’environ 5 % du prochain budget, actuellement en cours de négociation, et épargnerait les budgets nationaux pendant leur assainissement 168. Cette somme est tout à fait à notre portée.
La condition de Brunner reste valable : une banque centrale ne peut préserver la stabilité de la monnaie que si les gouvernements maîtrisent leur dette 169. Ce qui a changé, c’est la manière de remplir cette condition. Un cadre budgétaire ne peut y parvenir seul lorsque la croissance est faible.
Plus l’intégration progresse, plus la croissance peut se maintenir solidement au-dessus des taux d’intérêt, et mieux la banque centrale sera protégée des pressions politiques. Croissance et indépendance se renforcent alors mutuellement.
Il y a une génération, l’Europe s’est dotée d’une constitution monétaire qui a résisté à toutes les crises depuis. Elle repose sur une banque centrale indépendante ayant pour priorité claire la stabilité des prix, et sur la discipline budgétaire. Ce cadre reste le bon.
Mais pour que cette constitution perdure, les législateurs, au niveau national comme européen, doivent désormais assumer pleinement la responsabilité de la croissance en tant qu’objectif de l’Union. S’ils le font, ils mettront l’Europe sur la voie de son renouveau.
L’article Selon Mario Draghi l’Europe ne peut plus vivre sans croissance est apparu en premier sur Le Grand Continent.
01.10.2026 à 16:33
La Chine et les États-Unis exportent leur crise en Europe
Comprendre la mécanique invisible de la nouvelle configuration géoéconomique
L’article La Chine et les États-Unis exportent leur crise en Europe est apparu en premier sur Le Grand Continent.
Texte intégral (4838 mots)
Testez le Grand Continent. Les idées et les analyses qu’on ne trouve nulle part. Mais que vous verrez bientôt partout. Dans votre boîte mail à partir de 8 euros par mois
Hélène Rey, vous avez présidé le groupe de travail sur les déséquilibres mondiaux lors du dernier G7. Pourriez-vous nous expliquer pourquoi, au-delà de l’aspect technique, il s’agit de l’une des clefs de ce moment géopolitique à l’intersection avec la mondialisation ?
Hélène ReyLes déséquilibres mondiaux sont les déséquilibres des comptes courants. Un pays en excédent prête au reste du monde, un pays en déficit lui emprunte, par exemple pour consommer ou importer. Les États-Unis en sont l’exemple typique : depuis longtemps, ils consomment plus qu’ils ne produisent et financent la différence en empruntant à l’étranger.
En face, il faut bien que quelqu’un prête, c’est-à-dire exporte les biens que les Américains consomment. C’est en grande partie la Chine. En 2025, selon les données douanières, elle a exporté pour 1 200 milliards de dollars de biens, absorbés par les États-Unis, l’Europe et de plus en plus par les économies émergentes.
L’Europe occupe une position intermédiaire. Son petit excédent, en baisse, reflète une épargne légèrement supérieure à l’investissement. Le déséquilibre se joue donc surtout entre les États-Unis et la Chine, mais l’Europe n’en est pas moins touchée.
Pourquoi faut-il s’en inquiéter ?
Parce que l’histoire montre que les grands déséquilibres, comme cela a été le cas en 1985 ou 2007, finissent en tensions internationales. Quand un pays comme la Chine exporte massivement, il déstabilise la capacité industrielle des pays importateurs. Lorsque ces exportations deviennent aussi perturbatrices qu’aujourd’hui, elles nourrissent le protectionnisme.
L’autre risque est financier. Ces flux commerciaux ont pour contrepartie des flux de capitaux : on accumule des créances, des positions de financement, parfois avec effet de levier. Quand les volumes sont très élevés et qu’on ne sait plus bien qui finance quoi, l’instabilité menace. C’est ce qui s’est produit en 2007-2008 : d’énormes déséquilibres financés en partie par l’Asie, un important déficit américain, puis une crise majeure. Les mêmes acteurs sont toujours là, et ce type de risque peut se reconstituer.
En 2007, pourtant, l’Europe ne s’inquiétait pas de ses propres excédents. N’y a-t-il pas deux poids, deux mesures dans l’analyse que nous faisons du développement chinois ?
La Chine pourrait effectivement nous le reprocher. Et il faut reconnaître que ne pas avoir vu le risque financier monter il y a vingt ans n’est pas une réussite. Au début des années 2000, le système portait trop de leviers, notamment pour financer l’immobilier américain. En Europe aussi, des pays déficitaires en plein boom immobilier, comme l’Espagne ou l’Irlande, étaient financés par les économies du cœur de la zone.
La crise de 2008, la plus grave depuis les années 1930, a touché les États-Unis puis l’Europe. Ces pays ont été contraints de passer en excédent au prix d’un ajustement macroéconomique très douloureux ; la Grèce, cas un peu différent, a vécu la même épreuve. La leçon de cette période, c’est qu’il faut prendre ces grands déséquilibres très au sérieux.
Que proposez-vous ?
Mon argument central, élaboré dans le rapport que nous avons rendu au G7, est que, pour corriger ces déséquilibres, il faut corriger les politiques macroéconomiques qui les produisent.
Aux États-Unis, c’est une dépense budgétaire excessive dans une économie où la demande est déjà forte. En Chine, c’est une structure d’investissement faussée, tournée vers l’industrie et l’exportation, au détriment des services. La consommation des ménages chinois est comprimée : trop d’investissement dans l’industrie manufacturière et dans certains secteurs technologiques, mais pas assez dans les services ni vers la consommation.
Si ces deux modèles ne se rééquilibrent pas, et si l’Europe n’accélère pas son investissement productif et sa croissance, les déséquilibres persisteront. On accumulera alors des vulnérabilités financières d’un côté, des tensions commerciales de l’autre, le tout difficiles à gérer.
Pierre Wunsch, vous avez évoqué un retour de l’« eurosclérose » des années 1970-1980 170. Le diagnostic n’est-il pas exagéré ?
Pierre WunschNotre papier est construit en deux temps : la répétition, puis la rupture. On pourrait copier-coller des passages du rapport Draghi dans des rapports des années 1970 ou 1980 : c’est le même récit d’une Europe à la traîne, trop réglementée, qui innove et croît trop peu. Depuis quarante ou cinquante ans, le débat européen répète les mêmes messages, avec toujours la même réponse : « plus d’Europe » et de grands plans, sans jamais vraiment résoudre le problème.
Tout n’a pas été négatif. Après les chocs pétroliers, nous avons fait un choix clair : le marché unique, l’ouverture commerciale, une politique de concurrence stricte et pas de politique industrielle, parce que les tentatives de sauver de vieilles industries avaient coûté cher sans succès. Un consensus s’est formé, à gauche comme à droite, pour s’en remettre aux marchés. La politique commerciale a été déléguée à la Commission, qui négociait au nom des États membres en appliquant le manuel du libre-échange.
Cela a plutôt bien fonctionné. Dans un monde fondé sur des règles, l’Europe, dont la prise de décision est complexe avec 27 États, le Conseil et le Parlement, était dans son élément. Nous y excellions même, au point d’exporter nos normes au reste du monde : c’est l’« effet Bruxelles ».
Mais nous avons continué à manquer les vagues d’innovation. La stratégie de Lisbonne devait faire de nous le continent le plus innovant du monde ; nous ne le sommes pas. Nous sommes absents des « Sept Magnifiques », et aujourd’hui, dans l’IA et la robotique, les États-Unis et la Chine sont en tête, l’Europe au mieux troisième. Reste à savoir si être troisième est si grave : cela dépendra de la structure de ces marchés et de la banalisation ou non de l’IA.
Qu’est-ce qui a changé, alors ?
Nous passons d’un monde fondé sur des règles à un monde transactionnel. Chaque jour apporte son lot de décisions qui ne relèvent d’aucune règle, alors que l’Europe se situe à l’extrême inverse : chez nous, tout est régi par des règles.
Les choix qui ont fonctionné hier ne peuvent plus s’appliquer tels quels. D’abord parce que l’autonomie stratégique compte désormais l’accès aux terres rares. Ensuite, à cause de nos règles en matière climatique : produire de manière décarbonée nous rend non compétitifs dans certains secteurs, notamment l’industrie lourde.
Nous voulons donc produire là où nous n’avons pas d’avantage comparatif naturel, ce que ne permet pas une solution de pur marché. Il faut trouver une voie intermédiaire, être en quelque sorte « à moitié enceinte » : respecter les règles en général, mais disposer d’instruments pour les cas où nous ne pourrons pas le faire, qu’il s’agisse de subventions, de politique industrielle ou de barrières commerciales. Le commerce doit rester fondé sur des règles, avec des limites à la politique industrielle pour éviter la surenchère entre pays européens, mais il faudra parfois s’en écarter. Toute la difficulté est de concilier quarante ans de respect des règles avec un président des États-Unis comme Donald Trump qui invente chaque jour quelque chose de nouveau.
Faut-il assumer une préférence européenne ?
Il faut surtout rouvrir le débat sur la base d’arguments. L’ancien équilibre ne fonctionne plus, mais il ne faut pas jeter le bébé avec l’eau du bain : l’intervention doit rester exceptionnelle et encadrée par des règles claires. Il faut ensuite évaluer l’efficacité des outils. Une préférence pour la production locale peut être pertinente dans certains secteurs, mais pas forcément dans tous. C’est aux économistes de comparer les instruments au cas par cas.
Comment l’Europe devrait-elle traiter avec les États-Unis ?
Pour répondre, je vais prendre un exemple. Donald Trump se rend en Écosse, voit des éoliennes près de son golf, les déteste et envisage d’instaurer des droits de douane pour cette raison. Pour nous, des éoliennes à proximité d’un golf n’ont rien à voir avec le commerce. Pour lui, tout est lié à tout. L’Europe a toujours traité le commerce, la défense et l’environnement comme des domaines séparés. Mais face à quelqu’un qui joue toutes ses cartes et dit à Zelensky « vous n’avez pas les cartes », cela ne fonctionne plus.
Il faut trouver une voie intermédiaire, être en quelque sorte « à moitié enceinte » : respecter les règles en général, mais disposer d’instruments pour les cas où nous ne pourrons pas le faire.
Pierre Wunsch
Nous devons casser ces silos et constituer notre propre jeu de cartes en reliant défense, commerce et environnement, ce que nous avons très peu fait jusqu’à présent. Il faut aussi définir notre positionnement géopolitique entre les États-Unis et la Chine, un exercice que nous avons longtemps évité. La Russie fait la guerre à l’Ukraine, nous soutenons l’Ukraine et la Chine soutient la Russie. Autrefois, ces sujets restaient séparés. Aujourd’hui, la question se pose : peut-on ignorer qu’un pays censé respecter nos règles communes est aussi le meilleur allié de notre pire ennemi ?
L’Europe dispose-t-elle des instruments pour répondre ?
Hélène ReyEn ce qui concerne le commerce, je plaiderai pour un ordre davantage fondé sur des règles. Nous avons profité de l’ordre multilatéral depuis la Seconde Guerre mondiale, et il est facile de s’en affranchir quand on est le plus grand acteur commercial.
Mais dès l’origine, les règles du GATT, puis de l’OMC, ont reconnu qu’un libre-échange complet ne serait jamais politiquement soutenable. Les afflux soudains d’importations peuvent causer trop de dégâts. C’est pourquoi ces règles prévoient des clauses pour y répondre.
Il y a l’antidumping, bien connu, et les mesures antisubventions, assez étroites, qui ne couvrent qu’une petite partie des exportations chinoises. Il y a surtout la clause de sauvegarde qui, dans l’esprit même du GATT, autorise des droits de douane ou des quotas face à un afflux d’importations qui nuit à l’économie. Devenue trop lourde à mettre en œuvre, elle est de moins en moins utilisée.
Notre rapport propose de revenir à cet esprit initial et de faciliter son utilisation. Elle protège temporairement une économie, le temps qu’elle s’adapte. Elle est également non discriminatoire, car fidèle au principe de la nation la plus favorisée, et s’applique à toutes les importations d’un secteur, ce qui la rend plus acceptable politiquement. C’est sur le plan juridique qu’elle reste lourde et c’est là qu’il faut l’améliorer.
Les États-Unis jouent un autre jeu, mais une part considérable du commerce mondial ne les concerne pas. Si le reste du monde se coordonne, respecte les règles et les ajuste dans l’esprit du GATT sans les abandonner, ces tensions seront considérablement réduites.
Et face à la coercition économique ?
Hélène ReyC’est l’autre versant : le monde où « je peux vous contraindre parce que vous dépendez de moi ». L’Europe doit s’en protéger en identifiant les points d’étranglement de l’économie mondiale, ces nœuds clefs dont nous dépendons. Ce sont par exemple le dollar dans le système financier international ou les terres rares et les minerais critiques nécessaires à l’électrification, qui sont largement contrôlés par la Chine.
C’est une autre forme de défense : diversifier ses approvisionnements avec ses alliés ou produire soi-même afin d’empêcher ces dépendances de se former dans nos chaînes de valeur. C’est ce qu’on observe actuellement, aux États-Unis comme en Europe.
Il n’existe pas de consensus européen sur la Chine, et l’industrie allemande tient encore à son accès au marché chinois, même si c’est de moins en moins le cas. Comment avancer ?
Pierre WunschC’est précisément ce qui rend ces questions compliquées, même lorsque l’Europe disposait déjà de certains instruments. Longtemps, ces sujets n’étaient tout simplement pas discutés ; nous nous étions habitués à ce système. Il faut maintenant reconsidérer l’usage de ces outils.
Un journaliste japonais m’a récemment demandé si l’Europe allait exclure des entreprises japonaises de son marché au nom de ses règles. La situation n’est pas comparable. Se donner du temps face à la concurrence de nombreux pays est une chose ; faire face à un seul pays très grand qui ne respecte pas les règles en est une autre.
La Chine n’est pas une économie de marché et elle a mené une politique industrielle visant à dominer certains secteurs. Le premier « choc chinois » a touché certains pays, comme le Portugal, bien plus que le reste de l’Europe. Aujourd’hui, la Chine a une politique industrielle pour tout et ne s’en cache pas : elle veut être autonome dans tous les domaines et ne plus rien importer.
On débat pour savoir si elle manipule son taux de change, mais les données chinoises comportent des zones d’ombre. Or, un pays ne peut pas avoir un avantage comparatif dans tous les secteurs sans manipuler fortement sa monnaie. Si la Chine battait tout le monde partout, cela se verrait dans les chiffres ; pour l’instant, ce n’est pas tout à fait le cas.
Ma position est donc la suivante : construisons des alliances et maintenons le libre-échange avec les partenaires qui respectent les règles, mais la Chine est un cas à part. Il ne faut pas se précipiter, car ces choix auront des conséquences.
Le renminbi est-il donc considérablement sous-évalué ?
Hélène ReyOui, mais il faut comprendre pourquoi. L’excédent chinois s’explique par la combinaison de politiques menées à Pékin. Le secteur exportateur a bénéficié d’aides ciblées. En parallèle, une crise immobilière massive a fortement réduit la consommation des ménages, sans que des mesures de relance budgétaire à la hauteur soient prises, notamment dans les services.
Nous avons profité de l’ordre multilatéral depuis la Seconde Guerre mondiale, et il est facile de s’en affranchir quand on est le plus grand acteur commercial.
Hélène Rey
Dans une économie qui allie un immense secteur exportateur et une consommation intérieure très faible, le seul équilibre possible passe par un taux de change réel très sous-évalué. Les ménages en font les frais : leur consommation n’est pas soutenue et l’éclatement de la bulle immobilière a durablement amputé leur patrimoine.
Pourquoi Pékin ne change-t-il pas de cap ?
Une grande partie de la politique industrielle se décide au niveau régional et les dirigeants locaux sont incités à créer leurs propres champions, notamment dans le secteur des véhicules électriques. Or, les gouvernements régionaux tirent l’essentiel de leurs recettes de la taxation de la production industrielle locale. Quand un secteur est déclaré prioritaire, chaque région cherche donc à maximiser sa production, puis recommence avec le secteur suivant.
Ce mode de gouvernance est difficile à réformer, comme tout équilibre installé, en Chine comme en Europe ou aux États-Unis. La surproduction qui en résulte déprécie le renminbi en termes réels, moins par le taux de change nominal, qui reste assez stable, que par une déflation des prix à la production, comme c’est le cas dans l’automobile. Il ne suffira donc pas d’apprécier la monnaie : il faut traiter la cause, c’est-à-dire la combinaison des politiques.
Ce modèle peut-il durer ?
Pas indéfiniment, et Pékin le sait. À force d’exporter beaucoup et d’importer peu, les débouchés se réduisent, d’autant que les exportations pèsent de moins en moins dans l’économie chinoise. Si le reste du monde devient plus protectionniste, comme c’est le cas actuellement, la Chine se heurtera à un mur. Ajoutez à cela les inquiétudes concernant l’emploi : les germes d’un changement existent, il reste à savoir comment et quand.
La Commission s’oriente vers une politique industrielle plus active. L’Union en a-t-elle les moyens ?
Pierre WunschC’est tout le problème du budget. Faute de marge au niveau européen, la politique industrielle, dès qu’elle est autorisée, repart au niveau national. Dans le secteur de l’acier, par exemple, la Commission a autorisé les États membres à subventionner l’investissement vert. Résultat : la Belgique apporte une petite somme, l’Allemagne 700 millions. On prend alors le risque de fragmenter le marché unique, puisque les États se substituent à une Europe sans moyens.
Si le reste du monde devient plus protectionniste, comme c’est le cas actuellement, la Chine se heurtera à un mur.
Hélène Rey
Pour bien faire, il faudrait combiner outils commerciaux et outils industriels, en choisissant le plus efficace secteur par secteur, et je doute que le dispositif actuel le permette. Tant que le budget européen restera à son niveau actuel, une politique industrielle efficace à l’échelle de l’Union restera très limitée. On est contraint de choisir des instruments compatibles avec l’absence de moyens financiers, qui ne sont pas forcément les meilleurs. C’est pourquoi il faudra aussi aborder la question des droits de douane, sans les exclure d’emblée.
Les taux d’intérêt remontent sur les marchés obligataires. Faut-il y voir le signe avant-coureur d’une crise ?
Je dirais que cette hausse part d’une bonne nouvelle : une économie dynamique et un essor de l’investissement. Reste à savoir si ces investissements seront rentables. Après une longue période d’excès d’épargne mondiale, nous sommes brutalement passés à un manque d’épargne, ce qui exerce une pression sur les finances publiques.
Nous sommes d’accord sur la solution idéale : que les États-Unis et la Chine rééquilibrent leur épargne et leur investissement. La vraie question est la suivante : et s’ils ne le font pas ? L’instabilité s’accumulera alors dans un contexte de taux en hausse. Je m’inquiète pour les pays, y compris européens, qui ont de lourds déficits publics et aucune marge de manœuvre pour absorber un choc.
Je m’inquiète également de l’équilibre entre le marché unique, l’ambition climatique et le libre-échange. Je crains que des entreprises ferment des usines en Allemagne ou en Belgique pour les rouvrir aux États-Unis, au Moyen-Orient ou en Chine pour des raisons liées à notre politique climatique, sans pour autant que les émissions mondiales baissent. Ce serait un problème majeur, d’abord pour l’Allemagne, mais aussi sans doute pour la Belgique.
Des chefs d’entreprise m’ont confié qu’ils n’achetaient jamais d’équipements chinois, mais que la pression était devenue trop forte : les produits sont de bonne qualité et coûtent environ un tiers du prix européen. Comment expliquer aux salariés qu’ils perdent leur emploi au profit de produits chinois alors que la Chine soutient la Russie dans sa guerre contre l’Ukraine et accumule des excédents colossaux ? À terme, nous n’aurons plus de récit crédible et les conséquences politiques sont inquiétantes. Nous sommes d’accord sur la solution idéale, mais si elle reste lointaine, la période intermédiaire sera politiquement très dangereuse.
Quels sont les moteurs de cette hausse des taux ?
Hélène ReyIls sont multiples. Le boom de l’intelligence artificielle crée une forte demande d’investissement, non seulement aux États-Unis, mais aussi dans des économies telles que la Corée du Sud. Sur les taux courts, l’inflation reste persistante en raison des prix de l’énergie, et les banques centrales ont dû réagir, comme en 2022.
Côté emprunteurs, l’économie mondiale emprunte beaucoup : les géants du cloud se développent très rapidement et les États, à commencer par les États-Unis, empruntent massivement. Cela peut pousser les taux à la hausse. On ne constate pas encore d’effet d’éviction marqué, mais il faut le surveiller.
Si les capitaux affluent vers les États-Unis et que l’IA délivre des gains de productivité assez rapides, ce n’est pas un problème : de la valeur aura été créée. Le danger serait de revoir des montages financiers opaques, comme en 2007, qui finissent par s’effondrer et provoquer des effets domino. C’est ce risque qu’il faut guetter.
Face à Trump, Xi et Poutine, faut-il une industrie de défense européenne financée en commun ?
Pierre WunschSur le principe, je ne peux qu’être d’accord. Toutefois, j’ai travaillé sur la définition des besoins communs, jusqu’aux casques des soldats, et passer à des achats groupés entre 27 pays me semble trop ambitieux : c’était déjà très difficile entre la France et l’Allemagne. Je me méfie aussi de l’idée d’essayer pendant cinq ans pour voir, car dans certaines industries, les dégâts peuvent survenir rapidement. Ma prudence tient également à une politique commerciale qui a été perçue comme ayant trop peu protégé les perdants de la mondialisation.
L’emprunt commun peut donc être une solution ?
Pas en soi. Sans réformes structurelles, emprunter ne règle rien. Il faut chercher de nouveaux instruments de financement plutôt que de transposer à l’échelle européenne des outils nationaux. Je n’exclurais pas par exemple la mise en place de droits de douane modérés, qui apporteraient une certaine protection et des ressources pour financer ces politiques. Plus la politique industrielle et la politique de concurrence seront organisées au niveau européen, mieux ce sera ; sinon, on retombera dans le système des champions nationaux.
Comment expliquer aux salariés qu’ils perdent leur emploi au profit de produits chinois alors que la Chine soutient la Russie dans sa guerre contre l’Ukraine et accumule des excédents colossaux ?
Pierre Wunsch
Hélène ReyL’an dernier, avec plusieurs collègues, nous avons proposé qu’une coalition de pays emprunte en commun pour financer le rattrapage dans les domaines de la défense aérienne, du cloud militaire ou de la technologie quantique. Ces technologies ont du sens à l’échelle européenne : à quoi bon un satellite en Allemagne et un autre en France ? Elles bénéficient d’économies d’échelle et sont souvent à double usage.
L’emprunt commun financerait la phase de rattrapage d’une dizaine d’années. Ensuite, un financement structurel, par une dette ou un impôt européen, prendrait le relais pour répondre à des besoins plus modestes, une fois la dette initiale éteinte.
Où en est le dialogue au sein du G7 ?
Notre première tâche était d’établir un diagnostic commun, ce qui n’allait pas de soi. Certains voyaient dans ces déséquilibres une affaire de manipulation des changes, tandis que d’autres y voyaient une question de politique industrielle. Au terme de nombreux échanges, un diagnostic plus partagé a émergé : ce sont les combinaisons de politiques macroéconomiques qui expliquent leur persistance. Côté réponses, retrouver l’esprit des règles et redonner de la place à ces instruments a, je crois, inspiré en partie ce qui se fait aujourd’hui. Nous ne nous en attribuerons pas le mérite, mais nous y avons contribué, et 2026 devrait apporter de nouvelles avancées.
Une dette commune renforcerait-elle le rôle international de l’euro ?
Je le crois. Émettre de la dette commune permet de créer un actif sûr, ce qui peut contribuer à l’internationalisation de l’euro. Beaucoup d’autres conditions entrent en jeu, notamment la profondeur des marchés, mais l’intérêt pour ces questions est réel et plusieurs initiatives sont en cours. Il faudra également veiller à l’égalité des conditions de concurrence en matière de réglementation, tant pour les banques que pour les acteurs non bancaires.
Le risque s’est-il déplacé vers les institutions financières non bancaires, moins régulées que les banques ?
Les symptômes restent comparables. Lorsque les déséquilibres sont importants, le risque se cache quelque part dans le secteur financier : dans les banques, sur les marchés obligataires ou ailleurs. Il faut donc les surveiller afin de repérer où une correction des prix pourrait devenir systémique et toucher les citoyens.
Si un actif coté est corrigé et que les pertes sont réparties entre les investisseurs sans nuire au reste de l’économie, ce scénario est gérable. En revanche, si des acteurs non bancaires sont imbriqués avec les banques et qu’une difficulté chez eux se propage au système bancaire, on retrouverait une situation proche de celle de 2007-2008, aux conséquences très graves.
C’est exactement ce que nous cherchons à surveiller. Ce n’est pas simple, car nous disposons de bien moins de données sur le secteur non bancaire que sur les banques : c’est l’une de nos principales lacunes statistiques.
L’article La Chine et les États-Unis exportent leur crise en Europe est apparu en premier sur Le Grand Continent.
30.09.2026 à 18:41
La dette et le mur du réel
La France peut encore choisir entre redressement et austérité
L’article La dette et le mur du réel est apparu en premier sur Le Grand Continent.
Texte intégral (6145 mots)
Testez le Grand Continent. Les idées et les analyses qu’on ne trouve nulle part. Mais que vous verrez bientôt partout. Dans votre boîte mail à partir de 8 euros par mois
Les faits sont connus et documentés. Récemment, l’OCDE 171, la Cour des comptes 172, puis la mission de Xavier Jaravel, Xavier Ragot, Jean-Luc Tavernier et Natacha Valla ont établi un constat implacable sur la situation alarmante des comptes publics de la France 173. Ce texte n’ajoute rien à ces travaux qui l’inspirent. Il essaie en revanche de dégager une compréhension de notre situation qui puisse être largement partagée. À quelques mois d’une présidentielle décisive, il s’agit de proposer un chemin collectif opérationnel pour choisir le redressement maintenant et éviter de subir l’austérité bientôt. Les analyses qu’il contient sont évidemment perfectibles et peuvent être contestées, mais elles permettent d’engager un dialogue avec tous ceux qui veulent sincèrement préserver la capacité de délibération démocratique en France, pour pouvoir encore faire demain des choix collectifs.
Faire plus avec moins
Il nous faut désormais faire ensemble plus avec moins. C’est frustrant, mais c’est la réalité, et c’est cette frustration qui nourrit la colère, et souvent une forme de radicalité, chez une partie croissante de nos concitoyens.
Il nous faut faire beaucoup plus, car nous devons résoudre les problèmes d’hier et d’aujourd’hui, notamment rétablir la promesse républicaine de l’école et l’excellence de notre recherche, adapter le fonctionnement de la santé au vieillissement, garantir le fonctionnement d’une justice de plus en plus sollicitée, réinventer la cohésion des territoires et des centres-villes, moderniser des infrastructures de transport et d’énergie qui vieillissent, ou encore accompagner les transitions agricoles.
Mais nous devons aussi résoudre les problèmes d’aujourd’hui et de demain, comme l’adaptation massive au changement climatique, la défense de nos libertés sur le continent, qui requiert la construction de capacités de défense adaptées à de nouvelles menaces, le rétablissement de notre compétitivité technologique et de nos ambitions dans l’intelligence artificielle et l’informatique quantique, la réindustrialisation du pays dans un contexte de compétition sauvage avec la Chine et de tensions durables avec les États-Unis, la lutte contre la narco-criminalité qui pénètre notre société, et surtout l’adaptation à un vieillissement démographique inéluctable. Il est aisé d’oublier les réalités démographiques, car ce sont des processus lents, mais elles n’en sont pas moins massives et certaines dans leurs effets.
Il nous faut désormais faire ensemble plus avec moins.
Stéphane Boujnah
Or, il nous faut faire beaucoup plus avec beaucoup moins, car nos capacités de choix collectifs, et donc d’action publique, se réduisent. Notre pays est pourtant celui qui prélève le plus d’impôts parmi les 38 pays les plus développés de la planète, près de 44 % du PIB, c’est-à-dire de la richesse que nous créons chaque année ; et, dans ce même groupe, il est aussi celui qui consacre à la dépense publique la plus grande part du PIB, plus de 57 %. Pourquoi, alors que nous prélevons plus d’impôts et dépensons plus d’argent public que les autres, ne parvenons-nous pas à résoudre nos problèmes d’hier, d’aujourd’hui et de demain ? Parce que nous avons fait des choix collectifs, implicites ou explicites, qui créent une impasse.
Choisir le futur
Nous avons choisi ensemble le présent plutôt que l’avenir, c’est-à-dire transférer des revenus à la génération présente plutôt qu’investir pour préparer un avenir meilleur aux jeunes d’aujourd’hui et aux générations futures. Nous avons, par exemple, préféré garantir la progression des pensions de retraite plutôt que préserver nos capacités de recherche spatiale. Nous avons privilégié un généreux système d’arrêts maladie au détriment de nos capacités de recherche médicale. Nous nous sommes habitués à ce qu’un enseignant à la retraite perçoive une pension plus élevée que le traitement d’un enseignant en début de carrière.
Nous avons préféré installer progressivement une société de consommateurs plutôt que construire une nation de producteurs agiles. Nos choix de financement de la protection sociale, qui pèsent essentiellement sur les entreprises et les salariés, l’acceptation résignée d’échanges asymétriques avec la Chine, ou encore l’accoutumance à un niveau, sans équivalent sur la planète, de réglementations qui frappent les activités industrielles, disent notre préférence collective pour consommer pas cher plutôt que produire de manière compétitive.
Notre préférence pour le présent a aussi nourri une croissance faible à laquelle nous semblons nous habituer. Or notre modèle ne fonctionne durablement que si la croissance de notre économie est plus forte que celle de nos dépenses publiques. Nous nous sommes progressivement habitués à financer avec l’argent des autres des choix que nous ne pouvions plus nous payer, c’est-à-dire à emprunter l’argent que nous redistribuons. On dit souvent que les Français ne veulent pas faire de sacrifices. C’est faux : il est un sacrifice que nous faisons collectivement, avec méthode et constance, celui de nos enfants, à qui nous laissons chaque année une dette plus lourde et un espace de délibération démocratique plus réduit pour faire leurs propres choix demain.
Notre préférence pour le présent nous a conduits à rechercher partout, et le plus souvent auprès de l’État, une protection contre les risques extérieurs. L’euro nous affranchit largement de l’angoisse de la dévaluation et de la baisse du pouvoir d’achat qu’elle entraînait. Les Français ont aussi la particularité d’être peu sensibles à la hausse des taux d’intérêt : lorsqu’ils achètent leur logement, ils empruntent à taux fixe, contrairement à la plupart des pays d’Europe où les crédits immobiliers sont à taux variable, de sorte que, en France, la hausse des taux est d’abord le problème de la banque prêteuse. Nous sommes aussi beaucoup plus abrités que les autres pays de l’inflation mondiale, grâce à de généreuses interventions publiques, à l’image du bouclier énergétique. Nous avons ainsi créé les conditions pour que beaucoup de Français pensent vivre sur une île isolée des réalités mondiales, car nous avons choisi de construire une véritable bulle pour les isoler des évolutions du monde et préserver le confort présent. Mais cette bulle est coûteuse, et elle est de plus en plus financée par nos créanciers.
Il est un sacrifice que nous faisons collectivement, avec méthode et constance, celui de nos enfants.
Stéphane Boujnah
L’emprunt et la dette ne sont pas, en eux-mêmes, toxiques, d’abord si leur produit est affecté à la préparation de l’avenir, ensuite si la société génère assez de ressources pour en assurer le remboursement sans transférer des charges disproportionnées aux générations futures. Ainsi, une famille emprunte à juste titre pour entreprendre des travaux d’isolation de son logement, ou pour financer la location ou l’achat d’une chambre pour un enfant qui va préparer son avenir dans une ville universitaire. Mais nous faisons collectivement exactement le contraire : nous empruntons, majoritairement au reste du monde, pour pérenniser un niveau de protection sociale que nous ne pouvons plus nous payer.
Cette situation est le produit d’un empilement de petits renoncements devenus des habitudes, où chacun a sa part de responsabilité. Les responsables politiques, qui ont souvent préféré regarder les urnes plutôt que les berceaux, et parler aux électeurs plutôt qu’aux citoyens. Mais aussi chacun d’entre nous, qui constate, sans en tirer les conséquences, que ce système de protection sociale, inventé en 1945, il y a plus de trois générations, reposait sur des conditions économiques et démographiques qui n’existent plus. Dans dix-neuf ans, la Sécurité sociale aura un siècle, et en près d’un siècle la France et le monde ont changé. La plupart des Français se souviennent de leur enfance comme d’un temps où, le jour de Noël, les enfants qui ouvraient les cadeaux sous le sapin étaient plus nombreux que les adultes et les personnes âgées restés autour de la table ; désormais, sous le même sapin, quelques enfants devenus rares ouvrent les cadeaux sous le regard de beaucoup d’adultes et, surtout, de plus en plus de personnes âgées.
Pourquoi notre somnambulisme collectif ne peut-il plus durer, et pourquoi cette fois-ci est-ce différent ? Parce que certains problèmes, lorsqu’ils évoluent trop longtemps sans traitement, finissent par changer non de degré, mais de nature. Le traitement tardif d’un cancer qui a beaucoup évolué est plus lourd et plus incertain que le traitement précoce de la tumeur initiale. Nous y sommes. Il est tard, mais il n’est pas trop tard.
L’asphyxie qui mène à l’austérité subie
Nous sommes entrés ensemble dans un processus d’asphyxie qui s’accélère et qui peut conduire à une austérité subie.
Certains pensent que l’on peut procrastiner, que les solutions anciennes restent possibles, puisqu’il se trouve toujours des acheteurs pour la dette française et qu’il n’y a donc pas de problème à s’endetter davantage. C’est une erreur quand ceux qui le croient ignorent la réalité des faits ; c’est un mensonge quand ceux qui le disent connaissent les faits et les chiffres. Car si nous sommes probablement à l’abri d’une coupure soudaine d’oxygène, nous sommes indéniablement entrés dans un processus d’asphyxie progressive. Et le mensonge, en cette matière, est une trahison. Trahison à l’égard de nos enfants, sur qui nous faisons peser demain le poids de nos renoncements et de nos facilités d’aujourd’hui. Trahison à l’égard des salariés, à qui il est demandé de financer aujourd’hui un niveau de vie plus élevé pour les retraités, alors qu’ils savent qu’eux-mêmes n’auront pas accès aux mêmes pensions. Trahison à l’égard des retraités, qui ne comprennent pas pourquoi les règles du jeu changent, quand on ne peut plus répartir que ce que l’on produit, et que l’on ne produit plus assez.
Les faits sont cruels. Il y a deux ans, la France empruntait à dix ans à un taux certes plus élevé que l’Allemagne, mais inférieur à ceux que payaient, sur la même durée, le Portugal, l’Espagne, l’Italie et la Grèce. Aujourd’hui, la France, qui emprunte majoritairement au reste du monde, paie plus cher que tous ces pays. Pourquoi ?
D’abord, parce que le stock de notre dette augmente plus vite qu’ailleurs. La France est le troisième pays le plus endetté de la zone euro, avec plus de 120 % du PIB attendus en 2027, derrière la Grèce (130 %) et l’Italie (137 %). Mais la France est le seul pays de la zone euro à ne pas avoir fait refluer sa dette depuis la fin de la crise sanitaire. Au contraire, nous augmentons chaque année notre stock de dette d’environ 3 points de PIB, alors que les pays encore plus endettés que nous, la Grèce en particulier, réduisent le leur. Ainsi la Grèce a réduit son ratio de dette sur PIB de 146 % en 2025 à 130 % attendus en 2027. En France, la dette publique aura augmenté en 2026 de plus de 160 milliards d’euros, et nous devrons à nos créanciers, à la fin de l’année, 3 620 milliards d’euros. Dans ces conditions, plusieurs rapports publics envisagent un stock de dette qui pourrait atteindre 130 % du PIB au milieu du prochain quinquennat. Il est donc à peu près certain que la France aura avant 2029 un ratio de dette sur PIB plus élevé que celui de la Grèce.
Si nous sommes probablement à l’abri d’une coupure soudaine d’oxygène, nous sommes indéniablement entrés dans un processus d’asphyxie progressive.
Stéphane Boujnah
Ensuite, parce que nos créanciers demandent des taux d’intérêt de plus en plus élevés pour continuer à nous prêter. Le taux moyen à l’émission de la dette française s’élevait à 3,35 % en 2025, contre 1,70 % en 2022 et un taux nul, en moyenne, en 2021. La maturité moyenne de la dette française étant de 8,5 ans, il nous faut aujourd’hui refinancer, à des taux supérieurs à 4.7 %, des montants souscrits entre 0 % et 2 % qui arrivent à échéance. Ces taux n’ont aucune raison de baisser, d’abord parce que débat budgétaire de 2026 au Parlement risque d’être aussi confus et indécis qu’en 2025, ensuite parce que la perspective d’un déficit supérieur à 5 % en 2027 est désormais confirmée, pour la cinquième année consécutive, et enfin parce que se renforce la probabilité de voir deux candidats des partis de la colère qualifiés au second tour de l’élection présidentielle du printemps 2027. Par ailleurs, au-delà de la détérioration rapide de la perception que se font nos créanciers du risque français, les taux d’intérêt augmentent partout dans le monde, du fait du retour de l’inflation et de la détérioration rapide des taux de la dette publique des Etats-Unis qui fut longtemps considérée comme le « sans risques mondial ».
La combinaison de l’augmentation continue du stock de notre dette et de la hausse rapide des taux d’intérêt qu’exigent nos prêteurs conduit à une situation où la charge de la dette aura doublé entre 2020 et 2026. Nous paierons cette année au moins 78 milliards d’euros à nos créanciers, soit environ 12 milliards d’euros de plus que l’an dernier. Ce seul surcoût est supérieur à la totalité du budget de la Justice. En théorie donc, avec le même niveau de dépense publique, nous aurions pu doubler le nombre de juges, de procureurs et de surveillants pénitentiaires si nous avions maintenu la charge de la dette à son niveau de l’année passée. En 2027, première année du prochain quinquennat, nous devrons verser à nos créanciers plus de 91 milliards d’euros, c’est-à-dire plus que toutes les sommes que nous consacrons à l’éducation des enfants et des jeunes de notre pays, de l’école maternelle à la classe terminale du lycée. Le véritable coût de notre endettement incontrôlé réside donc d’abord dans le fait que nos créanciers, payés avant que nous ayons décidé quoi faire des impôts que nous collectons, en préemptent une part croissante. Pour mesurer l’ordre de grandeur de nos difficultés, il est utile de rappeler qu’une charge de la dette qui s’élève à 91 milliards d’euros, c’est une charge de la dette qui absorbe presque l’intégralité de l’impôt sur le revenu payé en 2026 par l’ensemble des personnes physiques en France. À la question fréquente de nos concitoyens, « à quoi servent mes impôts ? », nous pourrons répondre en 2027, sans contestation possible : « d’abord à payer des intérêts aux créanciers qui nous prêtent l’argent que nous redistribuons ».
Notre pays découvre le piège du surendettement, c’est-à-dire une situation où le déficit budgétaire augmente même sans décision sur des dépenses nouvelles, car la charge de la dette absorbe une part toujours croissante des prélèvements obligatoires : ce sont désormais les charges d’intérêt qui tirent principalement la croissance des dépenses publiques. Les entreprises connaissent ces situations, quand tous les efforts opérationnels pour améliorer la performance sont engloutis dans des charges financières qui finissent par les asphyxier. Les ménages surendettés les vivent aussi, quand les créanciers captent presque tous les revenus pour le paiement des dettes, intérêts et capital. Certes, l’État, lui, ne paie pour l’essentiel que des intérêts et refinance la quasi-totalité du capital. Mais nous découvrons, comme le font les entreprises surendettées et les ménages surendettés, que plus on s’endette, plus on s’appauvrit.
Mais si les taux d’intérêt exigés par nos créanciers ne dépendent pas seulement de nous, l’ampleur de nos déficits, elle, dépend de nous seuls. Pourquoi, alors, nous résignons-nous à accumuler, année après année, des rivières de dépenses publiques supplémentaires, qui alimentent des fleuves de déficits, lesquels finissent dans un estuaire ensablé et boueux d’endettement ?
Ces dernières années, les dépenses de l’État sont celles qui ont le moins progressé et qui, dans certains secteurs, ont même beaucoup baissé. Les dépenses des collectivités ont été mieux maîtrisées qu’elles ne le furent dans le passé, même si la complexité extrême de notre administration territoriale génère des coûts qui sont aussi de potentiels gisements d’optimisation. En revanche, les dépenses sociales, au premier rang desquelles les retraites et la santé, progressent dans des proportions très supérieures à la croissance du PIB. Car nous avons collectivement décidé d’emprunter pour maintenir, et même augmenter, d’abord le niveau des retraites, puis celui des prestations de santé, parce que nous ne voulons pas renoncer à un modèle social que nous ne pouvons plus nous payer. Désormais, la protection sociale représente non seulement la très large majorité de la dépense publique, mais surtout celle qui progresse le plus vite. Pourtant, la persistance de déficits massifs de la Sécurité sociale est peu justifiable dès lors que notre économie n’est pas en bas de cycle : les dépenses sociales sont des prestations versées aux ménages qui, lorsqu’elles ne sont pas couvertes par des impôts ou des cotisations sociales, pèsent sur les générations suivantes, qui devront rembourser cette dette sociale.
Enfin, le contexte international dégradé depuis le début de l’année conduit à envisager une aggravation des déficits publics, qui pour la cinquième année consécutive seront en 2027 supérieurs à 5 % du PIB, alors que le niveau nécessaire pour stabiliser l’emballement du stock de dette est inférieur à 3 %.
Une voie de sortie
Nous pouvons sortir ensemble de cette impasse, parce que nous l’avons fait dans le passé, et parce que d’autres pays européens l’ont fait plus récemment.
Nous l’avons fait dans le passé. En 1958, avec le général de Gaulle et le plan Pinay-Rueff. En 1983, avec le tournant de la rigueur opéré par Pierre Mauroy et Jacques Delors. Pendant la période 1997-1999 enfin, pour qualifier la France au passage à l’euro, quand l’action du gouvernement de majorité plurielle de Lionel Jospin était guidée par l’objectif de respecter les seuils de 60 % de dette et de 3 % de déficit prévus par le traité de Maastricht. Le plus souvent, nous pensions que c’était impossible, et pourtant nous l’avons fait. Face à l’ampleur de la tâche, le général de Gaulle associa au projet de redressement, au moins de juin 1958 à janvier 1959, la plupart des forces politiques du moment. En 1997, la dissolution de l’Assemblée nationale fut largement décidée pour rechercher un mandat politique fort afin d’engager le redressement nécessaire à la qualification de la France à l’euro. Les Français, avec des majorités politiques très différentes, ont su trouver dans le passé les énergies nécessaires pour rétablir nos comptes publics, alors même que beaucoup pensaient que c’était impossible.
D’autres pays européens l’ont fait plus récemment.
Le Danemark et la Suède ont mené dans les années 1990 des ajustements budgétaires spectaculaires pour réinventer totalement leur modèle social très avancé, en l’adaptant à des contraintes extérieures devenues insoutenables. Aujourd’hui, le Danemark emprunte à dix ans à 3,42 %, c’est-à-dire à un niveau plus faible que l’Allemagne (3,62 %).
L’Allemagne, tout au long de la décennie 2010, a dégagé des excédents primaires, c’est-à-dire des excédents budgétaires avant charges financières liées à la dette, qui lui ont permis de réduire de 22,3 points de PIB son ratio de dette publique entre 2010 et 2019, et d’entrer dans la période de crises sanitaire puis inflationniste du début des années 2020 avec un espace budgétaire confortable. Aujourd’hui, l’Allemagne a un niveau de dette sur PIB d’environ 64 %, alors que celui de la France atteindra l’an prochain 120 %. Les principales réformes qui ont permis ce rétablissement des comptes publics furent une réduction de l’accès à l’assurance chômage en 2003, l’allongement, décidé en 2007, de l’âge de départ à la retraite jusqu’à 67 ans à l’horizon 2031, et l’augmentation de trois points du taux normal de TVA, dont un tiers du rendement fut affecté à des réductions de cotisations sociales et deux tiers au désendettement.
L’Italie, en dépit d’une croissance faible, notamment liée à une démographie défavorable, a mené d’ambitieuses réformes depuis les années 2010 qui ont permis de stabiliser son niveau de dette élevé (137 % du PIB). En deux ans, l’Italie a ramené son déficit de 7,2 % à 3,4 %, puis à 3,1 % en 2025, avec des excédents primaires constants, ce qui a permis une hausse de sa note souveraine de BBB à BBB+. D’importants programmes de soutien public à l’investissement ont été interrompus, le marché du travail a été assoupli et le report progressif de l’âge de la retraite à 67 ans se poursuit.
La Grèce célèbre en 2026 sa troisième année consécutive d’excédents budgétaires. Le pays affiche une croissance supérieure à la moyenne européenne et un chômage en net recul. Cette situation est le fruit d’efforts immenses pour sortir de la crise de liquidité et de solvabilité du début des années 2010. L’âge de la retraite a été porté à 67 ans et les dépenses de santé de confort ont été plafonnées. La masse salariale publique a été massivement réduite. Une ambitieuse réforme territoriale, portant notamment sur la fusion des communes, a permis de générer des économies d’échelle, avec désormais 332 municipalités dans un pays de 130 000 km² et de 10,4 millions d’habitants. Mais surtout, le discours politique des équipes aux responsabilités repose sur le slogan systématiquement répété par le ministre des Finances, Kyriakos Pierrakakis : « Nous ne passerons pas la facture à la génération suivante ».
Le Portugal est passé en dix ans d’un déficit chronique à un excédent budgétaire (0,7 % du PIB en 2025, pour la troisième année consécutive). Deux tiers du programme d’ajustement engagé depuis 2012 ont porté sur une réduction des dépenses publiques et un tiers sur une augmentation des recettes. Les dépenses publiques ont été réduites par des coupes claires dans les services de santé de confort, le gel des pensions et un relèvement de l’âge de départ à la retraite à 66 ans. Dans une perspective de relance de l’activité, le marché du travail a été flexibilisé par l’allongement du temps de travail, la suppression de quatre jours fériés et des programmes de réinsertion des chômeurs de longue durée. Un consensus politique s’est établi entre la droite et la gauche, qui ont alterné au pouvoir, autour du slogan « Plus jamais ça ». Cette convergence des forces politiques sur l’équilibre des comptes publics a permis la constance des programmes de redressement.
Une nouvelle perspective
Nous pouvons sortir ensemble de cette impasse, précisément si nous le faisons ensemble.
Nous devons, et nous pouvons, expliquer qu’il faut renoncer à certains aspects du monde d’hier que ni notre démographie, ni notre productivité, ni notre croissance ne rendent soutenables, pour réinventer notre modèle social et en préserver l’essentiel. Comment ?
Il y a d’abord des méthodes qui ne fonctionnent plus, car elles ne sont plus adaptées à l’ampleur du redressement que nous devons conduire. C’est le cas notamment des choix des vainqueurs imposés aux vaincus pendant l’été qui suit l’élection présidentielle, sans effort d’inclusion de ceux qui ne pensent pas comme les vainqueurs.
Il nous faut donc inventer une délibération collective, respectueuse des convictions de chacun, mais exigeante et lucide face aux réalités. C’est une délibération qui permet de faire des choix sans avoir l’impression de subir des sacrifices. Elle est possible, car il y a dans toutes les forces politiques du pays des hommes et des femmes prêts à agir en responsabilité. Cela peut paraître naïf à certains, mais aucun effort de redressement, à l’échelle de ce que nous devons accomplir, ne sera possible sans construire une coalition de projet qui devra réunir « celui qui croyait au ciel et celui qui n’y croyait pas » 174.
Cette inclusion, sinon de tous, du moins de beaucoup, est nécessaire, car le redressement exigera un effort constant pendant plus de cinq ans. Aucun redressement n’est possible sans une trajectoire pluriannuelle, crédible, réaliste et volontaire. Il faut donc construire dans la durée une forme, sinon de consensus, du moins d’accord sur un projet de redressement qui dépasse les limites partisanes traditionnelles. Pour que l’effort soit durable, ses prémisses doivent être largement partagées.
Comment construire ce rassemblement autour d’une ambition collective de redressement ?
Pour réaliser un redressement choisi, il y a trois solutions : augmenter les prélèvements, réduire les dépenses publiques et augmenter la croissance, en augmentant la productivité et la quantité de travail. La facilité pavlovienne a consisté, pour chaque force politique, à vouloir concentrer l’effort sur l’un seulement des trois leviers. La réalité implacable est que nous devrons agir sur les trois leviers, pour deux raisons. D’abord parce que l’ampleur du redressement nécessaire ne permet pas d’atteindre l’objectif avec un seul levier. Ensuite, et surtout, parce que l’adhésion collective à un effort partagé nécessite précisément que les efforts soient partagés.
Premier levier : augmenter les prélèvements, qui est la solution française par défaut dans ce type de circonstances. Ainsi, en 2025, la réduction du déficit fut exclusivement imputable à des hausses d’impôts, principalement sur les grandes entreprises et sur les ménages les plus aisés. C’est encore le cas en 2026. Mais nous devrons commencer l’exercice de redressement avec le taux de prélèvements obligatoires le plus élevé de la zone euro, et même des 38 pays de l’OCDE. Il nous faudra donc délibérer ensemble des impôts supplémentaires qui auraient le moins d’impact sur notre productivité et notre croissance. Les impôts qui touchent les successions sont sans doute les moins toxiques à ce titre. Sans doute aussi devrons-nous augmenter la TVA de 2 ou 3 points, comme l’ont fait tous les pays européens qui ont conduit des programmes ambitieux de redressement, mais surtout parce que, dans notre pays où les déficits commerciaux se creusent, la TVA est en réalité le seul moyen de faire contribuer aux charges communes la consommation de produits importés. Beaucoup objecteront que la TVA frappe de manière disproportionnée les ménages les plus modestes, qui consacrent l’intégralité de leurs revenus à la consommation, alors que les ménages les plus aisés épargnent beaucoup et consomment une part plus faible de leurs revenus. C’est pourquoi, comme l’ont fait les Allemands, il faudra sans doute affecter une partie de cette augmentation de la TVA à la réduction du coût du travail, en rapprochant le salaire brut du salaire net par une réduction des cotisations sociales qui pèsent essentiellement sur le travail. Choisir le travail et la production plutôt que la consommation nous obligera à augmenter la TVA pour permettre à ceux qui travaillent de gagner plus, avant de consommer moins cher. De même, alléger la pression fiscale et sociale supportée principalement par le travail nécessitera sans doute de solliciter les épargnants en augmentant la CSG.
Deuxième levier : réduire la dépense sera la nouvelle priorité. Car là aussi, nous commencerons l’exercice avec 57 % du PIB consacrés à la dépense publique. Il nous faudra délibérer ensemble de la manière la plus efficace de remodeler l’empilement de nos collectivités locales, héritage d’une structure administrative fixée il y a plus de deux siècles et massivement alourdie depuis cinquante ans, que nous ne pouvons plus nous payer. Nous devrons délibérer ensemble des interventions publiques que, là aussi, nous ne pouvons plus nous payer, et qui devront être abandonnées, soit définitivement, soit jusqu’à ce que nos comptes publics soient revenus à l’équilibre. Nous devrons aussi délibérer ensemble pour distinguer ce qui est nécessaire, en matière de santé, et doit être renforcé, de ce qui doit désormais relever des dépenses personnelles de confort, car le système actuel n’est pas soutenable. Nous devrons délibérer ensemble de la période pendant laquelle la plupart des pensions de retraite cesseront d’augmenter, puisque l’INSEE a montré l’an dernier que la quasi-totalité de l’augmentation des pensions était affectée à l’épargne.
Troisième levier : augmenter le potentiel de croissance, c’est-à-dire augmenter la compétitivité de notre économie et la quantité de travail. Toute augmentation des impôts et toute réduction significative des dépenses portent à court terme des risques de récession. C’est pourquoi tout programme de redressement devra déployer des mesures permettant d’accroître la compétitivité des entreprises et les investissements dans le capital humain, ainsi que dans les mutations technologiques en cours. Il faudra aussi délibérer ensemble des conditions dans lesquelles nous devrons tous travailler plus d’heures, plus de journées et plus d’années. Car, dans la durée, seul le rétablissement d’une croissance forte, reposant sur une productivité accrue et une compétitivité retrouvée, pourra rendre soutenable notre système social.
Accepter un peu de sueur maintenant pour éviter beaucoup de sang et beaucoup de larmes plus tard.
Stéphane Boujnah
La seule manière de rendre l’effort de redressement collectif acceptable par tous, et supportable par chacun, est d’agir sur les trois leviers en même temps. Nous devrons expliciter le sens de ces efforts collectifs dont les premiers bénéficiaires seront nos enfants. Nous devrons aussi dire que ces efforts ne visent pas à mettre fin à un système de solidarités et d’interventions publiques pour changer de civilisation, mais plutôt à suspendre, pendant le nombre d’années nécessaires, les dépenses et les interventions publiques les moins prioritaires, jusqu’à ce que nous ayons repris le contrôle de notre endettement. Les entreprises, avec les clauses de « retour à meilleure fortune » connaissent ces situations. Les ménages également quand ils renoncent à certaines dépenses de confort pendant quelques années difficiles. Ce redressement choisi doit être voulu comme un projet collectif positif pour reprendre le contrôle de notre avenir, et pas subi comme un moment d’expiation douloureuse des péchés du passé.
La construction d’une forme d’accord assez large, reposant sur la mobilisation de ces trois leviers, est nécessaire pour rétablir la crédibilité de nos engagements européens. Depuis de nombreuses années, la France ne respecte pas les engagements de rétablissement de ses comptes publics souscrits auprès de nos partenaires européens qui ont mis en commun leur monnaie avec nous. Personne ne peut raisonnablement penser que les pays d’Europe qui travaillent plus d’heures par an que nous, qui partent à la retraite à 67 ans et où les pensions de retraite ne sont pas indexées, vont se cotiser pour nous aider à vivre sans faire les efforts qu’eux ont faits et que nous ne voulons pas faire. Nous ne convaincrons personne de nous aider sans changer nos habitudes.
L’immense majorité des Français est certainement disposée à éviter l’austérité subie, et prête à accepter un peu de sueur maintenant pour éviter beaucoup de sang et beaucoup de larmes plus tard. Car la majorité des Français préfère rester maîtres de leur destin dans un cadre démocratique plutôt que se résigner à voir des décisions nécessaires imposées par nos créanciers. Le taux d’épargne dans notre pays, très élevé et croissant, en est le signe : en épargnant pour des jours sombres, les Français montrent qu’ils considèrent que le système actuel n’est plus soutenable, et qu’ils sont beaucoup plus prêts à entendre la vérité et à entrer dans un redressement où les efforts seront véritablement partagés.
Nous pouvons le faire, non seulement parce que nous devons le faire, mais surtout parce que nous l’avons déjà fait, et parce que d’autres l’ont fait. Encore faut-il le faire ensemble et en confiance.
Puisque nous pouvons le faire, faisons-le.
L’article La dette et le mur du réel est apparu en premier sur Le Grand Continent.